
🥇Você já precisou acionar o seguro do seu carro?
Quem já passou por uma batida, furto, pane ou qualquer imprevisto no trânsito sabe o alívio que é ter um seguro auto ativo e eficiente.


★
★
★
★
★
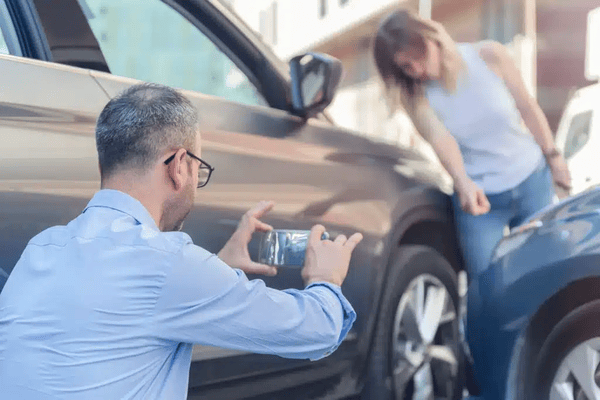
Quem já passou por uma batida, furto, pane ou qualquer imprevisto no trânsito sabe o alívio que é ter um seguro auto ativo e eficiente. Acionar o seguro do carro pode parecer complicado, mas com as informações certas e uma seguradora confiável, o processo pode ser muito mais simples do que parece.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Em quais situações posso acionar o seguro?
O seguro auto pode ser acionado em diversos tipos de ocorrência, como:
- Acidentes com danos ao próprio veículo ou a terceiros
- Roubo ou furto do automóvel
- Quebra de vidro, retrovisor ou faróis
- Pane elétrica ou mecânica com necessidade de guincho
- Fenômenos naturais, como enchentes e quedas de árvore
Cada apólice possui coberturas específicas. Por isso, é fundamental conhecer o que está incluso no seu contrato para saber exatamente quando acionar o seguro.
Como funciona o processo de acionamento?
De forma geral, o passo a passo é o seguinte:
-
Entre em contato com a seguradora: Pode ser por telefone, app ou site. O ideal é fazer isso o quanto antes.
-
Tenha em mãos seus dados e os do carro: Placa, número da apólice, CNH e informações do sinistro.
-
Registre um boletim de ocorrência (se necessário): Para casos de furto, roubo ou colisões.
-
Aguarde a vistoria ou autorização: A seguradora pode enviar um perito ou autorizar diretamente o conserto.
-
Acompanhe o processo: Você será informado sobre prazos e procedimentos até a resolução do caso.
O que muda se for culpa de terceiros?
Se outra pessoa for responsável pelo acidente, você ainda pode acionar o seu seguro (caso tenha cobertura compreensiva) e a seguradora poderá buscar o ressarcimento depois. Também é possível cobrar diretamente do responsável, mas esse caminho costuma ser mais demorado.
E o que é a franquia?
A franquia é o valor que o segurado paga em casos de sinistros com danos parciais. Se o conserto custa R$ 3.000 e a franquia é de R$ 1.000, o segurado paga essa parte e a seguradora cobre o restante. Quem paga a franquia do seguro? Em casos de perda total ou roubo/furto com indenização integral, a franquia não é cobrada.
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
Dica extra: mantenha a calma
Ninguém gosta de passar por situações de risco no trânsito, mas manter a calma faz toda a diferença. Com um seguro confiável, você conta com suporte profissional para resolver o problema e seguir em frente com segurança.
A importância de ter um seguro auto no Brasil
Com uma frota de mais de 100 milhões de veículos circulando pelas ruas do país e altos índices de acidentes e furtos, contar com um seguro de carro no Brasil é essencial. Mais do que proteger seu patrimônio, o seguro oferece tranquilidade para lidar com imprevistos. E com a Compareemcasa, você pode cotar online com mais de 30 seguradoras, comparar preços e coberturas e economizar até 40%. Rápido, fácil e do seu jeito. Faça uma cotação online agora e aproveite as vantagens.
Perguntas Frequentes (FAQ)
1. Quanto tempo tenho para acionar o seguro após um sinistro?
Não existe um prazo fixo, mas o ideal é comunicar a seguradora o quanto antes, de preferência em até 72 horas após o ocorrido.
2. Posso acionar o seguro mesmo que o acidente tenha sido minha culpa?
Sim, desde que a sua apólice inclua cobertura compreensiva. O seguro cobre os danos ao seu veículo, e dependendo da cobertura, também pode indenizar terceiros.
3. O que acontece se eu não pagar a franquia?
Sem o pagamento da franquia, a seguradora não dará andamento ao conserto nos casos de perda parcial. Em casos de perda total ou roubo/furto, a franquia não é aplicada.
4. Acionar o seguro aumenta o valor da próxima renovação?
Pode influenciar, sim. Algumas seguradoras consideram o histórico de sinistros na hora de calcular o prêmio do seguro para a próxima vigência.
5. Preciso de boletim de ocorrência para tudo?
Não. O boletim é obrigatório apenas em situações como roubo, furto, colisões com terceiros ou quando há vítimas. Para casos como pane mecânica ou quebra de vidros, geralmente não é necessário.
6. Como saber qual cobertura é a ideal para mim?
Tudo depende do seu perfil de uso do carro, região onde circula, modelo do veículo e riscos mais comuns. Por isso, o ideal é comparar diferentes opções antes de contratar.
Notas relacionadas
Deixe seu comentário