
🥇Seguro de Veículos Híbridos e Elétricos: Guia Completo 2026
Entenda como funciona o seguro de carros elétricos e híbridos no Brasil: preços, coberturas, franquias, comparativos e dicas para economizar.


★
★
★
★
★
Seguro de Veículos Híbridos e Elétricos: Guia Completo para 2026
O mercado de veículos eletrificados no Brasil vive um momento sem precedentes. Em 2024, foram emplacados 177.538 veículos elétricos e híbridos — alta de quase 90% em relação aos 93.927 unidades de 2023, segundo a ABVE. Com essa expansão acelerada, uma dúvida cresce na mesma proporção: como funciona o seguro de veículos híbridos e elétricos, quanto custa e em que difere do seguro convencional?
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Este guia analisa em profundidade o seguro para carros elétricos e híbridos no Brasil — coberturas disponíveis, fatores de precificação, comparativos de valores e dicas práticas para reduzir o prêmio sem abrir mão da proteção.
O que é o seguro de veículos híbridos e elétricos?
O seguro de carro elétrico e o seguro de carro híbrido funcionam, em sua estrutura básica, de forma muito semelhante ao seguro automotivo convencional: cobrem colisão, roubo/furto, incêndio, danos a terceiros (responsabilidade civil) e assistência 24 horas. A diferença está nas coberturas adicionais específicas exigidas pela tecnologia embarcada nesses veículos.
Enquanto um carro a combustão tem motor, câmbio e sistema de escapamento como componentes críticos, um veículo eletrificado carrega uma bateria de alta tensão — cujo custo de substituição pode superar R$ 50.000 — além de cabos de carregamento, wallbox doméstico e sistemas de gestão de energia. Esses elementos criam riscos distintos que as seguradoras precisam precificar com cautela, especialmente diante de uma base de dados de sinistros ainda limitada: apenas 0,77% das ocorrências de sinistros em 2024 envolveram elétricos, dificultando a modelagem atuarial.
Diferenças entre o seguro de elétricos, híbridos e convencionais
A tabela abaixo sintetiza as principais distinções entre as três categorias de seguro automotivo no Brasil:
| Critério | Convencional (combustão) | Híbrido (HEV/PHEV) | Elétrico (BEV) |
|---|---|---|---|
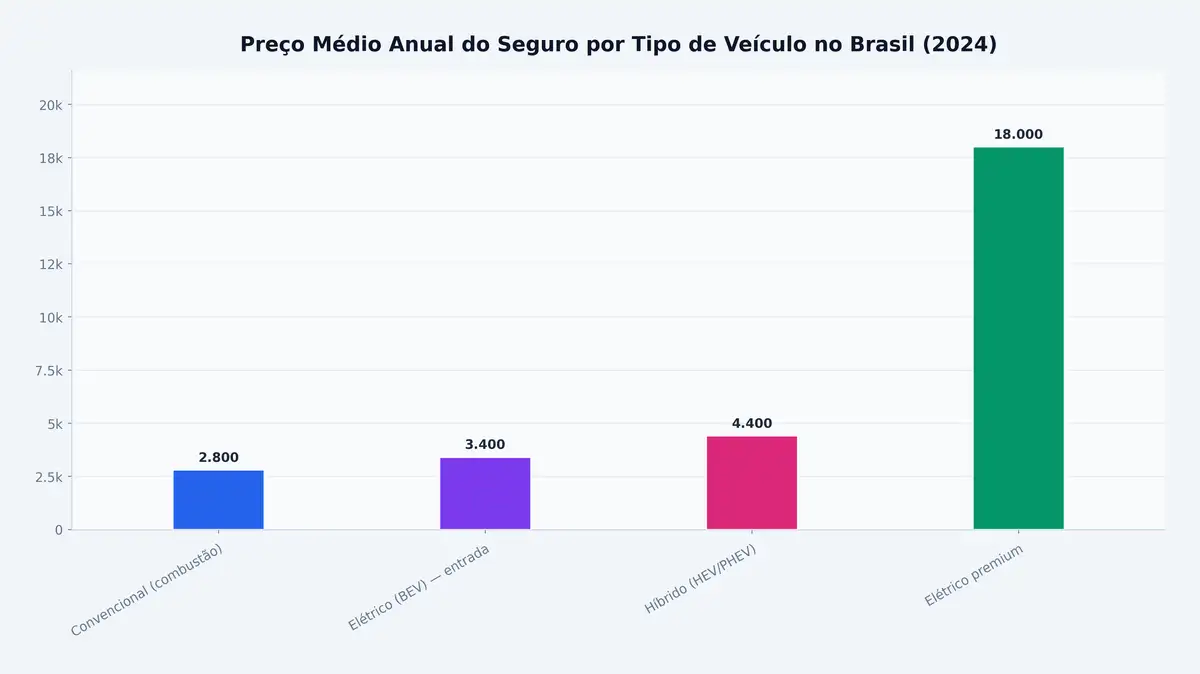
| Prêmio médio anual | ~R$ 2.800 | ~R$ 4.400 | ~R$ 3.400 |
| Franquia típica (perda parcial) | R$ 10.000 – R$ 13.000 | R$ 12.000 – R$ 18.000 | R$ 14.000 – R$ 21.000 |
| Cobertura de bateria de alta tensão | Não se aplica | Opcional / específica | Opcional / específica |
| Cobertura de cabo de carregamento | Não se aplica | Disponível em algumas seguradoras | Disponível em algumas seguradoras |
| Reboque para ponto de recarga | Não se aplica | Disponível em algumas seguradoras | Essencial; verificar cobertura |
| Rede de oficinas credenciadas | Ampla | Moderada | Restrita; exige especialização |
| Disponibilidade de peças | Alta | Moderada | Baixa a moderada |
| Risco de incêndio de bateria | Baixo | Moderado | Moderado (protocolo específico) |
Fontes: Revista Apólice / Agger; Quatro Rodas / Minuto Seguros.
Vale notar que o prêmio médio dos híbridos (R$ 4.400) supera o dos elétricos puros (R$ 3.400) porque os modelos híbridos disponíveis no Brasil tendem a ter valor de tabela mais elevado — como o Toyota Corolla Cross XRX Hybrid (R$ 206.000). Já os elétricos de entrada, como o BYD Dolphin (R$ 147.800), puxam a média para baixo.
Quanto custa o seguro de carro elétrico e híbrido? Exemplos práticos
Os dados da plataforma Agger — maior sistema de cotações para corretores do Brasil — apontam que o prêmio médio combinado (elétricos + híbridos) gira em torno de R$ 3.900 por ano. Mas a variação entre modelos é expressiva:
| Modelo | Tipo | Preço de tabela (aprox.) | Seguro anual (aprox.) | Franquia (aprox.) |
|---|---|---|---|---|
| BYD Dolphin | Elétrico (BEV) | R$ 147.800 | R$ 4.125 | R$ 14.000 – R$ 21.000 |
| GWM Ora 03 | Elétrico (BEV) | R$ 150.000 | R$ 3.770 | R$ 14.000 – R$ 18.000 |
| Toyota Corolla Cross XRX Hybrid | Híbrido (HEV) | R$ 206.000 | R$ 8.000 | R$ 12.000 – R$ 16.000 |
| Kia Stonic Hybrid | Híbrido (HEV) | R$ 154.000 | R$ 7.000 | R$ 7.000 – R$ 10.000 |
| Porsche Taycan | Elétrico premium (BEV) | R$ 732.031 | R$ 18.782 | R$ 50.000+ |
| Toyota Corolla GLi (combustão) | Convencional | R$ 120.000 | R$ 3.500 – R$ 4.500 | R$ 10.000 – R$ 13.000 |
Fontes: ThinkSeg; Agger via Seu Crédito Digital; Quatro Rodas. Simulação de fevereiro de 2024, perfil padrão.
A análise estatística dos dados acima revela que o prêmio médio entre os tipos de veículo varia de R$ 2.800 (convencional) a R$ 18.782 (elétrico premium), com mediana em torno de R$ 3.900 — confirmando que, para a maioria dos consumidores, o seguro de veículos eletrificados de entrada já se aproxima dos valores praticados para carros a combustão de faixa de preço equivalente.
Preço Médio Anual do Seguro por Tipo de Veículo no Brasil (2024) — Fontes: Agger; Quatro Rodas; ThinkSeg
Por que o seguro de carro elétrico é mais caro?
O prêmio mais elevado para veículos eletrificados decorre de uma combinação de fatores estruturais e conjunturais:
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
1. Valor de mercado elevado
O seguro é calculado como percentual do valor do veículo. Como os elétricos e híbridos ainda custam significativamente mais do que equivalentes a combustão, o prêmio acompanha essa diferença. Um carro elétrico de R$ 150.000 naturalmente gerará um prêmio maior do que um convencional de R$ 80.000.
2. Custo de reparo e peças especializadas
A rede de oficinas habilitadas para trabalhar com alta tensão ainda é restrita no Brasil. Segundo a diretora de produto auto do Grupo HDI, Carla Oliveira, citada pela Quatro Rodas: "Oficinas especializadas são essenciais em um momento de pane ou em um possível sinistro." Isso eleva o custo médio de reparo e, consequentemente, a franquia e o prêmio.
3. Base de dados de sinistros ainda pequena
Com apenas 0,77% dos sinistros de 2024 envolvendo elétricos, as seguradoras ainda não dispõem de volume estatístico suficiente para modelar o risco com precisão. A incerteza se traduz em prêmios mais conservadores.
4. Risco específico da bateria de lítio
Incêndios em baterias de lítio exigem protocolos diferenciados de combate — incluindo imersão em água por horas — e podem inutilizar totalmente o veículo. Esse risco, embora raro, é de alta severidade e impacta o cálculo atuarial.
5. Franquia mais alta
A franquia de um BYD Dolphin pode variar de R$ 14.000 a R$ 21.000, enquanto um Toyota Corolla GLi de preço similar tem franquia entre R$ 10.000 e R$ 13.000, conforme simulações da Minuto Seguros reportadas pela Insurtalks. A diferença reflete a escassez de peças e mão de obra especializada.
Fatores que influenciam o preço do seguro de veículos eletrificados
Assim como no seguro convencional, o prêmio do seguro para carro híbrido ou elétrico é determinado por múltiplas variáveis. A tabela abaixo hierarquiza os principais fatores:
| Fator | Impacto no prêmio | Observação |
|---|---|---|
| Valor de mercado do veículo | Alto | Principal variável; prêmio é % do valor do carro |
| Modelo e marca | Alto | Disponibilidade de peças e rede de assistência variam |
| Perfil do condutor (idade, estado civil) | Alto | Homens solteiros pagam até 39% mais que casados |
| CEP de pernoite | Alto | RJ metropolitano paga ~45% mais que Belém (PA) |
| Histórico de sinistros | Médio-alto | Bônus por ausência de sinistros reduz o prêmio |
| Tipo de cobertura contratada | Médio-alto | Compreensiva com franquia reduzida eleva o prêmio |
| Garagem coberta / rastreador | Médio | Reduz risco de roubo; desconto de 10–15% |
| Condutores adicionais | Médio | Jovens como condutores adicionais elevam o prêmio |
| Franquia escolhida | Médio | Franquia maior = prêmio menor |
| Tecnologia de segurança ativa | Baixo-médio | Frenagem autônoma e câmeras podem gerar descontos |
Tipos de cobertura disponíveis
A tabela a seguir detalha as coberturas típicas de uma apólice para veículos eletrificados, destacando quais são exclusivas desse segmento:
| Cobertura | Descrição | Específica para eletrificados? |
|---|---|---|
| Colisão / capotamento | Danos ao veículo em acidentes de trânsito | Não (padrão) |
| Roubo e furto | Indenização por subtração do veículo | Não (padrão) |
| Incêndio | Danos por fogo, incluindo curto-circuito elétrico | Parcialmente (protocolo diferente) |
| Responsabilidade civil (RCF) | Danos materiais e corporais a terceiros | Não (padrão) |
| Assistência 24h | Guincho, pane seca, chaveiro | Parcialmente (reboque para recarga) |
| Cobertura de bateria de alta tensão | Danos ou falha na bateria de tração | Sim — exclusiva |
| Cabo de carregamento | Roubo, furto ou dano ao cabo (R$ 1.300–R$ 2.000) | Sim — exclusiva |
| Carregador portátil / wallbox | Danos ao equipamento de recarga doméstico | Sim — exclusiva |
| Reboque para ponto de recarga | Assistência em caso de bateria descarregada | Sim — exclusiva |
| Pane elétrica / avaria de sistema | Falhas em componentes eletrônicos de tração | Sim — exclusiva |
Vantagens e desvantagens do seguro de veículos eletrificados
Vantagens
- Coberturas específicas e abrangentes: proteção para bateria, cabo de carregamento e assistência especializada que não existem nos seguros convencionais.
- Tendência de queda de preços: com o crescimento da frota e da rede de oficinas, o prêmio tende a convergir para o dos convencionais. Em dezembro de 2025, o BYD Song Pro GS já estreou no top 10 de cotações com prêmio médio de R$ 2.184 para mulheres, segundo a Creditas Seguros.
- Menor sinistralidade histórica: veículos eletrificados tendem a apresentar índices de sinistros menores que a média, o que pode favorecer o bônus de renovação.
- Benefícios fiscais complementares: isenção de IPVA em São Paulo para híbridos com motor elétrico acima de 40 kW reduz o custo total de propriedade.
Desvantagens
- Franquia mais elevada: o custo de reparo especializado eleva a participação obrigatória do segurado em cada sinistro.
- Rede de oficinas restrita: em cidades menores, pode haver dificuldade para acionar a assistência credenciada.
- Prêmio ainda superior ao do convencional equivalente: em média, 10% a 20% mais caro para veículos de valor de tabela similar, segundo o Grupo HDI.
- Cobertura de bateria nem sempre inclusa: muitas apólices básicas não cobrem falha da bateria de tração; é preciso verificar e contratar cobertura adicional.
- Incerteza atuarial: base de dados de sinistros ainda pequena pode gerar precificações conservadoras e variações expressivas entre seguradoras.
Dicas para economizar no seguro de carro elétrico ou híbrido
- Compare múltiplas seguradoras: a variação de prêmio entre companhias para o mesmo perfil pode ser superior a 30%. Use plataformas de cotação online para comparar em minutos.
- Informe que o veículo é elétrico ou híbrido: algumas seguradoras precificam incorretamente se o sistema não reconhece a motorização; isso pode gerar cotações inadequadas.
- Opte por franquia maior: se você é motorista cauteloso e tem reserva de emergência, uma franquia mais alta reduz o prêmio anual de forma significativa.
- Instale rastreador homologado: pode gerar descontos de 10% a 15% no prêmio, segundo dados da Tá Seguro Aí?.
- Mantenha garagem coberta: reduz o risco de roubo e furto, impactando positivamente a precificação.
- Combine garantia estendida da montadora com seguro: fabricantes como BYD oferecem garantia estendida da bateria; combinar com uma apólice que não duplique essa cobertura pode ser mais econômico.
- Renove com histórico limpo: a ausência de sinistros gera bônus progressivo que reduz o prêmio nas renovações.
- Avalie coberturas realmente necessárias: se o cabo de carregamento já está coberto pela garantia do fabricante, não é preciso pagar por essa cobertura adicional no seguro.
Perspectivas para o mercado de seguros de veículos eletrificados
A tendência é inequívoca: à medida que a frota eletrificada cresce, os dados de sinistros se acumulam e a rede de oficinas se expande, os prêmios devem convergir para os valores dos convencionais. Arnaldo Bechara, diretor de automóvel da Tokio Marine, afirma que "toda tecnologia leva tempo para se popularizar e a tendência é que os carros elétricos e híbridos se tornem mais acessíveis no decorrer dos anos", conforme reportado pela Quatro Rodas.
A Anfavea projeta que as vendas de eletrificados podem ultrapassar as de veículos a combustão até o fim desta década, atingindo 1,5 milhão de unidades em 2030 e representando mais de 90% do mercado em 2040, segundo dados divulgados pela Revista Apólice. Esse volume transformará radicalmente a base atuarial das seguradoras, forçando uma reprecificação competitiva do seguro para carros elétricos e híbridos.
Perguntas frequentes sobre seguro de veículos híbridos e elétricos
O seguro de carro elétrico é obrigatório no Brasil?
Não existe seguro automotivo obrigatório no Brasil além do DPVAT (atualmente suspenso). Porém, dado o alto valor dos veículos eletrificados, contratar um seguro compreensivo é altamente recomendável para proteger o investimento.
A bateria do carro elétrico é coberta pelo seguro?
Depende da apólice. Muitas coberturas básicas não incluem falha da bateria de tração. É essencial verificar se a apólice contempla essa cobertura ou contratar um adicional específico. Verifique também se a garantia de fábrica já cobre esse risco.
O seguro cobre o cabo de carregamento roubado?
Algumas seguradoras oferecem cobertura adicional para o cabo de carregamento, cujo valor pode variar de R$ 1.300 a R$ 2.000. Confirme essa cláusula antes de assinar a apólice.
O que acontece se a bateria descarregar na estrada?
Apólices específicas para elétricos incluem reboque até o ponto de recarga mais próximo. Verifique se esse serviço está incluso na assistência 24 horas contratada — é uma das coberturas mais importantes e muitas vezes negligenciadas.
Seguro de carro híbrido é mais caro que o de elétrico puro?
Em média, sim. Os dados da Agger indicam prêmio médio de R$ 4.400 para híbridos contra R$ 3.400 para elétricos puros, principalmente porque os modelos híbridos disponíveis no Brasil têm valor de tabela mais elevado. A comparação justa deve considerar veículos de valor de mercado equivalente.
Posso usar qualquer oficina para reparar meu carro elétrico?
Não. Veículos elétricos e híbridos exigem oficinas com equipamentos e técnicos habilitados para trabalhar com alta tensão. Verifique na apólice quais estabelecimentos são credenciados e se há cobertura para reparos na rede de concessionárias da marca.
O seguro cobre danos causados por recarga inadequada?
Depende da apólice e das circunstâncias. Danos causados por modificações não autorizadas no sistema elétrico ou uso de carregadores não homologados podem ser excluídos da cobertura. Leia atentamente as cláusulas de exclusão antes de contratar.
Proteja seu veículo eletrificado com a cobertura certa
O seguro de veículos híbridos e elétricos no Brasil está em plena maturação. Com prêmios médios entre R$ 3.400 e R$ 4.400 anuais — entre 10% e 20% acima dos convencionais de valor equivalente — e franquias mais elevadas, o seguro eletrificado exige atenção redobrada às cláusulas de cobertura, especialmente para bateria, cabo de carregamento e assistência especializada. A boa notícia é que a tendência é de queda: mais frota, mais dados, mais concorrência entre seguradoras.
Antes de contratar, compare cotações de diferentes companhias, avalie as coberturas específicas para o seu modelo e perfil de uso, e não deixe de verificar o que já está coberto pela garantia da montadora. Faça agora a sua cotação online no site da Compareemcasa e encontre o seguro ideal para o seu carro elétrico ou híbrido com rapidez, transparência e o melhor custo-benefício do mercado.
Notas relacionadas
Deixe seu comentário