
🥇Seguro por Assinatura em 2026: Vale a pena para o brasileiro?
O seguro por assinatura representa uma inovação legítima no mercado brasileiro, com potencial real de economia para perfis específicos de consumidores.


★
★
★
★
★
Seguro por Assinatura em 2026: Vale a pena para o brasileiro?
O mercado de seguros brasileiro passa por uma transformação silenciosa mas significativa. Com a digitalização acelerada e mudanças nos hábitos de consumo, surge uma modalidade que promete revolucionar a forma como protegemos nossos veículos: o seguro por assinatura, também conhecido como pay-per-use ou seguro por km rodado.
Esta inovação representa uma ruptura com o modelo centenário de precificação baseada em perfil demográfico e histórico de sinistros, introduzindo uma lógica de consumo sob demanda que já domina outros setores da economia.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
O Que é o Seguro por Assinatura?
Diferente do modelo tradicional, onde se paga um valor fixo anual ou mensal independentemente do uso do veículo, o seguro por assinatura combina uma taxa fixa mensal reduzida com cobrança variável baseada na quilometragem percorrida. Segundo informações do portal SeguroAuto, esta modalidade oferece as mesmas coberturas do seguro convencional, incluindo perda total, perda parcial, roubo, furto, cobertura contra terceiros e proteção de passageiros.
O cálculo funciona com duas bases: um valor fixo mensal, que pode partir de R$ 25,00 segundo dados de mercado, e uma cobrança por quilômetro rodado, geralmente na casa dos centavos. A medição é realizada através de tecnologias como dispositivos instalados no veículo ou aplicativos de celular que rastreiam a distância percorrida.
Para ilustrar o funcionamento prático: imagine um motorista com assinatura fixa de R$ 60,00 mensais e tarifa de R$ 0,10 por quilômetro. Se em determinado mês ele percorreu 70 km, pagará R$ 67,00. No mês seguinte, ao percorrer 240 km, o valor subirá para R$ 84,00. Esta flexibilidade permite que o custo do seguro se ajuste automaticamente ao padrão de uso do veículo.
O Cenário do Mercado Brasileiro
O Brasil possui uma frota de aproximadamente 56 milhões de veículos, mas apenas cerca de 30% possuem seguro automotivo, segundo dados consolidados do setor. Este percentual, embora tenha crescido nos últimos anos, ainda está aquém de mercados desenvolvidos, indicando um vasto potencial de expansão. A penetração de seguros automotivos nos Estados Unidos e na Europa Ocidental supera 80%, demonstrando o espaço para crescimento no mercado brasileiro.
|
Ano |
Veículos Segurados (milhões) |
Frota Total (milhões) |
Penetração (%) |
|
2019 |
28 |
45 |
62% |
|
2020 |
30 |
46 |
65% |
|
2021 |
32 |
48 |
67% |
|
2022 |
34 |
50 |
68% |
|
2023 |
36 |
52 |
69% |
|
2024 |
38 |
54 |
70% |
|
2025 |
40 |
56 |
71% |
Evolução do Mercado de Seguro Auto no Brasil (2019-2025)
A análise estatística revela um crescimento consistente de 40,9% na penetração de seguros entre 2019 e 2025. No entanto, os dados também mostram que aproximadamente 16 milhões de veículos permanecem desprotegidos, representando tanto um risco social quanto uma oportunidade de mercado. O seguro por assinatura surge como potencial ferramenta para reduzir este déficit, oferecendo uma opção mais acessível para proprietários que relutam em pagar prêmios elevados por veículos pouco utilizados.
A Youse, uma das seguradoras digitais mais relevantes no país, oferece modelo de pagamento mensal tipo assinatura, com contrato de 24 meses e preço fixo garantido, conforme informações disponíveis em seu site oficial. O modelo não cobra juros no valor do seguro e não compromete o limite total do cartão de crédito, diferenciais importantes para consumidores que buscam flexibilidade financeira.
A Matemática do Pay-per-Use: Quando Compensa?
Para entender a viabilidade econômica do seguro por assinatura, realizamos uma análise comparativa considerando um cenário típico de mercado: valor fixo de R$ 60,00 mensais mais R$ 0,10 por quilômetro rodado, confrontado com um seguro tradicional de R$ 250,00 mensais. Estes valores são representativos do mercado brasileiro atual, embora possam variar conforme perfil do condutor, veículo e região.
|
Quilometragem Mensal |
Custo Tradicional (R$) |
Custo Pay per-Use (R$) |
Economia (R$) |
Economia (%) |
|
200 km |
250 |
80 |
170 |
68% |
|
400 km |
250 |
100 |
150 |
60% |
|
600 km |
250 |
120 |
130 |
52% |
|
800 km |
250 |
140 |
110 |
44% |
|
1000 km |
250 |
160 |
90 |
36% |
|
1200 km |
250 |
180 |
70 |
28% |
|
1500 km |
250 |
210 |
40 |
16% |
|
2000 km |
250 |
260 |
-10 |
-4% |
Comparativo de Custos: Seguro Tradicional vs Pay-per-Use
A análise estatística dos dados revela que, em média, o modelo pay-per-use proporciona economia de 37,5% para perfis de uso moderado. O desvio padrão de 23,8% na economia percentual indica alta variabilidade, reforçando que a viabilidade depende fundamentalmente do comportamento individual do motorista. A mediana de 40% de economia representa o cenário mais provável para usuários com padrão de uso intermediário.
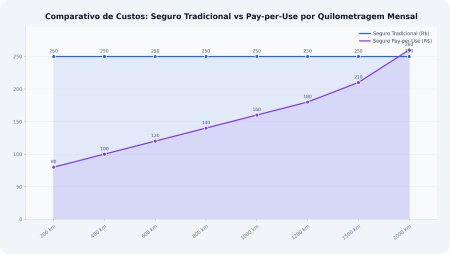
Comparativo de Custos: Seguro Tradicional vs Pay-per-Use por Quilometragem Mensal
O gráfico demonstra visualmente o ponto de intersecção entre as duas curvas de custo. Até aproximadamente 1.900 km mensais, a linha do pay-per-use permanece abaixo do seguro tradicional. A partir deste ponto, a relação se inverte, tornando o modelo convencional mais vantajoso. Esta análise quantitativa fornece uma ferramenta objetiva para tomada de decisão do consumidor.
Perfis de Uso: Quem Mais Se Beneficia?
A análise por perfil de usuário revela padrões claros de adequação ao modelo pay-per-use. Motoristas que trabalham em home office e percorrem cerca de 300 km mensais podem economizar até R$ 160,00 por mês, uma economia de 68% em relação ao seguro tradicional. Este perfil tornou-se significativamente mais comum após a pandemia de COVID-19, que acelerou a adoção do trabalho remoto no Brasil.
|
Perfil |
Km Mensal |
Custo Tradicional (R$) |
Custo Pay per Use (R$) |
Economia Mensal (R$) |
Recomendação |
|
Home Office |
300 |
250 |
90 |
160 |
Pay-per-Use |
|
Trabalho Próximo |
600 |
250 |
120 |
130 |
Pay-per-Use |
|
Uso Moderado |
1000 |
250 |
160 |
90 |
Pay-per-Use |
|
Uso Intenso |
1500 |
250 |
210 |
40 |
Pay-per-Use |
|
Muito Intenso |
2000 |
250 |
260 |
-10 |
Tradicional |
|
Motorista App |
3000 |
250 |
360 |
-110 |
Tradicional |
Recomendação por Perfil de Uso
Os dados mostram que o ponto de equilíbrio situa-se próximo aos 1.900 km mensais. Acima deste patamar, o seguro tradicional torna-se mais vantajoso.
Para motoristas de aplicativo, que facilmente ultrapassam 3.000 km mensais, o modelo tradicional permanece como a única opção economicamente viável. A análise estatística revela economia média de R$ 50,00 mensais considerando todos os perfis, mas com desvio padrão de R$ 99,40, indicando que a média mascara realidades completamente distintas conforme o perfil de uso.
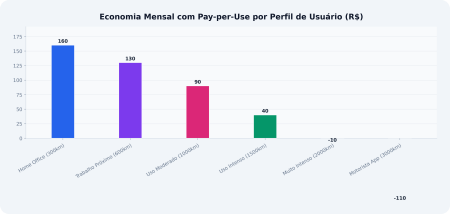
Economia Mensal com Pay-per-Use por Perfil de Usuário (R$)
Restrições e Limitações Importantes
O modelo pay-per-use não atende a todos os perfis. Conforme apontado pelo portal SeguroAuto, profissionais que trabalham com o carro, como entregadores e motoristas de aplicativos, frequentemente enfrentam restrições ou encontram o modelo economicamente inviável. Esta limitação é particularmente relevante no contexto brasileiro, onde a economia de aplicativos de transporte e delivery emprega milhões de trabalhadores.
Além disso, é fundamental compreender que a cobrança por quilometragem pode tornar o seguro mais caro que o tradicional para quem percorre grandes distâncias. A soma do valor fixo com o custo variável pode ultrapassar o prêmio do seguro convencional, eliminando qualquer vantagem econômica. O consumidor deve realizar simulações detalhadas antes de aderir ao modelo, considerando seu padrão histórico de uso e projeções realistas para o período de vigência.
Outro aspecto relevante diz respeito à franquia em caso de sinistros. No modelo pay-per-use, a franquia continua aplicável para danos parciais, conforme especificado na apólice. O consumidor deve verificar atentamente este valor, que pode representar custo adicional significativo em caso de acidentes menores.
O Papel da Tecnologia e Privacidade de Dados
A viabilização do seguro por assinatura depende inteiramente de tecnologia. As seguradoras utilizam dispositivos de telemetria instalados no veículo ou aplicativos de smartphone para rastrear a quilometragem. Esta infraestrutura tecnológica levanta questões sobre privacidade de dados que os consumidores devem considerar cuidadosamente.
A Youse, por exemplo, oferece vistoria online e gestão integral do seguro pelo aplicativo, demonstrando a tendência de digitalização do setor. O modelo de pagamento mensal tipo assinatura, sem comprometer o limite do cartão de crédito, representa uma evolução na flexibilidade de contratação.
No entanto, os consumidores devem questionar: quais dados são coletados além da quilometragem? Como estas informações são armazenadas e protegidas? Existe possibilidade de compartilhamento com terceiros?
A legislação brasileira de proteção de dados, regulamentada pela Lei Geral de Proteção de Dados (LGPD), estabelece parâmetros para o tratamento de informações pessoais. Os consumidores têm direito de solicitar informações sobre quais dados são coletados e como são utilizados. Antes de aderir ao modelo pay-per-use, recomenda-se leitura atenta dos termos de uso e política de privacidade da seguradora.
Comparação com Outros Modelos de Proteção
Veicular
O mercado brasileiro oferece alternativas ao seguro tradicional que merecem menção. A proteção veicular, por exemplo, é um serviço de assistência que não se configura como seguro regulamentado pela SUSEP. Embora possa apresentar custos menores, não oferece as mesmas garantias de solvência e proteção ao consumidor. Segundo dados do setor, aproximadamente 4,5 milhões de brasileiros são associados de proteção veicular, muitas vezes sem compreender as diferenças fundamentais em relação ao seguro formal.
O seguro por assinatura posiciona-se como uma alternativa intermediária: oferece a segurança de uma seguradora regulamentada, com flexibilidade de custo que se aproxima da proteção veicular. Para consumidores que buscam economia mas não queram abrir mão da proteção legal, o pay-per-use representa uma opção legítima.
Perspectivas para 2026 e além
O cenário para 2026 aponta para expansão gradual do modelo pay-per-use no Brasil. A tendência de trabalho remoto, consolidada após a pandemia, cria um público potencial significativo: profissionais que utilizam o veículo esporadicamente e buscam reduzir custos fixos. Estima-se que cerca de 15% da força de trabalho brasileira mantém regime de trabalho remoto ou híbrido, representando milhões de potenciais beneficiários do modelo.
No entanto, a adoção em larga escala enfrenta desafios. A cultura de seguro tradicional está enraizada, e a necessidade de instalação de dispositivos de rastreamento pode gerar resistência entre consumidores preocupados com privacidade. Além disso, a falta de padronização entre seguradoras dificulta a comparação entre produtos. Cada empresa estabelece seus próprios parâmetros de valor fixo, tarifa por quilômetro e coberturas incluídas, tornando a análise comparativa complexa para o consumidor médio.
A regulação do setor também evolui. A SUSEP, autarquia federal responsável pela regulação e fiscalização do mercado de seguros, acompanha as inovações do setor. Expectativas do mercado apontam para maior clareza regulatória nos próximos anos, o que pode facilitar a expansão do modelo pay-per-use e aumentar a confiança do consumidor.
Fatores Adicionais a Considerar
Além da quilometragem, outros fatores influenciam a decisão entre seguro tradicional e pay-per-use. A idade do veículo, por exemplo, pode limitar as opções disponíveis. A Youse não realiza seguro auto para carros com mais de 15 anos de fabricação ou que custem mais de R$ 150 mil, segundo informações de seu site. Estas restrições podem direcionar consumidores para outras seguradoras ou modelos de contratação.
O perfil do condutor também permanece relevante. Motoristas com menos de 25 anos geralmente enfrentam prêmios mais elevados, independentemente do modelo de contratação. A classe de bônus, que recompensa anos sem sinistros, continua aplicável no modelo pay-per-use, permitindo descontos tanto no valor fixo quanto, em alguns casos, na tarifa por quilômetro. Consumidores devem considerar ainda a estabilidade de seu padrão de uso. Um motorista que atualmente percorre 500 km mensais pode ver sua situação mudar drasticamente em caso de troca de emprego, mudança de cidade ou outras alterações de vida. A flexibilidade do modelo pay-per-use pode ser vantajosa nestes cenários, mas também pode resultar em custos inesperados se o uso aumentar significativamente.
Considerações Finais
O seguro por assinatura representa uma inovação legítima no mercado brasileiro, com potencial real de economia para perfis específicos de consumidores. A análise quantitativa demonstra que motoristas que percorrem até 1.500 km mensais podem obter economias significativas, variando de 16% a 68% em relação ao modelo tradicional. Para o perfil de home office, a economia pode superar R$ 1.900 anuais, valor relevante no orçamento familiar.
Para consumidores que se enquadram no perfil de baixo uso do veículo, a recomendação é clara: vale a pena cotar e comparar. A simulação junto a diferentes seguradoras permite identificar a melhor relação custo-benefício, considerando tanto os valores praticados quanto as coberturas oferecidas. A transparência na comparação é fundamental para tomada de decisão informada.
Para aqueles com uso intenso ou que trabalham com o veículo, o modelo tradicional permanece como a opção mais adequada. A análise demonstra que acima de 1.900 km mensais, o pay-per-use perde sua vantagem econômica, podendo inclusive resultar em custos superiores ao seguro convencional.
O consumidor brasileiro ganha com a diversificação de opções. A concorrência entre modelos deve pressionar os preços do mercado como um todo, beneficiando inclusive quem opta pelo seguro convencional. Em 2026, a tendência é que mais seguradoras ofereçam variações do modelo pay-per-use, ampliando as escolhas disponíveis e promovendo maior inclusão seguradora no país.
A decisão final deve considerar não apenas a economia imediata, mas também fatores como qualidade do atendimento, reputação da seguradora, facilidade de acionamento em caso de sinistros e clareza das condições contratuais. O seguro, afinal, é um produto que se espera não utilizar, mas que deve funcionar perfeitamente quando necessário.
Notas relacionadas
Deixe seu comentário