
🥇Seguro para Carros Financiados: Regras, Coberturas e Cuidados
Entenda como funciona o seguro para carros financiados: o que os bancos podem ou não exigir, tipos de cobertura, franquia e dicas para economizar.


★
★
★
★
☆
Seguro para Carros Financiados: Regras, Coberturas e Cuidados Essenciais
Financiar um veículo é uma das decisões financeiras mais comuns entre os brasileiros — e, junto com as parcelas mensais, vem uma pergunta que poucos sabem responder com precisão: o banco pode exigir seguro? E se puder, qual cobertura é obrigatória? A resposta envolve direitos do consumidor, regulação do Banco Central e uma série de escolhas estratégicas que podem poupar — ou custar — milhares de reais ao longo do contrato.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Este guia analítico explica como funciona o seguro para carros financiados em 2026: o que a lei permite, o que os bancos costumam exigir (e o que não podem exigir), quais coberturas fazem sentido e como economizar sem abrir mão da proteção.
O que diz a lei: banco pode obrigar a contratar seguro?
A resposta direta é não. De acordo com o Jusbrasil, a imposição de um seguro como condição para a liberação do crédito configura venda casada, prática expressamente proibida pelo Artigo 39, Inciso I, do Código de Defesa do Consumidor (CDC). O Banco Central do Brasil reforça essa vedação por meio da Resolução 3.517/2007, que proíbe instituições financeiras de condicionar a concessão de crédito à contratação de produtos adicionais.
Na prática, porém, muitos contratos de financiamento veicular incluem seguros embutidos — especialmente o seguro prestamista — sem que o consumidor perceba ou consinta de forma clara. O Tribunal de Justiça de São Paulo já reconheceu a abusividade dessa prática em diversas decisões, determinando a devolução dos valores cobrados indevidamente.
Importante: o único financiamento em que o seguro é legalmente obrigatório é o imobiliário, vinculado ao Sistema Financeiro da Habitação (SFH). Para veículos, a contratação é sempre opcional do ponto de vista jurídico — embora seja altamente recomendada do ponto de vista financeiro.
Seguro automotivo vs. seguro prestamista: entenda a diferença
Há dois tipos de seguro frequentemente associados a carros financiados, e confundi-los é um erro comum:
- Seguro automotivo (compreensivo ou básico): protege o veículo em si — contra colisão, roubo, furto, incêndio e danos naturais. É o seguro "do carro".
- Seguro prestamista: protege a dívida. Em caso de morte, invalidez ou perda involuntária de renda do segurado, quita total ou parcialmente o saldo devedor do financiamento.
Segundo dados da Fenaprevi (Federação Nacional de Previdência Privada e Vida), no primeiro semestre de 2025 os prêmios do seguro prestamista somaram R$ 10,43 bilhões no Brasil — crescimento de 5,5% em relação ao mesmo período de 2024. Esse volume expressivo mostra que, apesar de opcional, o produto tem alta penetração no mercado de crédito.
A Susep é clara: "Instituições bancárias e financeiras podem sugerir a adesão, mas não podem impor a cobrança." O campo de adesão ao seguro prestamista deve constar separado no contrato, com declaração expressa de opção pelo segurado.
Por que contratar seguro mesmo sem obrigação legal?
Mesmo sem imposição jurídica, há razões financeiras sólidas para segurar um carro financiado. O veículo está alienado fiduciariamente ao banco: em caso de perda total por acidente, roubo ou sinistro, o proprietário continua devendo as parcelas restantes — mesmo sem ter o carro. Sem seguro, o comprador arca com o prejuízo duplo: perde o bem e mantém a dívida.
O Brasil registrou mais de 480 mil veículos roubados ou furtados em 2023, segundo o Atlas da Violência 2024. Em estados como São Paulo e Rio de Janeiro, o índice supera 400 ocorrências por 100 mil veículos. Esse cenário torna o seguro não apenas prudente, mas estrategicamente necessário para quem ainda está pagando o financiamento.
Tipos de cobertura: qual escolher para um carro financiado?
A Susep classifica as coberturas básicas do seguro auto em quatro modalidades principais. Para veículos financiados, a escolha certa depende do valor do bem, da região e do perfil do condutor. A tabela abaixo compara as principais opções:
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
| Cobertura | Colisão | Roubo/Furto | Incêndio | Fenômenos Naturais | Danos a Terceiros (RCF-V) | Preço Relativo | Recomendada para Financiado? |
|---|---|---|---|---|---|---|---|
| Compreensiva (Total) | ✔ | ✔ | ✔ | ✔ | Opcional | Alto | Sim |
| Incêndio e Roubo | ✘ | ✔ | ✔ | ✘ | Não | Médio | Parcialmente |
| Responsabilidade Civil (RCF-V) | ✘ | ✘ | ✘ | ✘ | ✔ | Baixo | Não (isolada) |
| Acidentes Pessoais de Passageiros (APP) | ✘ | ✘ | ✘ | ✘ | ✘ | Baixo | Complementar |
| Seguro Prestamista | ✘ | ✘ | ✘ | ✘ | ✘ | Variável | Opcional |
Segundo dados da Susep citados pelo SeguroAuto.org, cerca de 60% dos contratos de seguro auto no Brasil incluem a cobertura compreensiva — a mais completa e a mais indicada para quem ainda está pagando o financiamento. A cobertura de Responsabilidade Civil (RCF-V) está presente em quase 70% das apólices, segundo a CNseg, mas isoladamente não protege o próprio veículo.
Quanto custa o seguro de um carro financiado?
O custo do seguro varia amplamente conforme o perfil do condutor, o modelo do veículo e a região. Segundo levantamento do setor citado pelo SeguroAuto.org, o valor médio anual no Brasil em 2024 foi de R$ 2.512,21 para homens e R$ 2.687,61 para mulheres. No Rio de Janeiro, os valores chegaram a R$ 4.103,12 (homens) e R$ 4.171,95 (mulheres) para o mesmo modelo — reflexo do alto índice de roubos na cidade.
Para veículos populares, a CNseg indica uma faixa de R$ 1.500 a R$ 4.000 por ano, dependendo das coberturas e do perfil. Em termos mensais, isso representa entre R$ 125 e R$ 333 — um custo que deve ser considerado no planejamento do financiamento desde o início.
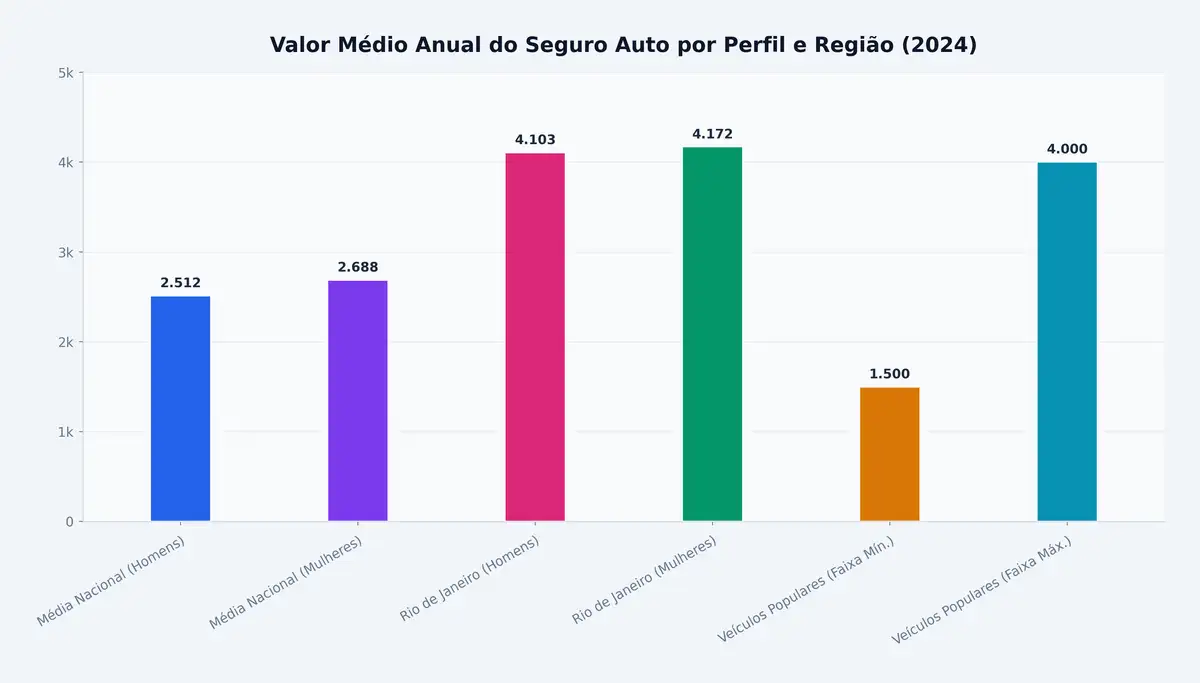
Valor Médio Anual do Seguro Auto por Perfil e Região (2024) — Fonte: SeguroAuto.org / CNseg
A CNseg projeta alta de até 15% nos prêmios nos próximos dois anos, impulsionada pelo aumento dos custos de reparo e pela incorporação de tecnologias avançadas nos veículos modernos. Quem financia um carro em 2026 deve incluir essa tendência no cálculo do custo total de propriedade.
Fatores que influenciam o preço do seguro
A análise dos principais fatores de precificação — baseada em dados da Susep e de corretoras registradas — revela que quatro variáveis têm impacto alto no valor do prêmio:
| Fator | Nível de Impacto | Observação |
|---|---|---|
| Perfil do condutor (idade, histórico) | Alto | Jovens com menos de 25 anos pagam prêmio significativamente maior |
| Região/cidade de circulação | Alto | Rio de Janeiro pode ser até 60% mais caro que a média nacional |
| Modelo e valor do veículo (Tabela FIPE) | Alto | Carros mais visados para roubo têm prêmio maior independente do preço |
| Tipo de cobertura contratada | Alto | Compreensiva custa mais que cobertura básica de incêndio e roubo |
| Franquia escolhida | Médio | Franquia maior reduz o prêmio anual; franquia menor eleva o custo |
| Histórico de sinistros e bônus | Médio | Renovações sem sinistros acumulam desconto progressivo |
| Dispositivos de segurança (rastreador, alarme) | Médio | Instalação pode reduzir o prêmio em algumas seguradoras |
| Garagem coberta | Baixo | Pernoite em garagem reduz o risco percebido |
| Número de condutores adicionais | Baixo | Incluir condutores jovens pode elevar o prêmio |
A franquia: como ela funciona e como usar a seu favor
A franquia é o valor que o segurado paga do próprio bolso em caso de sinistro parcial — o restante fica por conta da seguradora. Segundo o Diário do Seguro, os valores médios de franquia ficam entre R$ 1.500 e R$ 3.000, podendo ser calculados como percentual do valor do veículo (ex.: 4% de um carro de R$ 40.000 = R$ 1.600 de franquia).
Para carros financiados, a escolha da franquia exige atenção redobrada:
- Franquia alta: reduz o prêmio anual, mas exige reserva financeira para cobrir o valor em caso de acidente. Indicada para quem tem fundo de emergência.
- Franquia reduzida: eleva o prêmio, mas diminui o desembolso em sinistros. Indicada para quem usa o carro intensamente em áreas de risco.
- Seguro da franquia: produto adicional que cobre o valor da franquia em caso de acionamento. Não é obrigatório para carros financiados, conforme esclarece o Humber Seguros.
Em caso de perda total, a franquia não é cobrada — a seguradora indeniza o valor integral previsto na apólice (geralmente 100% da Tabela FIPE), o que permite quitar o saldo devedor do financiamento.
Cuidados essenciais ao contratar seguro para carro financiado
A seguir, os principais pontos de atenção identificados pela análise do mercado e da legislação:
1. Leia o contrato de financiamento com atenção
Verifique se há seguros embutidos sem sua autorização expressa. A presença de seguro prestamista ou de proteção financeira sem campo de adesão separado pode configurar venda casada — prática passível de ressarcimento judicial.
2. Não aceite a primeira oferta da financeira
Bancos frequentemente oferecem seguros de parceiros com condições menos competitivas. Você tem o direito de cotar com qualquer seguradora do mercado. Plataformas de comparação online permitem comparar coberturas e preços em minutos.
3. Prefira a cobertura compreensiva para veículos financiados
Para um bem que ainda não é totalmente seu, a cobertura compreensiva é a mais adequada: protege contra colisão, roubo, furto, incêndio e fenômenos naturais. Em caso de perda total, a indenização pode quitar o saldo devedor.
4. Informe corretamente o perfil do condutor principal
Declarar um condutor diferente do real para reduzir o prêmio é fraude e pode resultar na negativa da indenização. Seja preciso sobre quem usa o carro com mais frequência.
5. Avalie a necessidade do seguro prestamista separadamente
O seguro prestamista pode ser útil para quem não tem reserva financeira e depende do veículo para trabalhar. Mas deve ser contratado de forma consciente, com análise do custo-benefício — não como condição imposta pelo banco.
6. Documente tudo
Guarde contratos, e-mails e registros de conversa. Se a financeira exigir seguro como condição para liberar o crédito, você tem base para reclamar no Procon, no Banco Central (via Registrato) ou na Justiça.
Limites e incertezas: o que ainda é nebuloso
Apesar do marco regulatório claro, a prática do mercado ainda apresenta zonas cinzentas. Alguns contratos incluem cláusulas que recomendam fortemente o seguro sem impô-lo formalmente — o que, na prática, cria pressão sobre o consumidor. A fronteira entre "sugestão" e "imposição" nem sempre é evidente, e a jurisprudência ainda está se consolidando em casos específicos.
Outro ponto de atenção é a variação de preços entre seguradoras para o mesmo perfil: diferenças de 30% a 40% são comuns, segundo especialistas do setor. Isso reforça a importância de cotar em múltiplas plataformas antes de fechar qualquer contrato.
Perspectivas para 2026: o que esperar do mercado
O mercado de seguros automotivos no Brasil arrecadou R$ 126,8 bilhões entre janeiro e julho de 2025 (excluindo VGBL), com os seguros de automóveis respondendo por cerca de 42% desse montante, segundo dados da Susep citados pelo Valor Econômico. O setor segue em expansão, impulsionado pela digitalização das cotações e pelo aumento da frota financiada.
Para 2026, as tendências apontam para:
- Crescimento dos planos mensais e por assinatura, com maior flexibilidade;
- Expansão do seguro por telemetria (baseado no comportamento de direção);
- Pressão de alta nos prêmios devido ao custo crescente de peças e reparos;
- Maior uso de plataformas digitais de comparação, democratizando o acesso à cotação.
Proteja o investimento, não apenas o carro
Financiar um veículo significa assumir uma obrigação financeira de longo prazo com um bem que pode ser roubado, batido ou destruído amanhã. O seguro automotivo adequado não é um custo extra — é a proteção do próprio investimento. Conhecer seus direitos (nenhum banco pode impor o seguro), entender as coberturas disponíveis e comparar preços são os três pilares de uma decisão inteligente.
Antes de assinar qualquer contrato de financiamento ou renovar sua apólice, cote o seguro auto online na Compareemcasa — plataforma que permite comparar coberturas e preços de múltiplas seguradoras em um só lugar, garantindo a melhor relação custo-benefício para o seu perfil.
Notas relacionadas
Deixe seu comentário