
🥇Seguro dos Carros Mais Vendidos do Brasil em 2026 : Preços e Comparativo
Para quem está planejando adquirir um dos modelos líderes de emplacamentos, entender o custo real da apólice é tão importante quanto comparar o preço de tabela do veículo.


★
★
★
★
★
Quanto Custa o Seguro dos Carros Mais Vendidos do Brasil em 2026
Comprar um carro popular não significa, necessariamente, pagar pouco pelo seguro. Em 2026, o mercado brasileiro de seguros automotivos registrou alta de 10% para homens e 6% para mulheres no primeiro trimestre, segundo levantamento da Creditas Seguros — revertendo três anos consecutivos de queda. Para quem está planejando adquirir um dos modelos líderes de emplacamentos, entender o custo real da apólice é tão importante quanto comparar o preço de tabela do veículo.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Este artigo analisa os valores médios de seguro dos dez modelos mais vendidos do Brasil em 2026, os fatores que determinam o preço da apólice e estratégias concretas para reduzir o desembolso anual.
O Mercado Automotivo Brasileiro em 2026
O Brasil encerrou 2025 com 2.547.034 emplacamentos, crescimento de 2,4% sobre 2024, consolidando-se como o sexto maior mercado automotivo do mundo. Em 2026, o ritmo se manteve: só em março foram 257.801 unidades emplacadas, alta de 46,1% frente ao mês anterior. Em abril, outros 236.712 veículos foram registrados, com crescimento acumulado de 16,4% no ano.
A liderança absoluta de vendas pertence à Fiat Strada, com 14.905 unidades em abril de 2026 apenas no segmento de comerciais leves. Entre os automóveis de passeio, o Volkswagen Polo lidera com 8.367 emplacamentos mensais, seguido pelo Fiat Argo (7.991) e Chevrolet Onix (7.847), segundo dados da Quatro Rodas.
Tabela Comparativa: Seguro dos 10 Carros Mais Vendidos em 2026
A análise dos valores de seguro revela uma dispersão significativa entre os modelos. Com base em dados de mercado compilados por corretoras como Meu Seguro Mais Barato e levantamentos do portal CQCS, a tabela abaixo consolida as faixas de preço anuais para seguro completo (perfil: motorista de 35 anos, casado, sem histórico de sinistros, em capital de risco médio):
| Modelo | Categoria | Preço do Veículo (R$) | Seguro Mín. Anual (R$) | Seguro Máx. Anual (R$) | Seguro Médio Estimado (R$) |
|---|---|---|---|---|---|
| Chevrolet Onix | Hatch Compacto | 79.990 – 110.000 | 1.590 | 2.400 | 1.995 |
| Volkswagen Polo | Hatch Compacto | 93.660 – 133.490 | 1.800 | 2.800 | 2.300 |
| Fiat Argo | Hatch Compacto | 90.990 – 120.000 | 1.800 | 2.700 | 2.250 |
| Hyundai HB20 | Hatch Compacto | 79.990 – 115.000 | 1.700 | 2.800 | 2.250 |
| Fiat Mobi | Hatch Entry | 69.990 – 85.000 | 2.293 | 3.200 | 2.746 |
| Fiat Strada | Picape Compacta | 105.990 – 175.000 | 3.205 | 5.800 | 4.502 |
| Volkswagen T-Cross | SUV Compacto | 119.990 – 165.000 | 3.500 | 5.500 | 4.500 |
| Hyundai Creta | SUV Compacto | 120.000 – 170.000 | 3.500 | 5.800 | 4.650 |
| Toyota Corolla Cross | SUV Híbrido | 195.000 – 260.000 | 5.500 | 6.377 | 5.938 |
| Jeep Compass | SUV Médio | 155.000 – 220.000 | 5.500 | 9.000 | 7.250 |
Valores estimados para seguro completo (colisão, roubo/furto, incêndio, danos a terceiros), perfil de referência: condutor de 35 anos, casado, sem sinistros, capital de risco médio. Preços reais variam conforme seguradora, cidade e perfil do motorista.
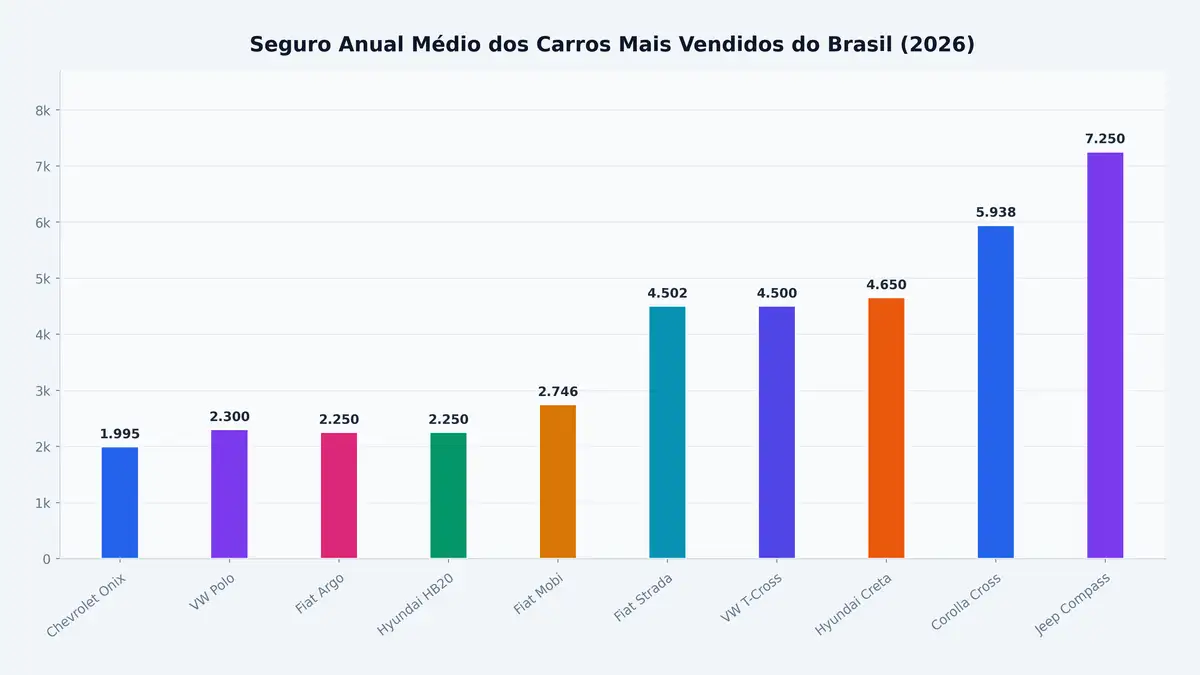
Seguro Anual Médio dos Carros Mais Vendidos do Brasil (2026)
A análise estatística dos dados revela que o seguro médio estimado entre os dez modelos é de R$ 3.838, com desvio padrão de R$ 1.813 — indicando alta dispersão. O modelo mais barato de segurar (Onix, R$ 1.995) custa quase quatro vezes menos que o mais caro (Compass, R$ 7.250). A mediana situa-se em R$ 3.623, puxada para cima pelos SUVs.
Por Que o Seguro Varia Tanto Entre os Modelos?
1. Valor de Mercado e Custo de Reposição
O principal driver do preço da apólice é o valor do veículo na Tabela FIPE. Em 2026, o seguro auto no Brasil costuma representar entre 3% e 8% do valor do carro por ano, segundo dados de mercado consolidados pelo Mundo Automotor. Um SUV avaliado em R$ 200 mil pode gerar prêmio anual acima de R$ 10 mil, enquanto um hatch popular de R$ 80 mil fica na faixa de R$ 2 mil a R$ 4 mil.
2. Índice de Roubo e Sinistralidade
Mesmo entre carros populares, o histórico coletivo de sinistros do modelo influencia diretamente o preço. Seguradoras ajustam mensalmente suas tarifas com base nos dados de toda a carteira, conforme explica estudo do InfoMoney sobre precificação de risco. Modelos com alta incidência de roubo em regiões metropolitanas — mesmo que populares — podem ter apólices mais salgadas.
3. Complexidade de Reparo
Veículos com tecnologia mais sofisticada encarecem o conserto. O BYD Dolphin Mini, por exemplo, exige inativação do sistema de alta tensão por técnicos especializados em caso de colisão — procedimento que eleva o custo de reparo e, consequentemente, o prêmio do seguro, segundo análise da Autoesporte.
4. Disponibilidade de Peças
Hatches populares como Onix, HB20 e Argo são fabricados em grande escala no Brasil, com ampla disponibilidade de peças de reposição. Isso reduz o custo médio de conserto e, por consequência, o prêmio cobrado pelas seguradoras.
O Perfil do Motorista: O Fator Mais Variável
Além do modelo do veículo, o perfil do condutor é o elemento de maior impacto individual no preço do seguro. Os principais determinantes são:
- Idade: Motoristas jovens (18–25 anos) pagam significativamente mais, pois apresentam maior índice de sinistralidade estatística.
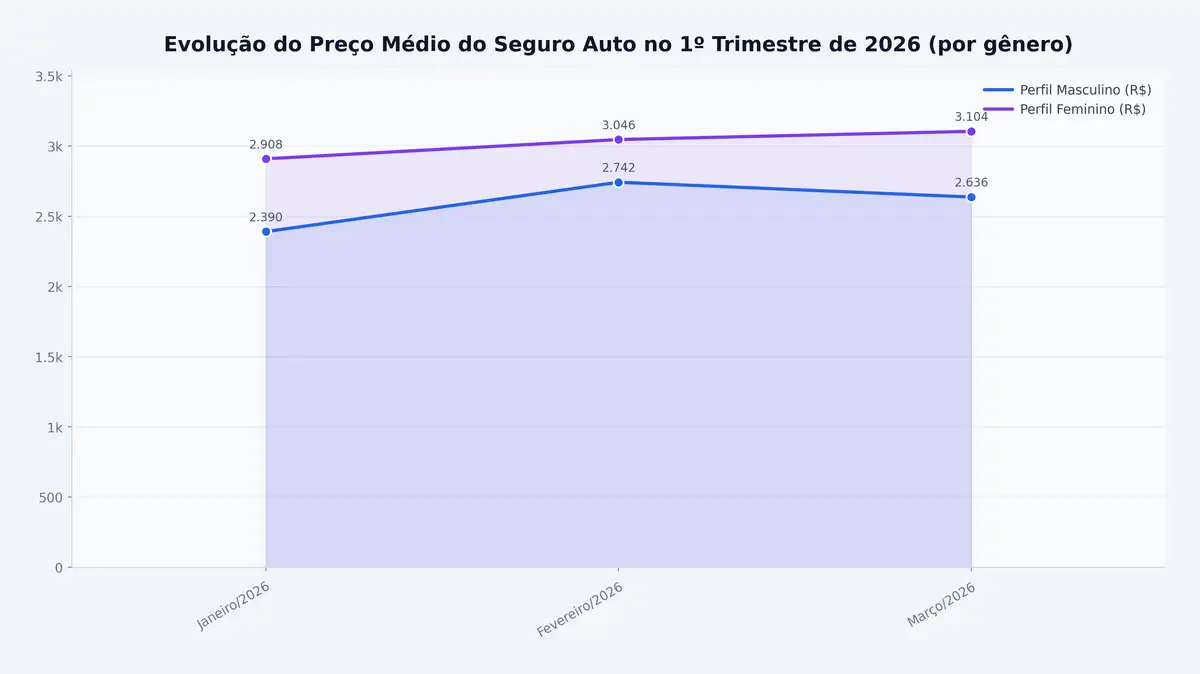
- Gênero: Em janeiro de 2026, homens pagaram em média R$ 2.390,32 e mulheres R$ 2.908,42 — uma inversão em relação ao padrão histórico, segundo dados da Creditas Seguros reportados pelo InfoMoney.
- Localização: O Rio de Janeiro registra os maiores valores médios do país — R$ 5.835,36 para mulheres em janeiro de 2026. Florianópolis e Brasília figuram entre as capitais mais baratas.
- Histórico de sinistros: Motoristas sem ocorrências acumulam bônus que podem reduzir o prêmio em até 40% ao longo dos anos.
- Uso do veículo: Carros utilizados para aplicativos de transporte ou entregas comerciais podem ter seguro 15% a 25% mais caro que o uso particular, conforme alerta o Meu Seguro Mais Barato.
Alta de Preços no 1º Trimestre de 2026
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
Evolução do Preço Médio do Seguro Auto no 1º Trimestre de 2026 (por gênero)
Segundo o levantamento da Creditas Seguros publicado pelo CQCS, o preço médio do seguro dos dez carros mais vendidos subiu 10% para homens (de R$ 2.390,32 em janeiro para R$ 2.636,12 em março) e 6% para mulheres (de R$ 2.908,42 para R$ 3.104,04) no primeiro trimestre de 2026. O movimento contrasta com 2025, quando houve redução de 8% para homens e 2% para mulheres no mesmo período.
Entre os fatores citados pelo gerente da Creditas Seguros, Michel Tanam, estão a volatilidade econômica, variações nas taxas de juros e o cenário geopolítico internacional — que impactam a rentabilidade das reservas técnicas das seguradoras e exigem prêmios maiores para manter a solvência. O Rio de Janeiro, capital com os maiores valores desde 2025, continua puxando a média nacional para cima.
Variação por Capital: Onde o Seguro É Mais Caro?
| Capital | Preço Médio (R$) | Posição |
|---|---|---|
| Rio de Janeiro (RJ) | 5.835,36 | Mais caro |
| Salvador (BA) | 2.911,71 | 2º mais caro |
| Porto Alegre (RS) | 2.836,55 | 3º mais caro |
| Vitória (ES) | 2.498,65 | 3º mais barato |
| Florianópolis (SC) | 2.375,59 | 2º mais barato |
| Brasília (DF) | 2.200,00 | Mais barato |
Fonte: Creditas Seguros / InfoMoney, janeiro de 2026. Perfil: mulher, 35 anos, casada, sem sinistros.
A diferença entre Rio de Janeiro e Brasília é expressiva: R$ 3.635 por ano para o mesmo veículo e perfil de motorista. Isso reforça que a cidade de circulação é um dos fatores mais determinantes na composição do prêmio — diretamente ligada ao índice de roubos, furtos e custo médio de reparos na região.
Análise por Segmento: Hatches, SUVs e Picapes
Hatches Compactos: Melhor Custo-Benefício em Seguro
Os hatches populares — Onix, Polo, Argo e HB20 — concentram os menores prêmios da lista. O Chevrolet Onix registrou a apólice mais acessível: média de R$ 1.590,19 para o perfil masculino, segundo levantamento da Autoesporte. O Hyundai HB20 ficou em R$ 1.702,82 na mesma métrica. O baixo custo de reposição de peças, a ampla rede de oficinas e o valor de mercado mais modesto explicam esse desempenho.
SUVs Compactos: Crescimento nas Vendas, Seguro Mais Elevado
T-Cross e Creta figuram entre os SUVs mais vendidos e apresentam prêmios médios na faixa de R$ 4.500 a R$ 4.650 ao ano — mais que o dobro dos hatches. O Jeep Compass, SUV médio, pode ultrapassar R$ 9.000 anuais nas versões mais caras e em capitais de alto risco. Já o Toyota Corolla Cross XRX Hybrid chegou a R$ 6.377 em levantamento do CQCS, refletindo o custo adicional de tecnologia híbrida.
Fiat Strada: Líder de Vendas, Seguro Intermediário
A picape compacta mais vendida do Brasil tem seguro que varia de R$ 3.205 a R$ 4.533, segundo o levantamento do CQCS. Quem utiliza a Strada para atividades comerciais — entregas, vendas externas — deve informar o uso correto à seguradora, pois o prêmio pode ser 15% a 25% mais alto nesse caso.
Dicas Práticas para Economizar no Seguro do Carro
- Cotar em múltiplas seguradoras: A diferença de preço entre seguradoras para o mesmo perfil pode superar 60%. Plataformas de comparação online permitem obter cotações de até 18 seguradoras simultaneamente em poucos minutos.
- Aumentar a franquia: Optar por uma franquia mais alta reduz o prêmio anual. Motoristas com histórico limpo e baixo risco de sinistro podem economizar significativamente com essa estratégia.
- Aproveitar o bônus por não sinistro: A cada ano sem acionar o seguro, o motorista acumula classe de bônus que pode reduzir o prêmio em até 40% ao longo do tempo.
- Instalar rastreador: Dispositivos de rastreamento veicular são reconhecidos pelas seguradoras como fator de redução de risco e podem gerar descontos relevantes na apólice.
- Revisar as coberturas contratadas: Coberturas desnecessárias para o perfil de uso elevam o prêmio sem agregar proteção real. Avaliar o que é essencial — colisão, roubo, danos a terceiros — e o que pode ser dispensado é um exercício que vale a pena.
- Incluir mais de um condutor: Em alguns casos, incluir um segundo condutor com perfil de menor risco (cônjuge mais velho, por exemplo) pode reduzir o prêmio médio da apólice.
- Renovar com antecedência: Renovar a apólice antes do vencimento, especialmente em períodos de estabilidade de preços, pode garantir condições mais favoráveis.
Limites da Análise e Variáveis Não Capturadas
Os valores apresentados neste artigo são estimativas baseadas em levantamentos de corretoras e plataformas de comparação, com perfil de referência padronizado. O preço real da apólice depende de variáveis individuais que nenhuma tabela captura integralmente: CEP exato de pernoite do veículo, histórico de sinistros do condutor principal, número de condutores adicionais, versão específica do modelo e seguradora escolhida.
Além disso, o mercado de seguros é dinâmico: o IPSA (Índice de Preço do Seguro de Automóvel) da TEx/Serasa Experian registrou 4,7% em janeiro de 2026 — abaixo dos 5,5% de janeiro de 2025 —, indicando que a trajetória de longo prazo ainda é de moderação, mesmo com a alta trimestral. O novo Marco Legal dos Seguros, em vigor desde dezembro de 2025, também deve impactar o setor ao exigir maior transparência contratual e prazos mais claros para as seguradoras.
Compare antes de contratar
A escolha do veículo e a contratação do seguro são decisões que precisam ser analisadas em conjunto. Um hatch compacto como o Onix ou o Polo oferece não apenas preço de compra acessível, mas também os menores prêmios de seguro da categoria — vantagem que se acumula ao longo dos anos de propriedade. SUVs e picapes, por outro lado, exigem planejamento financeiro mais cuidadoso: o Jeep Compass pode custar R$ 5.000 a mais por ano em seguro do que um hatch equivalente.
A melhor forma de garantir o custo-benefício ideal é cotar online, comparando simultaneamente as ofertas das principais seguradoras do mercado. A Compareemcasa oferece uma plataforma de cotação rápida e gratuita, permitindo comparar coberturas e preços de múltiplas seguradoras em minutos — sem burocracia e com suporte especializado para tirar dúvidas sobre coberturas e franquias.
Notas relacionadas
Deixe seu comentário