
🥇Seguro para Carro PCD: Tire suas dúvidas antes de contratar
A contratação do seguro auto PCD exige, além dos documentos padrão de qualquer seguro de automóvel, a comprovação da condição de PCD e das isenções fiscais obtidas


★
★
★
★
★
Seguro para Carro PCD: Tire suas dúvidas antes de contratar
No Brasil, mais de 18,6 milhões de brasileiros possuem algum tipo de deficiência, conforme dados do IBGE citados pela Smartia. Para muitos deles, o automóvel não é apenas um bem — é o principal instrumento de autonomia e inclusão social. A compra de veículos com isenção fiscal, conhecida como carro PCD, já se consolidou como um dos principais benefícios tributários do segmento: em 2024, aproximadamente 94.396 pessoas adquiriram veículos com isenção de IPI, um recorde histórico. Mas, tão importante quanto comprar o carro com desconto, é garantir proteção adequada por meio de um seguro auto PCD.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Veja como funciona o seguro para carros adquiridos por Pessoas com Deficiência (PCD), quais documentos são exigidos pelas seguradoras, como as isenções fiscais impactam o valor da apólice, quais coberturas são essenciais para esse perfil de segurado — e como fazer a cotação de forma eficiente.
O que é o Seguro Auto PCD?
O seguro auto PCD é uma modalidade de proteção veicular voltada especificamente para veículos adquiridos com isenções de impostos (IPI, ICMS, IOF e/ou IPVA) por pessoas com deficiência física, visual, intelectual ou com Transtorno do Espectro Autista (TEA). Conforme explica a Allianz, ele se diferencia do seguro convencional por incluir coberturas voltadas às necessidades específicas do motorista ou passageiro com deficiência — como proteção para adaptações veiculares e condições diferenciadas de indenização.
Do ponto de vista legal, o enquadramento PCD para fins de isenção fiscal está amparado na Lei Brasileira de Inclusão (Lei nº 13.146/2015) e regulamentado pelo Conselho Nacional de Trânsito (CONTRAN). As deficiências contempladas incluem paraplegia, paralisia cerebral, doenças degenerativas, deficiência auditiva, artrite, artrose e muitas outras — mais de 70 condições elegíveis ao benefício, de acordo com a Minuto Seguros.
Isenções Fiscais PCD em 2024–2025: O contexto que define o seguro
Entender o regime de isenções é fundamental para compreender as particularidades do seguro PCD. Segundo o AutoEsporte, o teto de isenção do IPI foi elevado para veículos de até R$ 200 mil, enquanto o ICMS tem limite mais restrito e varia por estado. No conjunto, a economia pode chegar a até 30% do valor total do veículo, dependendo do modelo e da unidade federativa.
| Imposto | Teto de Isenção Total | Isenção Parcial | Onde Solicitar | Periodicidade (PCD) |
|---|---|---|---|---|
| IPI | Veículos até R$ 200.000 | — | Receita Federal | A cada 3 anos |
| ICMS | Até R$ 70.000 (isenção total) | Proporcional entre R$ 70 mil e R$ 120 mil | Secretaria da Fazenda estadual | A cada 4 anos |
| IPVA | Varia por estado (ex.: R$ 70 mil em SP) | Proporcional até R$ 120 mil (SP) | Secretaria da Fazenda estadual | Anual (enquadrado) |
| IOF | Isenção no financiamento do veículo | — | Receita Federal | A cada 3 anos |
O novo limite do ICMS, de R$ 120 mil, foi aprovado pelo CONFAZ e entrou em vigor em 2024, conforme detalha o NetCPA. Essa ampliação, combinada ao aumento do teto do IPI para R$ 200 mil, abriu o acesso ao benefício para modelos de segmentos SUV que antes ficavam fora do alcance da isenção plena.
É importante ressaltar que tanto IPI e ICMS podem ser utilizados a cada 3 e 4 anos respectivamente, sendo que a isenção de IPI pode ser solicitada novamente após 3 anos para PCDs. O benefício de ICMS vale uma única vez no prazo de quatro anos por estado, salvo casos de destruição total ou desaparecimento do veículo.
Quais são os documentos necessários para contratar o Seguro PCD?
A contratação do seguro auto PCD exige, além dos documentos padrão de qualquer seguro de automóvel, a comprovação da condição de PCD e das isenções fiscais obtidas. A seguradora precisa dessas informações para calcular corretamente a importância segurada e definir as cláusulas de indenização, conforme orienta o blog da Porto Seguro.
| Categoria | Documento | Finalidade na Apólice |
|---|---|---|
| Identificação pessoal | RG e CPF do beneficiário | Comprovação de identidade |
| Identificação pessoal | Comprovante de residência atualizado | Perfil de risco e cálculo do prêmio |
| Habilitação | CNH (comum ou especial) | Perfil e categoria do condutor principal |
| Comprovação de deficiência | Laudo médico ou perícia DETRAN/INSS | Elegibilidade ao benefício PCD |
| Isenção fiscal – federal | Autorização da Receita Federal (isenção de IPI/IOF) | Comprovação do benefício tributário |
| Isenção fiscal – estadual | Declaração de isenção de ICMS (SEFAZ estadual) | Comprovação do benefício tributário |
| Veículo | CRLV ou CRV em nome do PCD | Vinculação legal do veículo ao beneficiário |
| Veículo | Nota fiscal de compra com destaque das isenções | Base para cálculo da importância segurada |
| Adaptações (se houver) | CHC – Certificado de Homologação de Conversão (INMETRO) | Cobertura das adaptações pela seguradora |
| Adaptações (se houver) | Certificados de vistoria anual das adaptações | Manutenção da cobertura dos equipamentos especiais |
Um detalhe crítico: o veículo deve estar registrado no nome da pessoa com deficiência. Segundo a Minuto Seguros, é obrigatória a apresentação do certificado de propriedade em nome do PCD. No caso de pessoas incapazes de dirigir, um condutor auxiliar pode ser indicado, mas as condições variam por seguradora e precisam estar explicitadas na apólice.
Coberturas do Seguro PCD: O que está incluído e o que é opcional
O seguro auto PCD pode incluir tanto coberturas básicas quanto proteções específicas para o perfil do segurado. Conforme detalha a DEM Seguros, adaptações veiculares exigem atenção especial — especialmente quando envolvem equipamentos de mobilidade com peças importadas ou de reposição específica.
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
| Tipo de Cobertura | O Que Cobre | Inclusão Típica | Observação Específica PCD |
|---|---|---|---|
| Cobertura Compreensiva | Colisão, roubo, furto, incêndio, fenômenos naturais | Padrão | Indenização deve considerar o valor FIPE integral |
| Responsabilidade Civil Facultativa (RCF) | Danos materiais e corporais a terceiros | Padrão | Equivalente ao seguro convencional |
| Adaptações e Equipamentos PCD | Hand controls, câmbio adaptado, equipamentos de mobilidade | Adicional | Exige CHC do INMETRO; itens de fábrica já cobertos pela compreensiva |
| Carro Reserva Adaptado | Veículo substituto durante reparo após sinistro | Adicional | Deve ser adaptado; nem sempre disponível — negociar explicitamente |
| Assistência 24 Horas | Reboque, chaveiro, pane seca, troca de pneu | Padrão | Porto Seguro oferece acionamento de táxi por até 7 dias em sinistro PCD |
| APP (Acidentes Pessoais de Passageiros) | Danos corporais aos passageiros do veículo | Adicional | Relevante para acompanhantes e cuidadores |
| Cobertura de Isenções Fiscais em Perda Total | Reposição integral do valor FIPE sem desconto dos impostos isentos | Específico PCD | Cláusula fundamental; verificar obrigatoriamente antes de contratar |
Um ponto que merece destaque especial é a cobertura de isenções fiscais na perda total. Antigamente, seguradoras descontavam o valor das isenções tributárias da indenização em casos de roubo ou perda total, gerando prejuízo significativo ao segurado. Hoje, seguradoras como a Porto Seguro repõem 100% do valor de mercado (tabela FIPE) e quitam os impostos integralmente — mas é fundamental verificar essa cláusula em cada proposta antes de assinar.
Quanto ao carro reserva, a Smartia alerta que, mesmo quando incluído como benefício adicional, o veículo fornecido pelas locadoras parceiras frequentemente não possui adaptações para pessoas com mobilidade reduzida, tornando o benefício inutilizável na prática. Ao contratar, exija cláusula específica garantindo um veículo reserva adaptado.
O Seguro PCD é mais barato? Fatores que determinam o prêmio
Uma percepção comum é que, por conta das isenções fiscais, o seguro de carro PCD seria automaticamente mais barato. Na prática, a equação é mais complexa. Conforme explica a Minuto Seguros, as seguradoras avaliam inúmeros fatores para calcular o prêmio — e as adaptações do veículo podem encarecer a apólice, dado o maior custo de reposição de peças especiais.
A análise estatística de sete modelos PCD populares em 2024–2025 — com base em cotações de mercado — revela os seguintes resultados:
- Prêmio anual médio estimado: R$ 3.313 (desvio-padrão: R$ 774)
- Menor prêmio: Fiat Argo Drive — R$ 2.500/ano
- Maior prêmio: VW T-Cross — R$ 4.500/ano
- Economia fiscal média estimada (IPI + ICMS): R$ 14.857
- Relação prêmio/economia fiscal: em média, menos de 23% da economia obtida na compra
Ou seja, mesmo no pior cenário — SUV com seguro mais caro —, o custo anual da apólice representa menos de um terço da economia fiscal obtida. O gráfico a seguir ilustra essa relação:
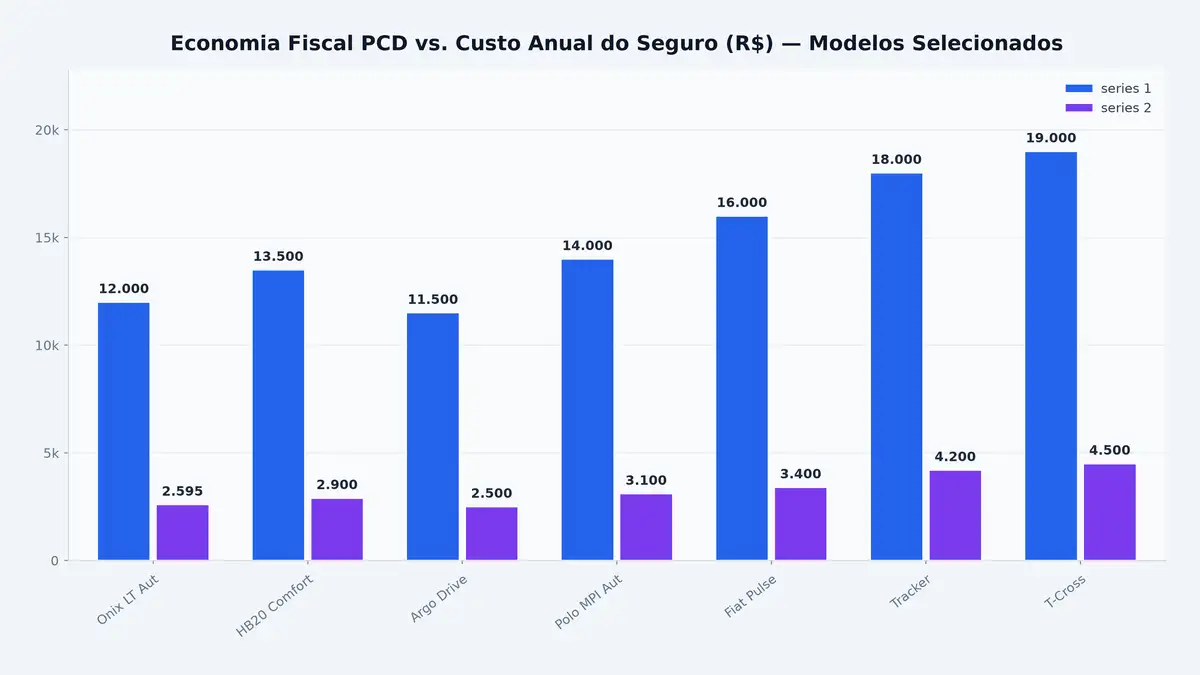
Economia fiscal estimada (IPI + ICMS) vs. prêmio anual do seguro para modelos PCD selecionados (2024–2025). Fontes: estimativas com base em dados da Agger/Quatro Rodas e CompreCar. Valores aproximados para perfil-base: condutor de 35 anos, sem histórico de sinistros, SP.
| Modelo | Preço FIPE Aprox. | Prêmio Anual (R$) | Economia Fiscal (R$) | Prêmio / Economia |
|---|---|---|---|---|
| GM Onix LT Aut | R$ 72.000 | R$ 2.595 | R$ 12.000 | 21,6% |
| Hyundai HB20 Comfort | R$ 79.000 | R$ 2.900 | R$ 13.500 | 21,5% |
| Fiat Argo Drive | R$ 68.000 | R$ 2.500 | R$ 11.500 | 21,7% |
| VW Polo MPI Aut | R$ 85.000 | R$ 3.100 | R$ 14.000 | 22,1% |
| Fiat Pulse | R$ 95.000 | R$ 3.400 | R$ 16.000 | 21,3% |
| Chevrolet Tracker | R$ 110.000 | R$ 4.200 | R$ 18.000 | 23,3% |
| VW T-Cross | R$ 115.000 | R$ 4.500 | R$ 19.000 | 23,7% |
Os principais fatores que influenciam o prêmio do seguro PCD são:
- Valor do veículo e das adaptações: modelos mais caros ou com equipamentos importados elevam o risco financeiro para a seguradora
- Perfil do condutor: idade, histórico de sinistros, CEP de pernoite e finalidade de uso (lazer vs. trabalho diário)
- Tipo e nível de cobertura: coberturas amplas com franquia reduzida aumentam o prêmio
- Dispositivos de segurança: rastreadores e alarmes homologados reduzem o risco percebido pela seguradora
- Garagem coberta: veículos guardados em espaço coberto têm prêmios menores que os estacionados na rua
Como contratar o Seguro Auto PCD: Passo a passo
O processo de contratação é similar ao de um seguro convencional, com algumas etapas adicionais relacionadas à comprovação da condição PCD. Seguir esse roteiro minimiza riscos de cobertura inadequada:
- Reúna a documentação completa: laudo médico, autorização da Receita Federal (isenção de IPI/IOF), declaração de ICMS da SEFAZ estadual, CRLV em nome do PCD e CHC do INMETRO (se houver adaptações).
- Informe a condição PCD na cotação: é obrigatório declarar que o veículo foi adquirido com isenção fiscal. Isso afeta o cálculo da importância segurada e as cláusulas de indenização.
- Compare ao menos três propostas: seguradoras como Porto Seguro, Allianz, Bradesco e Mapfre oferecem apólices específicas para PCD. Compare franquias, limites e coberturas de adaptações.
- Verifique a cláusula de perda total: confirme se a seguradora repõe 100% do valor FIPE sem desconto das isenções fiscais. Esse ponto é decisivo.
- Cheque o carro reserva: pergunte explicitamente se o veículo substituto em caso de sinistro será adaptado para a sua condição de mobilidade.
- Declare todas as adaptações: informe ao corretor todos os equipamentos especiais instalados; omissões podem resultar em negativa de cobertura no momento do sinistro.
- Cotação online na Compareemcasa: compare propostas de múltiplas seguradoras em um único formulário, garantindo transparência e agilidade na escolha da melhor apólice para o seu perfil PCD.
Limites, riscos e o que verificar na Apólice
Apesar dos avanços do mercado segurador, algumas limitações ainda existem para o segurado PCD e devem ser avaliadas com atenção:
- Variação entre seguradoras: nem todas as companhias oferecem cobertura específica para adaptações ou carro reserva adaptado. A ausência dessas cláusulas pode representar um prejuízo expressivo em caso de sinistro.
- Restrição tributária de transferência: veículos PCD com isenção de ICMS têm restrição de 4 anos; com isenção somente de IPI, 2 anos. Isso impacta negociações em caso de perda total.
- Valor segurado vs. valor de compra: algumas seguradoras calculam o prêmio com base no valor FIPE integral, sem considerar o desconto obtido na compra com as isenções. O segurado paga um prêmio referenciado no preço cheio do carro.
- Condutor auxiliar: se o PCD não puder dirigir, a incapacidade deve estar expressa no laudo pericial e o condutor declarado na apólice. As exigências específicas variam por seguradora e por estado.
Perguntas Frequentes sobre Seguro para Carro PCD
Quem pode contratar o seguro auto PCD?
Qualquer pessoa enquadrada nas regras legais para compra de veículo com isenção fiscal: deficientes físicos (parcial ou total), visuais, intelectuais severos ou profundos, e autistas. Não é obrigatório que o beneficiário seja o condutor — mas o carro deve estar em seu nome, conforme informa a LGD Seguros.
O seguro PCD é mais barato que o convencional?
Não necessariamente. O prêmio é calculado com base no perfil do condutor, no valor do veículo e nas coberturas escolhidas. Adaptações especiais com peças importadas podem elevar o prêmio acima da média. Apenas a cotação revela o valor exato para cada perfil.
O que acontece com a indenização em caso de perda total?
Em seguradoras que oferecem a cláusula específica PCD, o valor da tabela FIPE é reposto integralmente, sem desconto das isenções tributárias. Em apólices convencionais sem essa proteção, pode haver abatimento — o que representa prejuízo significativo. Verifique esse ponto antes de assinar qualquer proposta.
Posso ter outro condutor no seguro PCD?
Sim. O corretor deve ser informado sobre todos os condutores habituais do veículo. Se o PCD não dirigir, a incapacidade total deve estar atestada no laudo pericial e o condutor indicado deve ser declarado na apólice.
O carro reserva será automaticamente adaptado?
Não. A maioria das seguradoras disponibiliza veículos convencionais como carro reserva. Para garantir um veículo adaptado, é necessário negociar esse item explicitamente na apólice ou buscar seguradoras com parcerias em locadoras especializadas.
Preciso renovar o laudo médico para manter o seguro?
Em geral, não. A documentação apresentada na contratação inicial costuma ser suficiente para renovações, desde que não haja alterações relevantes na condição de saúde ou nas adaptações do veículo. Qualquer mudança significativa deve ser comunicada ao corretor imediatamente.
A isenção de IPI pode ser solicitada mais de uma vez?
Sim. Segundo o Mercado Pago, a isenção de IPI pode ser solicitada a cada 3 anos por PCDs. A isenção de ICMS tem carência de 4 anos na maioria dos estados, salvo casos excepcionais como destruição total ou desaparecimento do veículo.
Dicas para escolher a melhor apólice PCD
- Priorize a cobertura de adaptações: certifique-se de que todos os equipamentos especiais estão listados na apólice com seus respectivos valores de reposição.
- Exija reposição integral em perda total: a apólice deve contemplar o valor FIPE sem desconto das isenções fiscais — esse é o diferencial mais importante do seguro PCD.
- Negocie a franquia: uma franquia maior pode reduzir o prêmio anual de forma significativa para quem tem bom histórico de direção e não usa o carro diariamente.
- Instale dispositivos antifurto: rastreadores e alarmes homologados podem reduzir o prêmio e também protegem um veículo cujo custo de reposição das adaptações é alto.
- Compare na Compareemcasa: cotações simultâneas com análise comparativa de franquias, coberturas e limites — tudo em um único formulário online, sem burocracia.
- Consulte um corretor especializado em PCD: profissionais experientes com esse público conhecem as especificidades legais e conseguem negociar cláusulas que seguradoras não oferecem de forma padrão ao público geral.
Proteção Adequada é parte da Inclusão
O seguro auto PCD vai além de uma exigência burocrática — é um componente estratégico da mobilidade e da segurança financeira de pessoas com deficiência. Com economias fiscais médias que superam R$ 14 mil na compra do veículo e prêmios anuais que representam, em média, menos de 23% desse valor, contratar um seguro adequado é uma das melhores decisões que um PCD pode tomar após adquirir seu veículo.
A chave está na leitura atenta da apólice, na declaração completa de todas as adaptações e na comparação criteriosa entre as ofertas disponíveis no mercado. Para isso, a cotação de seguro auto online na Compareemcasa é o ponto de partida mais eficiente: em poucos minutos, você acessa propostas de múltiplas seguradoras com coberturas específicas para o seu perfil PCD, garantindo a melhor proteção pelo melhor custo.
Notas relacionadas
Deixe seu comentário