
🥇Seguro do carro atrasado: o que acontece com a cobertura?
Uma parcela recusada no cartão, a conta sem saldo ou um débito automático que simplesmente não aconteceu podem colocar a proteção do carro em risco.


★
★
★
★
☆
O que acontece se você deixar de pagar o seguro do carro?
Uma parcela recusada no cartão, a conta sem saldo ou um débito automático que simplesmente não aconteceu podem colocar a proteção do carro em risco. Mas atraso, suspensão da garantia e encerramento do contrato não são sinônimos — e, quando a pendência envolve uma parcela posterior à primeira, a apólice não deve ser tratada como cancelada no instante seguinte ao vencimento.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Desde 11 de dezembro de 2025, a Lei nº 15.040/2024 está em vigor e produz efeitos completos, segundo a Susep. Os artigos 20 e 21 criam uma sequência para as parcelas seguintes: notificação, oportunidade mínima de regularização, possível suspensão e, somente depois, eventual resolução do contrato. A primeira parcela recebe tratamento mais rigoroso.
O seguro é cancelado imediatamente quando o pagamento atrasa?
Depende de qual pagamento ficou pendente. O artigo 20 da Lei do Contrato de Seguro estabelece que a mora da prestação única ou da primeira parcela resolve o contrato de pleno direito, salvo convenção, uso ou costume em contrário. Na prática, quem não pagou a primeira parcela não deve presumir que chegou a existir uma cobertura eficaz: é necessário consultar a apólice e obter uma confirmação expressa da seguradora.
Para a segunda parcela em diante, a lógica muda. A mora pode suspender a garantia, mas apenas depois de notificação que conceda ao segurado pelo menos 15 dias, contados do recebimento, para quitar a dívida. Portanto, um atraso posterior não equivale, sozinho, ao cancelamento definitivo e instantâneo.
Qual é a diferença entre suspensão e resolução?
Suspensão da garantia significa que o contrato ainda não foi definitivamente encerrado, mas a seguradora pode deixar de responder pelos sinistros alcançados pela suspensão. Resolução é o término do contrato por inadimplemento. O artigo 21 determina que, exceto na mora da prestação única ou da primeira parcela, a resolução exige notificação prévia e não pode ocorrer antes de 30 dias após a suspensão.
| Cenário | Regra ou risco principal | Ação recomendada |
|---|---|---|
| Prestação única ou primeira parcela não paga | Contrato pode ser resolvido de pleno direito, salvo convenção, uso ou costume em contrário | Não dirigir supondo cobertura; falar imediatamente com seguradora ou corretor |
| Parcela posterior atrasada | Não há cancelamento definitivo instantâneo; a suspensão depende do procedimento de notificação | Regularizar dentro do prazo comunicado e guardar comprovantes |
| Cartão recusado ou vencido | A cobrança não liquidada gera pendência, ainda que não tenha havido intenção de atrasar | Atualizar o cartão e solicitar novo meio de pagamento |
| Débito automático falhou ou faltou saldo | Pagamento não realizado; não se deve contar com nova tentativa automática | Checar extrato e canais da seguradora no mesmo dia |
| Sinistro após suspensão válida | Pode não haver indenização, conforme o alcance temporal indicado na notificação e na lei | Avisar o sinistro e buscar análise formal; não omitir a pendência |
| Pagamento feito depois do atraso | A quitação precisa ser processada; não se deve presumir reativação imediata | Pedir confirmação escrita da situação e da data de cobertura |
O que acontece se o cartão for recusado ou o débito não ocorrer?
Para o contrato, o ponto objetivo é se o prêmio foi efetivamente pago. Assim, esquecimento, cartão sem limite, cartão vencido, bloqueio bancário, falha no débito ou falta de saldo podem produzir a mesma pendência financeira, embora a responsabilidade por uma falha operacional possa ser discutida no caso concreto.
O procedimento prudente é verificar fatura e extrato, consultar o aplicativo ou portal da seguradora e contatar a companhia ou o corretor. Peça uma alternativa — boleto, Pix, novo lançamento ou troca de cartão — e protocolo. Não presuma que o banco ou a seguradora fará outra tentativa automática: isso depende do arranjo de cobrança e das condições contratuais.
Um exemplo prático ajuda
Imagine que a terceira parcela venceu na segunda-feira e o débito falhou por falta de saldo. O segurado percebe na terça-feira, solicita um boleto e paga. Ele deve guardar o recibo e pedir confirmação da baixa. Em outro caso, o cartão expirou, a cobrança falhou e o cliente ignorou mensagens por semanas. Se a seguradora comprovar o recebimento de notificação válida, conceder o prazo legal e a dívida continuar aberta, a garantia poderá ser suspensa; mais adiante, o contrato poderá ser resolvido.
A seguradora precisa avisar antes de suspender a cobertura?
Para parcelas posteriores à primeira, sim. A notificação deve usar meio idôneo que comprove o recebimento e conceder prazo não inferior a 15 dias. Também deve advertir que o não pagamento no novo prazo suspenderá a garantia e que, se a mora não for purgada, não haverá pagamento por sinistros ocorridos a partir do vencimento original da parcela não paga.
A recusa em receber a mensagem ou a falta de localização no último endereço informado não paralisa necessariamente o processo: a lei manda contar o prazo da frustração da notificação. Manter telefone, e-mail e endereço atualizados, portanto, é parte relevante da prevenção.
A exigência de comunicação também dialoga com a jurisprudência anterior. A Súmula 616 do STJ afirma que a indenização é devida quando falta comunicação prévia sobre o atraso, pois o aviso é requisito essencial para suspensão ou resolução. Isso não transforma inadimplência em cobertura gratuita; reforça que a seguradora deve cumprir o procedimento.
Quais são, exatamente, os prazos de 15 e 30 dias?
O prazo de pelo menos 15 dias é a oportunidade para purgar a mora depois do recebimento da notificação relativa a parcela posterior. Já o intervalo de pelo menos 30 dias corre entre a suspensão da garantia e a resolução do contrato. Uma mesma notificação pode também advertir sobre a futura resolução; nesse caso, a lei dispensa uma nova comunicação específica.
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
A análise dos marcos numéricos mostra mínimo de 15 dias, mediana de 30 e máximo de 45 no pequeno conjunto comparativo. A soma de 15 + 30 resulta em um percurso mínimo teórico de 45 dias entre o recebimento da notificação e a resolução, caso cada etapa ocorra no primeiro momento juridicamente permitido. Essa soma é uma leitura cronológica, não um “prazo de tolerância” único garantido para qualquer situação; a data de recebimento, o teor do aviso, o contrato e o enquadramento do pagamento mudam o resultado.
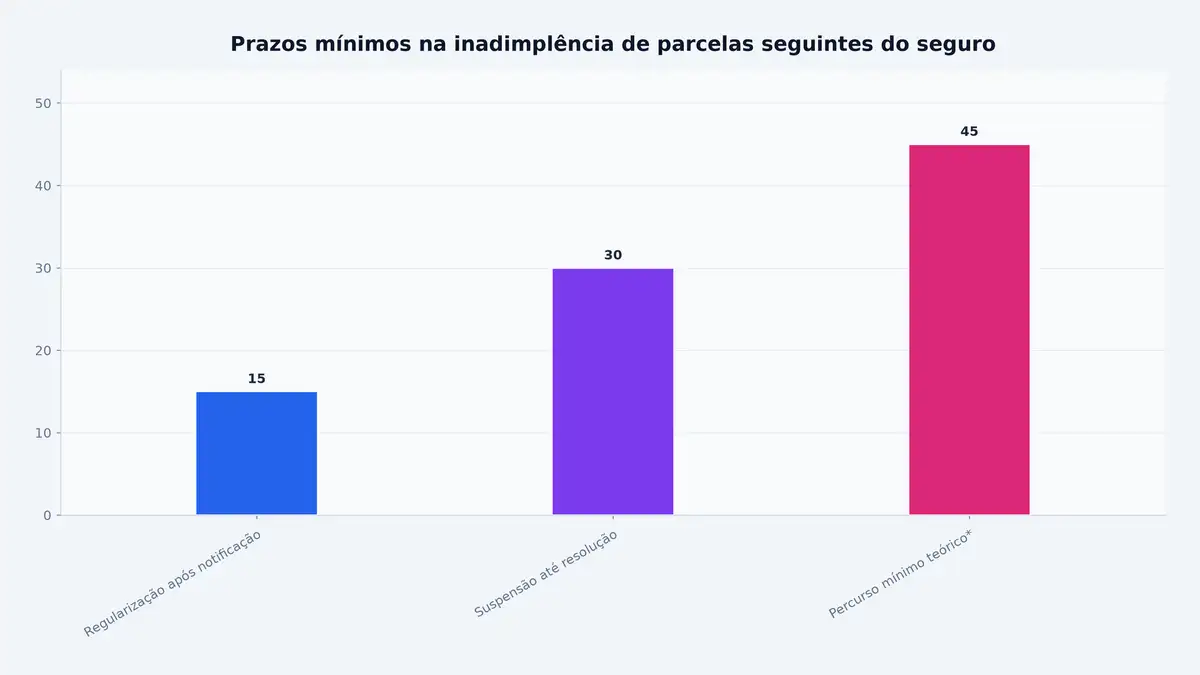
Prazos legais mínimos. *Os 45 dias são soma aritmética para visualizar a sequência, não prazo autônomo previsto em lei.
O que ocorre se houver sinistro durante o atraso?
Não existe resposta segura baseada apenas em “quantos dias atrasou”. Se a parcela posterior venceu, mas o procedimento legal de notificação não foi concluído, isso é relevante para a análise. Se houve notificação válida, o prazo terminou e a mora não foi purgada, o artigo 20 permite a suspensão e prevê que a seguradora não pagará sinistros ocorridos desde o vencimento original indicado.
Após a resolução, o artigo 21 libera integralmente a seguradora quanto a sinistros e despesas de salvamento ocorridos dali em diante. Em qualquer cenário, comunique o evento, apresente os comprovantes e exija uma decisão formal fundamentada. A própria orientação da Susep alerta que o não pagamento pode levar à suspensão ou ao cancelamento e prejudicar a indenização; as condições gerais devem explicar essas hipóteses.
É possível recuperar a cobertura pagando a parcela atrasada?
A finalidade do prazo do artigo 20 é permitir a purgação da mora, isto é, a regularização antes que a pendência avance. Porém, fazer um Pix ou pagar um boleto não prova, por si só, que o sistema já deu baixa nem resolve todas as dúvidas sobre a vigência.
Solicite confirmação escrita de três pontos: recebimento do valor, situação atual do contrato e momento exato a partir do qual a garantia está ativa. Se o contrato já tiver sido resolvido, a seguradora poderá exigir nova contratação e nova análise de risco. As condições contratuais continuam importantes porque detalham cobrança, canais e operação, sem poder contrariar a lei; a Susep explica que as condições do seguro reúnem direitos e obrigações das partes.
Como evitar problemas com o pagamento?
- Cadastre alertas antes do vencimento e confira a liquidação, não apenas o agendamento.
- Mantenha limite disponível, saldo suficiente e cartão dentro da validade.
- Atualize e-mail, telefone e endereço na seguradora e com o corretor.
- Leia a cláusula “pagamento do prêmio” e salve apólice, notificações e comprovantes.
- Ao notar falha, peça imediatamente outro meio de pagamento e número de protocolo.
- Depois de pagar em atraso, obtenha confirmação formal antes de presumir que voltou a dirigir coberto.
Quais são as dúvidas mais frequentes?
Atrasar um dia cancela o seguro do carro?
Não há regra geral baseada em um único dia. Na primeira parcela ou prestação única, a consequência pode ser resolução de pleno direito. Nas posteriores, devem ser observados notificação e prazos legais.
A seguradora pode negar um sinistro ocorrido no atraso?
Pode haver negativa se a garantia tiver sido validamente suspensa e o evento estiver no período alcançado pela regra. Sem comunicação prévia nas hipóteses em que ela é exigida, há fundamento legal e jurisprudencial para contestar a negativa.
O banco tentará cobrar novamente?
Talvez, mas não conte com isso. Confira o extrato e regularize diretamente com a seguradora ou o corretor.
Pagar a parcela reativa o seguro na mesma hora?
Não presuma. O pagamento precisa ser identificado e a situação contratual deve ser confirmada pela seguradora.
Qual é a principal conclusão?
O risco mais grave é confundir atraso com uma simples taxa a pagar depois. Na primeira parcela, a proteção pode nem se consolidar. Nas demais, a lei impede o salto automático do vencimento para o cancelamento definitivo, mas permite suspensão após aviso e prazo mínimo — com possível impacto retroativo sobre sinistros desde o vencimento original, se a mora não for purgada.
Antes de contratar ou renovar, vale comparar preço, forma de cobrança, coberturas e condições de pagamento. Faça uma comparação de seguro auto online na Compareemcasa e procure uma opção compatível com seu orçamento e suas necessidades.
Notas relacionadas
Deixe seu comentário