
🥇Vai renovar o seguro do carro? Veja o que você precisa saber em 2026
A renovação cria uma nova vigência e pode trazer outro preço, franquia, coberturas, limites de indenização, serviços e critérios de risco.


★
★
★
★
☆
Vai renovar o seguro do carro? Veja o que você precisa saber em 2026
Renovar o seguro auto não é apenas pagar um novo boleto. A renovação cria uma nova vigência e pode trazer outro preço, franquia, coberturas, limites de indenização, serviços e critérios de risco. Em 2026, há ainda uma mudança jurídica importante: a Lei nº 15.040/2024, em vigor desde 11 de dezembro de 2025, passou a disciplinar diretamente os contratos de seguro.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Isso exige atenção a orientações antigas ainda disponíveis na internet. A página de glossário da Susep diz que a renovação automática só poderia ocorrer uma vez, com base no antigo artigo 774 do Código Civil. Esse artigo, porém, foi revogado pela nova lei. Para contratos e renovações alcançados pelo regime vigente em 2026, prevalece a Lei nº 15.040, conforme a própria Susep esclareceu. Portanto, a resposta atual não é simplesmente “automática uma vez”: é preciso verificar a cláusula contratual e aplicar o artigo 53 da nova lei.
O que significa renovar o seguro do carro?
Renovação é a continuidade da proteção após o término da apólice anterior. Embora possa parecer uma extensão administrativa, ela inaugura novo período contratual. O seguro cobre riscos predeterminados mediante pagamento do prêmio; por isso, não se deve presumir que “continuar na mesma seguradora” mantenha tudo igual.
A apólice ou os documentos contratuais devem informar datas e horários de início e fim. A orientação oficial sobre seguro auto também registra que o produto é regido, no plano infralegal, pelas Circulares Susep nº 639/2021 e nº 621/2021, naquilo que for compatível com a lei superior.
Quando renovar?
O ponto decisivo é a data final indicada na apólice. Comece a comparação antes dela, com tempo para atualizar o perfil, analisar propostas e cumprir eventual vistoria. Não existe, para toda apólice auto, um “prazo universal” de 15, 20 ou 30 dias em que o consumidor seja obrigado a pedir a renovação. O procedimento da renovação expressa depende das condições do produto e da negociação.
Há, contudo, um prazo legal específico quando o contrato prevê renovação automática: pelo artigo 53 da Lei nº 15.040/2024, a seguradora deve avisar, até 30 dias antes do término, se decidiu não renovar ou se pretende modificar a renovação. Se ficar omissa, o contrato é automaticamente renovado. O segurado pode recusar o novo contrato antes do início da nova vigência, comunicando a seguradora ou, quando não houver averbações de riscos, deixando de pagar o prêmio único ou a primeira parcela.
Automática ou expressa: qual é a diferença?
| Modalidade | Como ocorre | Ponto de atenção |
|---|---|---|
| Automática | Depende de previsão no contrato; a continuidade opera segundo a cláusula e o artigo 53. | A seguradora deve avisar mudanças ou não renovação até 30 dias antes do fim. O silêncio leva à renovação. |
| Expressa | O segurado aceita uma proposta para a nova vigência, diretamente ou por intermédio autorizado. | Há nova análise do risco; cotação não é proposta e preço ofertado não significa cobertura já iniciada. |
Na renovação expressa, recebida uma proposta formulada pelo interessado, a seguradora tem prazo máximo de 25 dias para comunicar a recusa; ao fim, a proposta é considerada aceita. A lei admite reinício dessa contagem se forem solicitados esclarecimentos ou exames periciais. Já uma simples cotação não equivale a proposta. A íntegra publicada pela Câmara permite conferir os artigos 41, 49 e 53.
Organizados lado a lado, os dois prazos legais diretamente úteis nesta etapa — 30 dias para o aviso na renovação automática e 25 dias para recusa da proposta — têm média de 27,5 dias e diferença de 5 dias. Essa estatística é apenas descritiva: os prazos tratam de obrigações distintas e não devem ser somados.
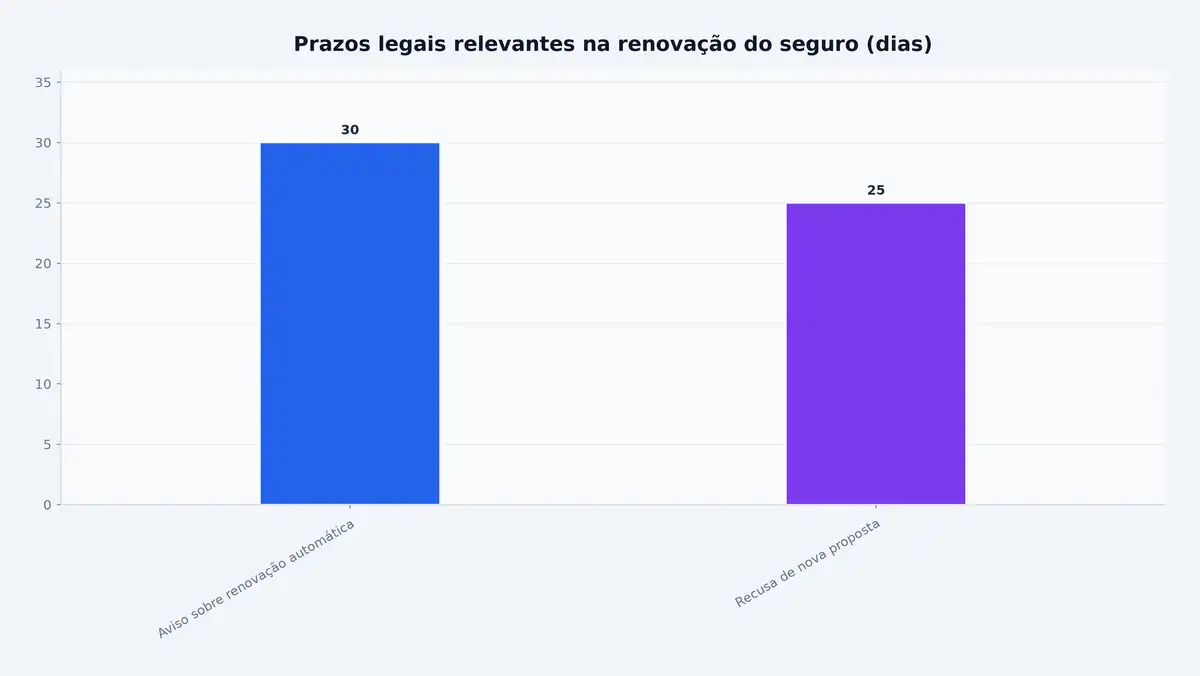
Prazos distintos previstos na Lei nº 15.040/2024. Fonte: artigos 49 e 53. Elaboração própria.
A seguradora é obrigada a renovar?
Não há um dever geral de aceitar toda renovação de seguro auto. A seguradora pode reavaliar o risco e decidir não celebrar uma nova vigência, respeitando a lei e o contrato. O que mudou para contratos com cláusula de renovação automática é o dever de informar a não renovação ou as alterações no prazo legal; a omissão produz a renovação automática.
Convém não transplantar regras de seguro de vida para automóvel. A proteção especial do artigo 124 para seguros individuais sobre vida e integridade física renovados automática e sucessivamente por mais de dez anos não é uma regra do seguro auto.
O que pode mudar na nova vigência?
| Item | O que comparar | Por que importa |
|---|---|---|
| Preço ou prêmio | Total à vista, parcelado, juros, forma e datas de pagamento | Parcela menor pode esconder custo total maior. |
| Coberturas | Colisão, incêndio, roubo e furto, terceiros, passageiros, vidros e eventos naturais | O nome comercial do plano não garante conteúdo idêntico. |
| Franquia | Valor por cobertura, modalidade e hipóteses de cobrança | É a participação do segurado no prejuízo, conforme a apólice. |
| Indenização | Valor determinado ou critério referenciado; limites para terceiros e adicionais | Define o teto ou a base de cálculo da prestação. |
| Perfil de risco | Condutores, uso, endereço de pernoite, garagem, quilometragem e alterações no veículo | Dados desatualizados podem distorcer preço e análise do risco. |
| Bônus | Classe reconhecida, sinistros considerados e regra de transferência ou interrupção | A Susep não padroniza sua aplicação; cada seguradora define critérios. |
| Assistências | Guincho, pane, carro reserva, oficinas, limites de uso e abrangência | Serviço anunciado pode ter distância, quantidade ou elegibilidade limitada. |
| Exclusões | Riscos não cobertos, obrigações e situações de perda de direito | A comparação só pelo preço ignora a extensão real da proteção. |
Preço maior não prova, sozinho, pior oferta: ele pode refletir franquia menor, limites maiores ou perfil alterado. O inverso também vale. A Susep explica, em suas perguntas frequentes, que a franquia é a parte do prejuízo atribuída ao segurado e que o bônus é critério definido pela seguradora, sem regra uniforme estabelecida pelo regulador.
O perfil merece cuidado especial. Mudança de residência, novo condutor habitual, uso profissional do carro ou alteração relevante de rotina deve ser informada com exatidão quando perguntada. Não omita dados para baratear a cotação. Ao mesmo tempo, peça que perguntas ambíguas sejam esclarecidas e guarde as respostas enviadas.
Exemplos práticos
- A proposta ficou mais barata, mas a franquia dobrou
O gasto imediato caiu, porém a retenção financeira em uma colisão parcial aumentou. Compare o prêmio total e a franquia juntos, além das hipóteses em que ela é aplicada.
- O segurado mudou de cidade
O endereço de pernoite e o padrão de uso podem mudar a avaliação. A atitude correta é atualizar o questionário e obter proposta compatível com a realidade, não apenas repetir os dados do ano anterior.
- Houve sinistro durante a vigência
A classe de bônus ou o desconto pode mudar conforme a regra da seguradora. Peça a memória da classe considerada e compare propostas com os mesmos dados; não presuma que “um sinistro” gera redução idêntica em todas as empresas.
- O cliente não quer continuar
Se a apólice não prevê renovação automática, deixar o contrato terminar encerra a cobertura na data e no horário indicados. Se prevê, o artigo 53 permite recusar antes do início da nova vigência. Formalizar a decisão e guardar protocolo reduz disputa. Depois do término, dirigir sem nova apólice significa ficar sem as coberturas contratadas anteriormente.
Perguntas frequentes
A renovação do seguro auto é automática?
Somente quando houver previsão contratual. Em 2026, a nova lei determina aviso prévio de até 30 dias antes do término para não renovação ou mudanças; a omissão da seguradora implica renovação automática.
A renovação automática só pode acontecer uma vez?
Essa era a resposta baseada no artigo 774 do Código Civil, reproduzida em material antigo da Susep. Como o dispositivo foi revogado pela Lei nº 15.040/2024, não deve ser tratado como regra vigente geral em 2026. Vale o novo regime legal, sem dispensar a leitura da cláusula da apólice.
A seguradora pode aumentar o preço?
Pode apresentar novo prêmio para a nova vigência, sujeito à aceitação. O consumidor deve comparar proposta, coberturas e franquia. Não existe percentual geral de reajuste anual do seguro auto fixado pela Susep.
Posso trocar de seguradora e manter o bônus?
Pode haver reconhecimento, mas critérios, documentos, prazos de interrupção e classe dependem das regras comerciais. Confirme por escrito na nova proposta.
Renovar dispensa análise de risco ou vistoria?
Não necessariamente. A nova vigência pode exigir atualização cadastral, análise e, conforme produto e situação do veículo, vistoria. Consulte as condições e não considere a cobertura ativa apenas porque recebeu uma cotação.
Como comparar antes de renovar
- Separe a apólice atual e a proposta de renovação.
- Padronize coberturas, limites, franquias e assistências nas cotações.
- Confira datas e horários para evitar intervalo sem proteção.
- Atualize corretamente carro, condutores, endereço e uso.
- Compare custo total, não somente a parcela.
- Leia exclusões e condições de bônus.
- Verifique se a empresa é autorizada pela Susep e guarde proposta, apólice, comprovantes e protocolos.
A conclusão é simples: renovação deve ser tratada como nova decisão de compra, não como débito recorrente invisível. Para avaliar alternativas com os mesmos parâmetros, compare coberturas e faça uma cotação de seguro auto online na Compareemcasa.
Notas relacionadas
Deixe seu comentário