
🥇O que acontece com meu seguro ao mudar de cobertura? Guia completo
Mudar de cobertura ou de seguradora é um direito do consumidor — e pode ser uma decisão financeiramente inteligente, mas exige planejamento.


★
★
★
★
☆
O que acontece com meu seguro anterior se eu mudar de cobertura?
Trocar de seguradora, ampliar coberturas ou cancelar uma apólice antes do vencimento são decisões que milhares de motoristas brasileiros tomam todos os anos — muitas vezes sem entender exatamente o que acontece com o contrato vigente. A resposta depende do tipo de mudança: se a alteração ocorre dentro da mesma seguradora, o instrumento utilizado é o endosso; se há troca de companhia, a apólice atual precisa ser formalmente cancelada. Em ambos os casos, há regras claras da Circular SUSEP nº 256/2004 sobre restituição de prêmio, prazos e transferência de bônus — e ignorá-las pode custar caro.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
O que é endosso e quando ele é usado?
O endosso é o documento formal que registra qualquer alteração em uma apólice de seguro já vigente. Segundo a Company Hero, o prazo para emissão do endosso é de até 15 dias a partir do aceite da proposta pela seguradora, conforme normas da SUSEP. Ele pode ser utilizado para:
- Incluir ou excluir coberturas (upgrade ou downgrade);
- Trocar o veículo segurado;
- Alterar dados do condutor principal;
- Modificar o valor segurado (importância segurada);
- Cancelar a apólice (endosso de cancelamento).
Quando o segurado solicita um upgrade de cobertura — por exemplo, adicionar proteção a terceiros ou incluir cobertura de vidros —, a apólice não é cancelada: ela continua vigente e a seguradora cobra a diferença de prêmio proporcional ao período restante. No downgrade, o processo é inverso: a seguradora devolve a diferença de prêmio referente às coberturas removidas, também de forma proporcional.
Atenção: durante o intervalo entre a solicitação e a emissão do endosso (até 15 dias), as novas coberturas ainda não estão formalmente ativas. Por isso, é fundamental confirmar com a seguradora a data exata de início da nova cobertura antes de qualquer ocorrência.
O que acontece com a apólice ao trocar de seguradora?
Ao migrar para outra companhia, a apólice anterior não se encerra automaticamente. O segurado precisa solicitar o cancelamento formal por meio de um endosso de cancelamento. A data de início desse endosso marca o fim da cobertura anterior — e o veículo fica desprotegido a partir desse momento, caso a nova apólice ainda não esteja ativa.
A recomendação dos especialistas é clara: nunca cancele a apólice atual antes de ter a nova contratada e ativa. O ideal é iniciar o processo de cotação e contratação com pelo menos 30 dias de antecedência em relação ao vencimento ou à data de cancelamento desejada, conforme orientam especialistas do setor.
Tenho direito à restituição do prêmio ao cancelar?
Sim — com condições. A Circular SUSEP nº 256/2004 determina que, em cancelamentos solicitados pelo segurado com pagamentos em dia, a seguradora deve usar a Tabela de Prazo Curto para calcular o valor a ser devolvido. Essa tabela define o percentual do prêmio que a seguradora pode reter com base no número de dias de cobertura já utilizados.
O gráfico abaixo ilustra como o percentual retido cresce progressivamente com o tempo de uso da apólice:
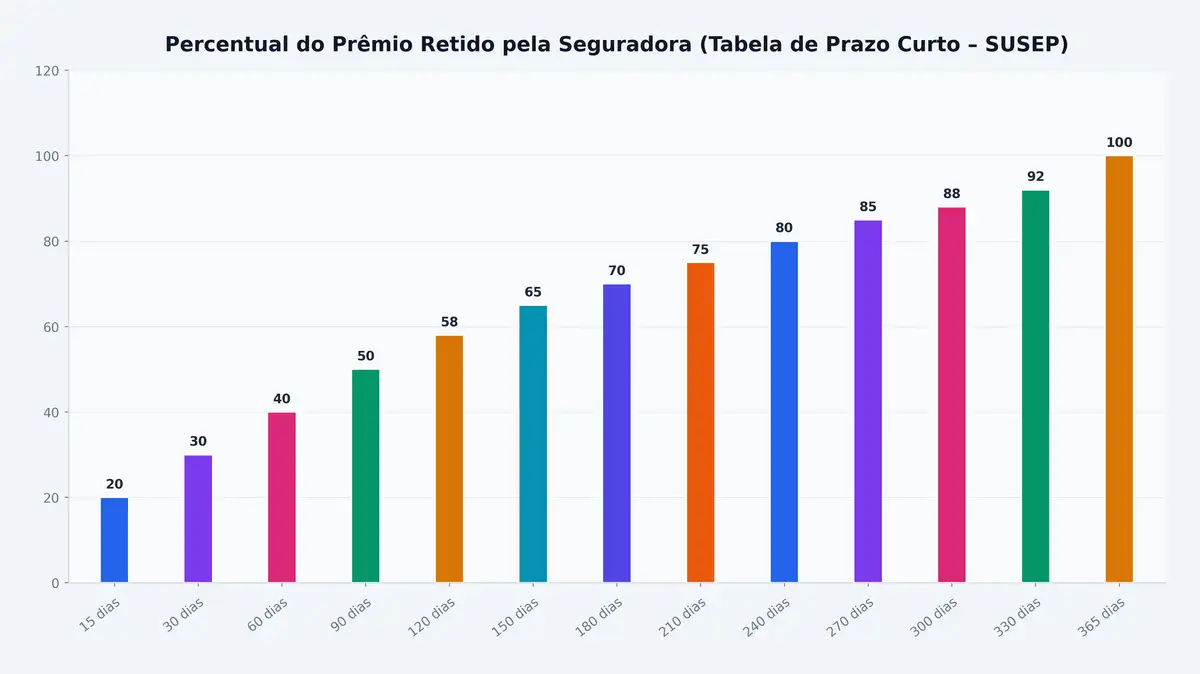
Percentual do prêmio retido pela seguradora conforme dias de uso (Tabela de Prazo Curto – Circular SUSEP 256/2004). Valores aproximados baseados na tabela padrão de mercado.
Na prática: se o prêmio total da apólice foi de R$ 2.000 e o segurado cancela após 60 dias de cobertura, a seguradora retém aproximadamente 40% do prêmio (R$ 800), devolvendo R$ 1.200. Quanto mais tarde o cancelamento, menor a restituição — aos 180 dias, a retenção já chega a cerca de 70%.
Importante: o IOF (7,38%) e os emolumentos (custo de emissão da apólice) também podem ser retidos pela seguradora, independentemente do momento do cancelamento, conforme previsto nas condições contratuais de cada apólice.
Nos casos de cancelamento por inadimplência, a lógica é diferente: não há devolução de valores. A Circular SUSEP nº 239/2003 determina que, nessa situação, calcula-se apenas quantos dias de cobertura o segurado teve direito com base no que pagou — sem restituição em dinheiro.
E o bônus? Ele é perdido na troca?
Não necessariamente. A classe de bônus é vinculada ao CPF do segurado — não ao veículo nem à seguradora — e pode ser transferida para uma nova companhia. Para isso, o segurado deve solicitar à seguradora anterior uma carta de classe de bônus, que será enviada à nova seguradora. O processo pode levar alguns dias, mas é garantido pelas regulamentações da SUSEP.
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
O sistema de bônus funciona em uma escala de 0 a 10: a cada ano sem sinistros, o segurado ganha uma classe, que representa um desconto progressivo no prêmio. Se houver um sinistro, perde-se uma classe. Segundo informações de mercado, o bônus pode ser mantido por até 4 anos sem uso — ou seja, mesmo que o segurado fique sem seguro por um período, o histórico não é perdido imediatamente.
Atenção: em 2024, a SUSEP chegou a propor mudanças nas regras de bônus que incluíam restrições à transferência entre CPFs. A Fenacor obteve medida cautelar suspendendo essas alterações, e as regras anteriores seguem vigentes enquanto o tema é debatido no setor.
Tabela comparativa: cenários comuns ao mudar de cobertura
A análise dos seis cenários mais frequentes — compilados a partir das normas da SUSEP e das práticas de mercado — revela que o risco de lacuna de cobertura é o denominador comum em quase todos os casos. Veja o resumo:
| Cenário | Tipo de mudança | O que acontece com a apólice | Restituição de prêmio? | Bônus | Principal risco |
|---|---|---|---|---|---|
| Troca de seguradora | Cancelamento + nova contratação | Apólice atual encerrada via endosso de cancelamento | Sim – proporcional (Tabela de Prazo Curto) | Transferível via carta de bônus (mesmo CPF) | Lacuna de cobertura entre cancelamento e nova apólice |
| Upgrade de cobertura (mesma seguradora) | Endosso de alteração | Apólice continua vigente; novas coberturas adicionadas | Não – há cobrança de diferença de prêmio | Mantido sem alteração | Período de até 15 dias sem a nova cobertura ativa |
| Downgrade de cobertura (mesma seguradora) | Endosso de alteração | Apólice continua vigente; coberturas reduzidas | Sim – diferença de prêmio devolvida proporcionalmente | Pode ser reduzido se houver mudança de categoria tarifária | Perda de coberturas importantes sem perceber |
| Cancelamento antecipado pelo segurado | Rescisão unilateral | Apólice encerrada na data do cancelamento | Sim – calculada pela Tabela de Prazo Curto | Mantido por até 4 anos sem uso | Ficar sem cobertura; perder bônus se não contratar novo seguro |
| Cancelamento por inadimplência | Rescisão pela seguradora | Apólice cancelada após prazo de carência | Não – calcula-se apenas dias de cobertura pelo valor pago | Pode ser zerado ou reduzido | Ficar sem cobertura sem perceber; perda do bônus acumulado |
| Renovação com troca de seguradora | Nova contratação no vencimento | Apólice anterior encerra no vencimento; nova inicia | Não se aplica (encerramento natural) | Transferível mediante carta de bônus | Lapso de cobertura se nova apólice não iniciar no dia seguinte |
Quais são os principais erros que os motoristas devem evitar?
1. Cancelar antes de contratar o novo seguro
O erro mais comum — e mais perigoso. Qualquer acidente ocorrido no intervalo entre o cancelamento da apólice antiga e a ativação da nova fica sem cobertura. O prejuízo pode ser significativo, especialmente em casos de colisão, roubo ou danos a terceiros.
2. Não solicitar a carta de classe de bônus
Ao trocar de seguradora sem solicitar formalmente a carta de bônus, o segurado pode perder o histórico acumulado e pagar um prêmio mais alto na nova apólice. A carta deve ser solicitada à seguradora anterior antes ou no momento do cancelamento.
3. Ignorar a Tabela de Prazo Curto
Muitos segurados esperam receber de volta o valor proporcional exato ao período não utilizado — mas a Tabela de Prazo Curto é mais onerosa do que uma divisão simples. Cancelar após 6 meses, por exemplo, pode resultar na retenção de cerca de 70% do prêmio, não apenas 50%.
4. Não ler as condições contratuais sobre indenização integral
Quando há indenização integral (perda total do veículo), a seguradora pode, em alguns contratos, reter o prêmio restante sem devolução — desde que essa cláusula esteja expressa nas condições contratuais. Verifique antes de assinar.
5. Confundir downgrade com economia real
Reduzir coberturas pode parecer uma saída para diminuir o prêmio, mas eliminar proteções como danos a terceiros ou cobertura de roubo pode expor o motorista a riscos financeiros muito maiores do que a economia gerada.
Dicas práticas para escolher uma nova cobertura
- Avalie o valor do veículo: carros mais novos ou de maior valor de mercado justificam coberturas mais abrangentes (casco + terceiros + assistência 24h).
- Considere o perfil de uso: quem usa o carro diariamente em grandes centros urbanos tem maior exposição a riscos do que quem usa esporadicamente.
- Compare franquias: franquias mais altas reduzem o prêmio, mas aumentam o desembolso em caso de sinistro.
- Verifique a rede credenciada: oficinas e serviços de assistência disponíveis na sua região são um critério importante.
- Cote em múltiplas seguradoras: os preços variam significativamente entre companhias para o mesmo perfil de risco. A Compareemcasa permite comparar cotações de diferentes seguradoras em um único lugar, de forma rápida e sem burocracia.
Limites do que sabemos e riscos a considerar
As regras descritas neste artigo seguem as normas vigentes da SUSEP, mas é importante destacar que cada seguradora pode ter condições específicas em suas apólices — especialmente em relação à retenção de emolumentos, prazos de aviso prévio e critérios de manutenção de bônus. Além disso, o debate sobre as novas regras de bônus ainda está em curso: a medida cautelar da Fenacor suspendeu as alterações propostas em 2024, mas o tema pode voltar à pauta regulatória.
Outro ponto de atenção: a Tabela de Prazo Curto apresentada neste artigo reflete os percentuais padrão de mercado baseados na Circular SUSEP 256/2004 — os valores exatos podem variar conforme a apólice e a seguradora. Sempre solicite o cálculo formal à sua seguradora antes de tomar a decisão de cancelamento.
Conclusão
Mudar de cobertura ou de seguradora é um direito do consumidor — e pode ser uma decisão financeiramente inteligente. Mas exige planejamento. Os pontos essenciais são: nunca cancele antes de ter a nova apólice ativa, solicite a carta de bônus para preservar seu histórico, entenda como a Tabela de Prazo Curto afeta a restituição e leia as condições contratuais com atenção. Feito isso, a troca pode resultar em melhor cobertura, menor prêmio e mais tranquilidade.
Antes de tomar qualquer decisão, vale a pena cotar online na Compareemcasa e comparar as opções disponíveis para o seu perfil — sem compromisso e com total transparência.
FAQ – Perguntas Frequentes
Posso cancelar meu seguro auto a qualquer momento?
Sim. O segurado pode solicitar o cancelamento da apólice a qualquer momento, sem multa. O que ocorre é o cálculo de eventual restituição de prêmio com base na Tabela de Prazo Curto (Circular SUSEP 256/2004). Não há penalidade financeira pelo cancelamento em si, mas o valor devolvido será menor quanto mais tarde for feito o pedido.
Quanto tempo leva para receber a restituição após o cancelamento?
O prazo varia conforme a seguradora e as condições contratuais. Em geral, as seguradoras processam a devolução em até 30 dias após a confirmação do cancelamento. Caso haja atraso, o segurado pode acionar os canais de atendimento da SUSEP (0800 021 8484) ou registrar reclamação no portal consumidor.gov.br.
O bônus do seguro é perdido se eu ficar um tempo sem seguro?
Não imediatamente. O bônus acumulado pode ser mantido por até 4 anos sem uso, dependendo das regras da seguradora. Após esse período, o histórico pode ser zerado. Por isso, ao cancelar um seguro, é recomendável contratar um novo dentro desse prazo para preservar o desconto acumulado.
Posso transferir meu bônus para outra pessoa?
Em geral, o bônus é pessoal e vinculado ao CPF do titular. Algumas seguradoras permitem a transferência entre cônjuges ou entre pais e filhos, mediante uma carta de Transferência de Obrigações e Direitos (TOD). Consulte as condições específicas da sua seguradora antes de solicitar essa transferência.
O que acontece com o bônus se eu acionar o seguro?
A cada sinistro em que o segurado aciona a apólice para indenização ou reparo, perde-se uma classe de bônus. Se o segurado tiver, por exemplo, classe 5 (com desconto correspondente), após um sinistro passará para a classe 4. Em casos de perda total, o seguro é encerrado e o bônus restante pode ser utilizado na contratação de uma nova apólice para outro veículo.
Notas relacionadas
Deixe seu comentário