
🥇Emprestei meu carro para um amigo e ele bateu: o seguro cobre?
Saiba quando o seguro auto cobre, quais são as exclusões, a diferença entre condutor eventual e habitual, e como proteger sua apólice no Brasil.


★
★
★
★
★
Emprestei meu carro para um amigo e ele bateu: o seguro cobre?
"Era uma sexta-feira à noite quando meu telefone tocou. Do outro lado da linha, a voz nervosa do meu amigo Lucas: "Cara, bati o seu carro. Não foi nada grave, mas o para-choque do outro veículo ficou destruído." Meu primeiro pensamento foi: o seguro vai cobrir isso? Afinal, não era eu quem estava ao volante — e eu nunca tinha pensado nessa possibilidade antes de emprestar as chaves."
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Esse cenário é muito mais comum do que parece. Emprestar o carro para um amigo ou familiar é uma prática cotidiana no Brasil, mas poucos proprietários sabem exatamente o que acontece com a apólice quando o sinistro ocorre com outra pessoa dirigindo. A resposta, como quase tudo em seguros, depende de uma série de fatores — e entendê-los pode fazer a diferença entre receber a indenização ou arcar com o prejuízo do próprio bolso.
O que diz a regulamentação brasileira?
No Brasil, o seguro de automóvel é regulado pela SUSEP, sendo a Circular SUSEP nº 639/2021 o principal normativo vigente para o setor. Essa circular estabelece que o seguro pode ser contratado tanto vinculado ao veículo quanto ao condutor — uma inovação que ampliou as possibilidades de cobertura no mercado brasileiro.
O contexto importa: segundo a CNseg (via Valor Econômico), apenas 30% da frota nacional possui apólice de seguro — o equivalente a 20,1 milhões de veículos segurados em uma frota total de 72 milhões de automóveis e caminhonetes (dados de maio de 2024). Isso significa que 70% dos veículos circulam sem qualquer proteção privada, o que torna a compreensão das coberturas ainda mais crítica para quem tem seguro.
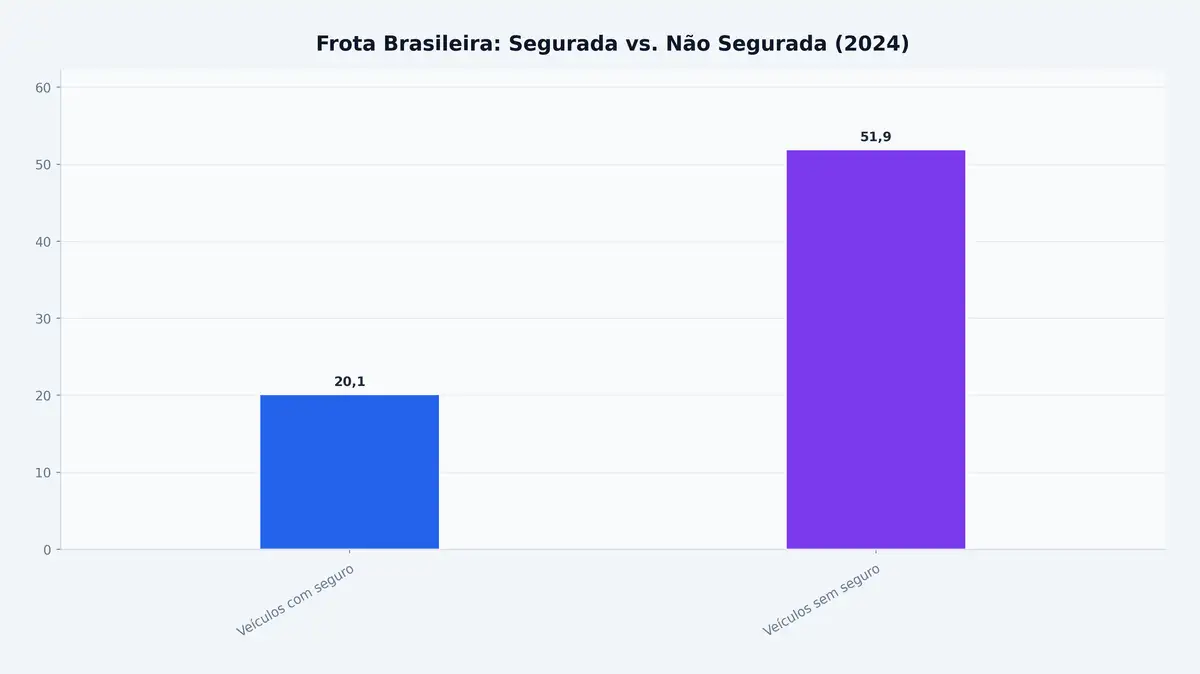
Frota Brasileira: Segurada vs. Não Segurada (2024) — Fonte: CNseg / Ministério dos Transportes
A regra geral: o seguro cobre, mas com condições
A resposta curta é: sim, o seguro auto cobre sinistros com outra pessoa dirigindo — mas com condições importantes. Conforme explica a Allianz, qualquer pessoa que utilize o veículo com qualquer grau de frequência deve ser incluída na apólice como condutora adicional. A não inclusão pode ser considerada má-fé e resultar na negativa de cobertura.
O conceito central aqui é a distinção entre condutor eventual e condutor habitual:
- Condutor eventual: aquele que usa o carro esporadicamente, sem regularidade. As seguradoras entendem que esse perfil está coberto pela apólice padrão, sem necessidade de inclusão formal — desde que atenda aos demais requisitos contratuais.
- Condutor habitual: aquele que usa o veículo com frequência. Segundo a Genebra Seguros, se a pessoa conduzir o veículo por mais de 15% do tempo, ela deve constar como condutora adicional na apólice. A omissão desse dado pode levar à recusa do sinistro.
Conforme apurado pela Auto Esporte, as seguradoras entendem que motoristas não cadastrados na apólice como condutores secundários estão cobertos se o uso do carro for esporádico — e a seguradora verifica esse caráter eventual durante a análise do sinistro.
Tabela de cobertura: quando o seguro paga e quando não paga?
A análise de cobertura varia conforme o perfil do condutor e as condições da apólice. A tabela abaixo consolida os principais cenários, com base nas condições gerais das principais seguradoras do mercado brasileiro:
| Situação | Seguro Compreensivo | Cobertura a Terceiros (RCF) | Observação |
|---|---|---|---|
| Amigo habilitado, uso eventual | ✅ Coberto | ✅ Coberto | Condutor eventual coberto pela apólice padrão |
| Amigo habilitado, uso frequente (não declarado) | ⚠️ Risco de negativa | ⚠️ Risco de negativa | Condutor habitual deve constar na apólice |
| Amigo incluído como condutor adicional | ✅ Coberto | ✅ Coberto | Cobertura plena garantida |
| Amigo sem CNH ou com CNH vencida | ❌ Não coberto | ❌ Não coberto | Exclusão contratual e legal |
| Amigo menor de 26 anos (não declarado) | ⚠️ Risco de negativa | ⚠️ Risco de negativa | Faixa etária de risco deve ser informada |
| Amigo sob efeito de álcool ou drogas | ❌ Não coberto | ❌ Não coberto | Exclusão por agravamento de risco |
Tipos de cobertura envolvidos
Seguro compreensivo
O seguro compreensivo cobre danos ao próprio veículo segurado — inclusive em casos de colisão causada por um condutor eventual. É nessa cobertura que o proprietário se ampara para reparar o próprio carro após o acidente. A franquia é aplicável nesse caso.
Responsabilidade Civil Facultativa (RCF)
A RCF, também chamada de seguro contra terceiros, cobre os danos materiais e corporais causados a outras pessoas. Segundo a MAPFRE, essa cobertura inclui reparos no veículo do terceiro, despesas médicas e hospitalares, indenizações por invalidez ou morte e danos morais — tudo até o limite contratado. Importante: não há franquia para a cobertura de danos a terceiros, conforme a FenSeg.
DPVAT
O DPVAT é o seguro obrigatório de danos pessoais causados por veículos automotores. Ele cobre danos corporais a terceiros independentemente de quem esteja conduzindo o veículo, mas não cobre danos materiais — diferença fundamental em relação à RCF.
Quais são as principais exclusões?
Conhecer as exclusões é tão importante quanto entender as coberturas. As situações mais comuns em que a seguradora pode recusar a indenização incluem:
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
- Condutor sem habilitação válida: CNH vencida, suspensa ou de categoria incompatível configura exclusão de cobertura, com base no princípio de agravamento do risco, conforme aponta o Âmbito Jurídico.
- Condutor habitual não declarado: omitir que um familiar ou amigo usa o carro com frequência pode ser interpretado como má-fé contratual.
- Condutor sob efeito de álcool ou substâncias: exclusão expressa na maioria das apólices.
- Condutor menor de 26 anos não declarado: se há alguém nessa faixa etária que reside com o segurado e usa o veículo, a seguradora deve ser informada.
- Danos intencionais: qualquer sinistro provocado de forma deliberada não é coberto.
Segundo o portal Dias Ribeiro Advocacia, há seguradoras que não cobrem o sinistro se o carro for conduzido por uma pessoa que não aparece como condutor secundário — tornando o empréstimo do carro um risco real dependendo das condições contratuais específicas.
Responsabilidade civil do proprietário
Além da questão securitária, há uma dimensão legal relevante: o proprietário do veículo pode ser responsabilizado civilmente por danos causados pelo condutor a quem emprestou o carro. O Código Civil Brasileiro (art. 932 e 933) estabelece a responsabilidade objetiva do proprietário em determinadas situações, especialmente quando há culpa na escolha do condutor — por exemplo, ao emprestar o carro para alguém sabidamente imprudente ou sem habilitação.
Conforme destaca a Smartia, ao ceder o veículo, o proprietário assume uma responsabilidade compartilhada com o condutor. Em caso de danos não cobertos pelo seguro, o proprietário pode acionar o condutor para ressarcimento — mas isso implica desgaste e, muitas vezes, processos judiciais.
Como proteger seu seguro ao emprestar o carro?
- Verifique a CNH do condutor: confirme que a habilitação está válida, dentro do prazo e na categoria correta.
- Leia as condições gerais da apólice: cada seguradora tem regras específicas sobre condutores eventuais e habituais.
- Inclua condutores frequentes como adicionais: o custo adicional costuma ser menor do que o risco de ter um sinistro negado.
- Informe a faixa etária corretamente: se há motoristas entre 18 e 25 anos que usam o veículo, declare isso na apólice.
- Não aceite acordos sem consultar a seguradora: acione a seguradora antes de qualquer acordo direto com o terceiro prejudicado.
Limites e incertezas: o que a apólice não deixa claro
Um ponto de atenção relevante é que não existe uma definição legal única para "condutor eventual" no Brasil. A Genebra Seguros menciona o parâmetro de 15% do tempo de uso como referência, mas cada seguradora pode adotar critérios distintos — criando uma zona cinzenta que, em caso de sinistro, pode ser interpretada de forma desfavorável ao segurado.
A Minuto Seguros alerta que algumas seguradoras exigem apenas informações genéricas (como faixa etária do condutor), enquanto outras pedem dados completos do condutor adicional. Essa variação torna essencial a leitura atenta das condições gerais antes de qualquer empréstimo.
O seguro cobre — se você fizer a sua parte
O seguro auto brasileiro oferece proteção robusta para situações de empréstimo — desde que o condutor esteja habilitado, o uso seja esporádico e as informações da apólice estejam atualizadas. Quando essas condições não são atendidas, a cobertura pode ser negada, deixando o proprietário exposto a prejuízos financeiros e responsabilidades legais.
Antes de entregar as chaves, vale dois minutos de verificação: CNH válida, condições da apólice e, se necessário, inclusão do condutor como adicional. Esses passos simples garantem que, em caso de sinistro, o seguro faça o que foi contratado para fazer.
Ainda não tem seguro auto ou quer revisar sua cobertura? Compare as melhores opções do mercado de forma rápida e gratuita na Compareemcasa — em poucos minutos você recebe cotações personalizadas e pode contratar online com total segurança.
Notas relacionadas
Deixe seu comentário