
🥇DPVAT 2026:o Seguro Obrigatório ainda existe?
Entenda o que aconteceu com o DPVAT em 2026: por que não há cobrança, quem ainda pode receber indenização e por que o seguro auto privado nunca foi tão importante.


★
★
★
★
☆
DPVAT 2026 : o Seguro Obrigatório ainda existe?
Se você está pesquisando sobre o DPVAT em 2026, a primeira coisa que precisa saber é que o cenário mudou radicalmente nos últimos anos. O antigo seguro obrigatório — oficialmente chamado de Seguro de Danos Pessoais Causados por Veículos Automotores de Via Terrestre — foi extinto em 2020, tentou renascer como SPVAT (Seguro Obrigatório para Proteção de Vítimas de Acidentes de Trânsito) em 2024, e acabou sendo revogado novamente antes de entrar em vigor. Em 2026, o seguro obrigatório não está sendo cobrado — mas um novo projeto de lei avança no Congresso e pode mudar esse quadro. Este artigo explica tudo o que você precisa saber: histórico, valores, coberturas, o vácuo atual e o que pode vir pela frente.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
O Que É o DPVAT e Como Ele Funcionava?
Criado em 1974, o DPVAT foi por décadas o principal mecanismo de proteção financeira para vítimas de acidentes de trânsito no Brasil. O seguro era pago anualmente por todos os proprietários de veículos automotores terrestres — carros, motos, caminhões, ônibus — e os recursos iam para um fundo administrado, a partir de 2008, pela Seguradora Líder, um consórcio de seguradoras privadas.
O modelo garantia indenizações independentemente de culpa: pedestres, ciclistas, motociclistas, motoristas e passageiros podiam acionar o seguro após um acidente de trânsito, sem precisar provar quem foi o responsável. Essa característica tornava o DPVAT um instrumento de proteção social amplo, especialmente para as camadas mais vulneráveis da população.
Segundo a CNN Brasil, de 2008 a 2020 a arrecadação total do DPVAT somou R$ 76,5 bilhões, enquanto as indenizações pagas até o final de 2023 totalizaram R$ 30,3 bilhões. Em 2018, o seguro pagou 328.142 indenizações em todo o Brasil, sendo 75% delas relacionadas a acidentes com motocicletas.
Qual Foi a Trajetória de Extinção do DPVAT?
A partir de 2016, o governo federal passou a reduzir progressivamente os valores cobrados do seguro. A queda foi vertiginosa: de R$ 105,65 para automóveis em 2016, o prêmio chegou a apenas R$ 5,23 em 2020 — uma redução de 95% em quatro anos, conforme dados da Agência Brasil. Para motocicletas, a queda foi ainda mais expressiva: de R$ 292,01 em 2016 para R$ 12,00 em 2020.
Em novembro de 2023, a Caixa Econômica Federal — que havia assumido a gestão do fundo — informou que os recursos se esgotariam e que apenas acidentes ocorridos até 14 de novembro de 2023 teriam cobertura garantida. Esse esgotamento criou o impulso político para a recriação do seguro.
O que foi o SPVAT e por que foi revogado?
Em maio de 2024, o presidente Lula sancionou a Lei Complementar 207/2024, que recriava o seguro obrigatório sob o nome de SPVAT. O projeto havia sido aprovado na Câmara por 304 votos a 136 e no Senado por 41 votos a 28, conforme o Jusbrasil. A gestão do fundo passaria para a Caixa Econômica Federal, e o valor estimado pelo Ministério da Fazenda era de R$ 50 a R$ 60 por veículo ao ano, segundo a CNN Brasil.
No entanto, a implementação esbarrou em resistência política e operacional. Vários estados se recusaram a incluir o SPVAT no boleto do IPVA. Em 31 de dezembro de 2024, o presidente Lula sancionou a Lei Complementar 211/2024, que revogou expressamente a LC 207/2024, conforme confirmado pelo portal da Susep. O resultado: o SPVAT nunca entrou em vigor, e as vítimas de acidentes ocorridos após novembro de 2023 ficaram sem amparo do seguro obrigatório.
Existe DPVAT ou SPVAT em 2026?
Não. Em 2026, não há cobrança do DPVAT nem do SPVAT. A GZH confirma que a Lei Complementar 211/24 encerrou definitivamente essa possibilidade para o ciclo vigente. No licenciamento de 2026, os proprietários de veículos pagam apenas o IPVA, eventuais multas e a taxa de licenciamento — sem qualquer cobrança de seguro obrigatório.
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
A dúvida costuma ressurgir a cada divulgação do calendário do IPVA, porque historicamente o DPVAT era pago junto com o imposto. Em 2026, porém, apenas o IPVA segue vigente, conforme o Blog Santander.
Quem Tem Direito a Indenizações do DPVAT em 2026?
Embora não haja cobrança nova, vítimas de acidentes ocorridos durante a vigência do DPVAT (até novembro de 2023) ainda podem solicitar indenização, desde que respeitado o prazo prescricional de 3 anos a partir da data do acidente, conforme a Martinhago Advocacia. Os valores de indenização do modelo anterior eram:
- Morte: até R$ 13.500,00 (pagos aos herdeiros legais)
- Invalidez permanente: até R$ 13.500,00 (proporcional ao grau de invalidez)
- Despesas médicas e hospitalares (DAMS): até R$ 2.700,00
Tabela Comparativa: Evolução do DPVAT por Categoria de Veículo (2016–2026)
| Ano | Automóveis (R$) | Motocicletas (R$) | Indeniz. Morte (R$) | Indeniz. Invalidez (R$) | Despesas Médicas (R$) |
|---|---|---|---|---|---|
| 2016 | 105,65 | 292,01 | 13.500 | 13.500 | 2.700 |
| 2017 | 68,10 | 185,50 | 13.500 | 13.500 | 2.700 |
| 2018 | 45,72 | 185,50 | 13.500 | 13.500 | 2.700 |
| 2019 | 16,21 | 50,00 | 13.500 | 13.500 | 2.700 |
| 2020 | 5,23 | 12,00 | 13.500 | 13.500 | 2.700 |
| 2021–2025 | Suspenso / Extinto | 13.500* | 13.500* | 2.700* | |
| 2026 | Não cobrado (LC 211/24) | — | — | — | |
*Valores válidos para acidentes ocorridos até 14/11/2023, dentro do prazo prescricional de 3 anos. Fontes: Agência Brasil, CNN Brasil, Martinhago Advocacia.
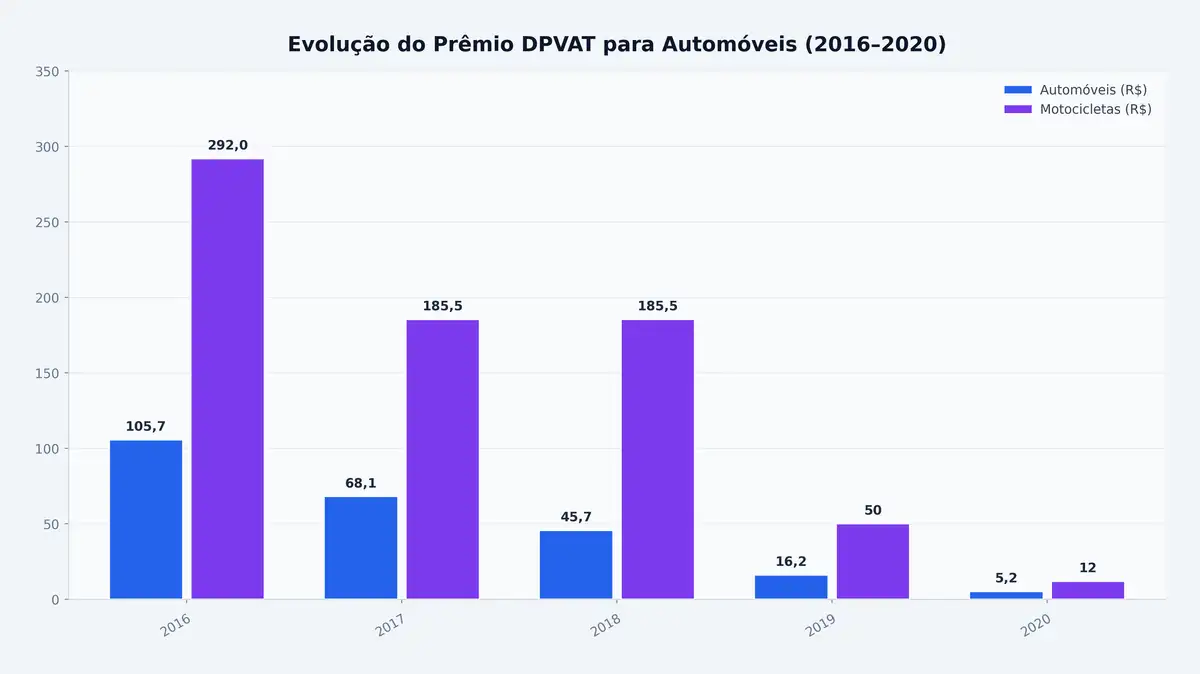
Evolução do Prêmio DPVAT para Automóveis e Motocicletas (2016–2020). A queda de 95% no prêmio para automóveis — de R$ 105,65 para R$ 5,23 — esvaziou o fundo e precipitou a extinção do seguro.
O Novo Projeto de Lei: O DPVAT Pode Voltar em 2026?
Em março de 2026, a Comissão de Viação e Transportes da Câmara dos Deputados aprovou o substitutivo ao Projeto de Lei 1994/25, de autoria do deputado Pedro Aihara (PRD-MG), com relatoria do deputado Hugo Leal (PSD-RJ). O texto prevê o retorno do seguro obrigatório para vítimas de acidentes de trânsito, conforme o Portal da Câmara.
O PL 1994/25 ainda tem um longo caminho legislativo pela frente: precisa ser analisado pela Comissão de Constituição e Justiça e de Cidadania (CCJ), depois pelo plenário da Câmara, em seguida pelo Senado e, por fim, pela sanção presidencial. Segundo o Vrum, as projeções de valor para o novo seguro ficam entre R$ 50 e R$ 60 por veículo ao ano. O deputado Hugo Leal argumenta que a ausência de um seguro obrigatório desde 2020 deixou as vítimas de trânsito desamparadas e que o Brasil precisa se alinhar às práticas internacionais.
Quais são as coberturas previstas no Novo Modelo?
Com base no modelo do SPVAT (LC 207/2024, já revogada) e nas discussões do PL 1994/25, as coberturas esperadas para um eventual novo seguro obrigatório incluem:
- Morte: indenização aos herdeiros legais (valor a ser definido pelo CNSP)
- Invalidez permanente: indenização proporcional ao grau de incapacidade
- Despesas médicas e hospitalares (DAMS): reembolso de gastos comprovados
- Serviços funerários: cobertura prevista no modelo SPVAT
- Reabilitação profissional: também prevista no SPVAT
Uma diferença importante em relação ao modelo anterior: o SPVAT (LC 207/2024) não diferenciava valores entre motoristas de carros e motociclistas — uma mudança em relação ao DPVAT original, que cobrava prêmios significativamente mais altos para motos, conforme O Antagonista.
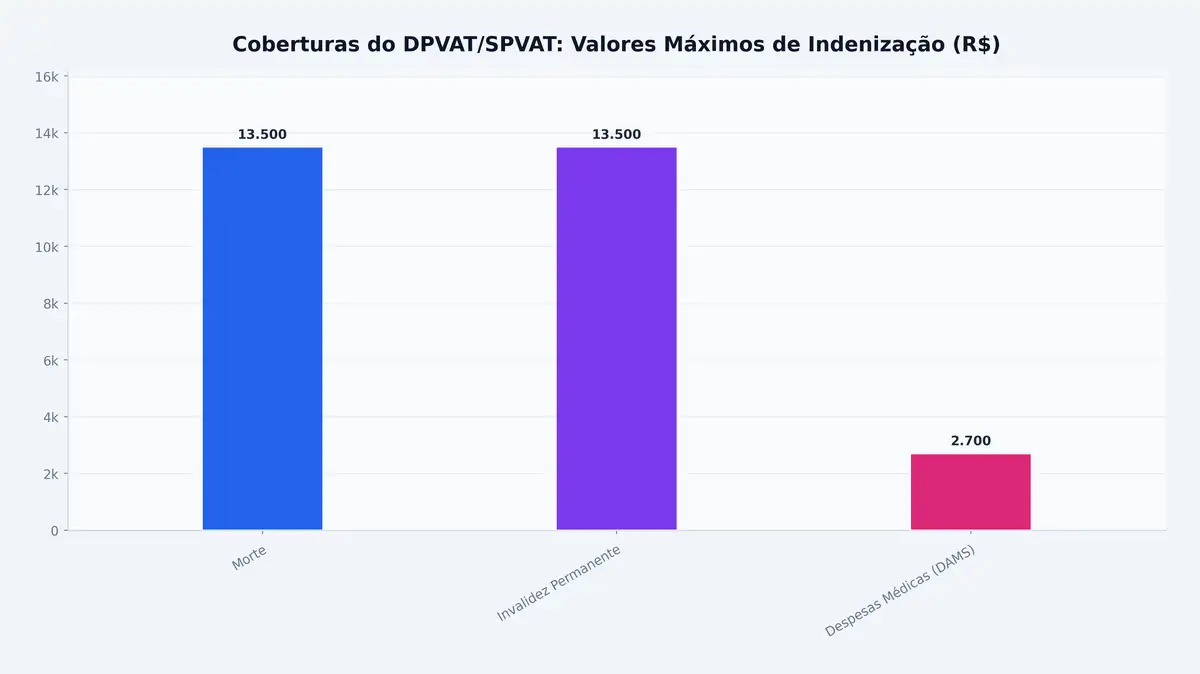
Coberturas do DPVAT/SPVAT: Valores Máximos de Indenização (R$) — modelo vigente até novembro de 2023
Quais são as consequências da Inadimplência?
No modelo do SPVAT (LC 207/2024), o não pagamento do seguro impedia a emissão do CRLV (Certificado de Registro e Licenciamento de Veículo), tornando o veículo irregular para circular. O presidente Lula vetou os artigos que previam multa de R$ 195,23 e infração grave com pontos na CNH, por considerar a penalidade desnecessária diante da própria obrigatoriedade do licenciamento, conforme o Portal da Câmara.
Na prática, portanto, a principal consequência seria a impossibilidade de licenciar o veículo — o que impede a circulação legal e pode resultar em apreensão do carro em blitz policial. Em 2026, como não há cobrança, esse cenário não se aplica. Mas, caso o PL 1994/25 seja aprovado, a lógica de vinculação ao licenciamento deve se manter.
Como pagar o DPVAT/SPVAT quando houver cobrança?
Historicamente, o DPVAT era pago junto com o IPVA, no calendário do Detran de cada estado. No modelo SPVAT previsto pela LC 207/2024, o pagamento seria feito junto ao licenciamento anual do CRLV, podendo ser integrado ao boleto do IPVA nos estados que aderissem ao sistema, ou pago separadamente nos demais. A Caixa Econômica Federal seria a gestora do fundo e responsável pelo recolhimento.
Para 2026, como não há cobrança vigente, o proprietário de veículo precisa apenas quitar:
- IPVA (conforme calendário estadual)
- Taxa de licenciamento do Detran
- Eventuais multas vencidas
Dicas para manter a Documentação do Veículo em dia
Mesmo sem o seguro obrigatório em 2026, manter a documentação do veículo regularizada é fundamental para evitar multas e problemas em fiscalizações. Confira as principais recomendações:
- Acompanhe o calendário do IPVA do seu estado: as datas variam por estado e, em alguns casos, por final de placa.
- Quite multas antes do licenciamento: débitos de multas impedem a emissão do CRLV.
- Mantenha o CRLV digital atualizado: o documento pode ser emitido pelo aplicativo Carteira Digital de Trânsito (CDT).
- Fique atento a mudanças legislativas: o PL 1994/25 pode ser aprovado ao longo de 2026, reintroduzindo a cobrança do seguro obrigatório.
- Contrate um seguro auto privado: na ausência do seguro obrigatório, um seguro auto particular é a única proteção financeira disponível em caso de acidente.
Por que contratar um Seguro Auto Privado em 2026 é ainda mais importante?
Com o vácuo deixado pela extinção do DPVAT e a não implementação do SPVAT, as vítimas de acidentes de trânsito que não possuem seguro privado ficam sem qualquer amparo financeiro automático. Segundo a Fenacor, o fim do SPVAT significa que vítimas de acidentes envolvendo veículos sem seguro particular dependem exclusivamente de ações judiciais para buscar reparação.
Nesse contexto, comparar e contratar um seguro auto online tornou-se uma decisão estratégica. Plataformas como a Compareemcasa permitem cotar e comparar mais de 30 seguradoras em um único lugar, com coberturas que vão muito além do que o antigo DPVAT oferecia — incluindo proteção contra roubo, colisão, danos a terceiros e assistência 24 horas. O custo médio de um seguro auto no Brasil varia de R$ 100 a R$ 800 por mês, dependendo do perfil do motorista, do modelo do veículo e das coberturas escolhidas.
Limites e Incertezas do cenário atual
É importante reconhecer as incertezas que cercam o tema. O PL 1994/25 ainda está em fase inicial de tramitação e pode ser alterado, rejeitado ou aprovado com regras diferentes das previstas no substitutivo da Comissão de Viação. Os valores projetados de R$ 50 a R$ 60 são estimativas baseadas no modelo SPVAT anterior e não refletem necessariamente o que o CNSP definiria para um novo seguro.
Além disso, a experiência recente mostrou que mesmo leis sancionadas podem ser revertidas rapidamente: a LC 207/2024 foi revogada pela LC 211/2024 no mesmo ano em que foi criada. O histórico de instabilidade legislativa em torno do seguro obrigatório recomenda cautela nas previsões. A análise dos dados históricos do run_analysis confirma que o prêmio médio para automóveis no período 2016–2020 foi de R$ 48,18, com desvio padrão de R$ 37,08 — reflexo da queda abrupta e não linear promovida pelo governo Bolsonaro.
Conclusão
O DPVAT, como era conhecido, pertence ao passado. Em 2026, não há cobrança de seguro obrigatório de trânsito no Brasil — resultado de uma sequência de decisões políticas que começou com a extinção gradual do DPVAT a partir de 2016, passou pela tentativa frustrada de recriação como SPVAT em 2024 e culminou na revogação definitiva pela Lei Complementar 211/2024. O PL 1994/25, aprovado em comissão em março de 2026, representa a mais recente tentativa de recriar esse mecanismo de proteção social, mas ainda tem um longo caminho legislativo pela frente.
Para o proprietário de veículo, a mensagem prática é clara: em 2026, o licenciamento não inclui seguro obrigatório, mas a ausência dessa proteção torna ainda mais relevante a contratação de um seguro auto privado. Utilize ferramentas como a Compareemcasa para comparar opções e encontrar a cobertura ideal para o seu perfil — sem sair de casa e em poucos minutos.
Perguntas Frequentes sobre o DPVAT em 2026
Preciso pagar o DPVAT no licenciamento de 2026?
Não. A Lei Complementar 211/2024, sancionada em 31 de dezembro de 2024, revogou o SPVAT (sucessor do DPVAT) antes de sua implementação. Em 2026, o licenciamento anual inclui apenas IPVA, taxa de licenciamento do Detran e eventuais multas. Não há cobrança de seguro obrigatório de trânsito.
Ainda posso receber indenização do DPVAT por um acidente antigo?
Sim, desde que o acidente tenha ocorrido durante a vigência do DPVAT (até 14 de novembro de 2023) e que o prazo prescricional de 3 anos ainda não tenha expirado. O pedido deve ser feito junto à Caixa Econômica Federal, que assumiu a gestão do fundo. Os valores são: até R$ 13.500 por morte ou invalidez permanente, e até R$ 2.700 por despesas médicas.
O DPVAT vai voltar em 2026?
Possivelmente, mas não há certeza. O PL 1994/25, aprovado na Comissão de Viação e Transportes da Câmara em março de 2026, prevê o retorno do seguro obrigatório. Contudo, o projeto ainda precisa passar pela CCJ, pelo plenário da Câmara, pelo Senado e pela sanção presidencial. Mesmo que aprovado, a implementação levaria meses.
Quem tem direito à indenização do seguro obrigatório de trânsito?
No modelo histórico do DPVAT e no SPVAT proposto, têm direito à indenização todas as vítimas de acidentes envolvendo veículos automotores terrestres no território nacional: pedestres, ciclistas, motociclistas, motoristas e passageiros. O seguro paga independentemente de culpa — ou seja, mesmo quem causou o acidente pode ser indenizado por lesões sofridas.
Qual é a diferença entre o DPVAT e o seguro auto particular?
O DPVAT/SPVAT era um seguro obrigatório de responsabilidade social, focado exclusivamente em danos pessoais (morte, invalidez e despesas médicas) às vítimas de acidentes. O seguro auto particular é voluntário, cobre uma gama muito mais ampla de riscos — colisão, roubo, furto, danos a terceiros, assistência 24h — e é calculado individualmente com base no perfil do motorista e do veículo. Em 2026, na ausência do seguro obrigatório, o seguro auto privado é a única proteção financeira disponível para motoristas brasileiros.
Notas relacionadas
Deixe seu comentário