
🥇Comparar Seguro Auto Online: Benefícios e como economizar
Invista 15 minutos em uma comparação estruturada e transforme o que seria uma renovação automática em uma escolha estratégica


★
★
★
★
★
Comparar seguro auto online vale a pena? Veja os benefícios antes de contratar
Em 2024, o setor de seguros de automóveis brasileiro movimentou mais de R$ 44 bilhões, segundo dados da SUSEP, e a busca por cotações online cresceu de forma consistente impulsionada pelo avanço das insurtechs e pela pressão orçamentária das famílias. Ainda assim, uma parcela significativa dos motoristas ainda contrata o primeiro plano que aparece na renovação, sem comparar alternativas.
Esse comportamento pode custar caro: entre os cinco carros mais vendidos do Brasil em 2024, o preço médio anual das apólices oscilou de R$ 2.040 a R$ 2.650, uma diferença de mais de 30% para modelos na mesma faixa de preço de tabela. Comparar seguro auto antes de contratar, portanto, não é apenas uma boa prática — é uma decisão financeira estratégica.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
O que significa comparar seguro auto e por que isso importa?
Comparar seguro auto é o processo de solicitar cotações a múltiplas seguradoras — simultaneamente ou em sequência — e analisar não apenas o prêmio anual, mas também as coberturas, franquias, limite de indenização a terceiros, serviços de assistência e reputação de cada companhia. O resultado final de uma apólice depende de uma combinação de fatores: modelo e ano do veículo, idade e histórico do condutor, CEP de pernoite, tipo de uso (particular ou comercial) e coberturas contratadas.
O crescimento das insurtechs — startups especializadas em seguros — transformou esse processo. O Brasil lidera a América Latina em investimentos no setor: segundo o InsurTech Report 2024 da plataforma Distrito, o país atraiu US$ 554 milhões em 71 negócios desde 2018. Em 2024, os aportes no segmento somaram cerca de R$ 139 milhões, e em 2025 o volume ultrapassou R$ 350 milhões só até maio, de acordo com o Valor Econômico. Plataformas comparadoras passaram a reunir cotações de 14 a 16 seguradoras em segundos, usando inteligência artificial e Big Data para cruzar perfis e precificações.
Quanto você pode economizar comparando cotações?
A diferença de preço entre seguradoras para o mesmo perfil de motorista e veículo pode ser expressiva. Dados do portal RBS Piraju Seguros indicam que o seguro auto no Brasil costuma representar entre 3% e 8% do valor do veículo na Tabela FIPE — o que, para um carro avaliado em R$ 80.000, equivale a um prêmio entre R$ 2.400 e R$ 6.400 por ano. Para SUVs compactos, levantamentos de 2026 apontam que o prêmio anual pode variar em até 40% para o mesmo modelo, apenas com alterações de perfil e seguradora, segundo análise publicada no Valor Econômico.
O levantamento da Agger com os cinco carros mais vendidos do Brasil em 2024, compilado pela Quatro Rodas, revelou que nenhum modelo ultrapassou R$ 3.000 ao ano em média — mas a análise quantitativa dos dados mostra desvio padrão de R$ 246, com média de R$ 2.321 anuais. Isso significa que, dependendo da seguradora escolhida sem comparação, o motorista pode facilmente pagar R$ 400 a R$ 600 a mais por ano sem obter cobertura adicional.
Tipos de cobertura e o que cada uma inclui
| Tipo de cobertura | O que cobre | Franquia típica | Indicado para | Custo relativo |
|---|---|---|---|---|
| Cobertura básica (RCF-V) | Danos a terceiros (veículos, pessoas e bens) | Sem franquia própria | Carros mais antigos, uso reduzido | Mais baixo |
| Cobertura contra roubo e furto | Perda total por roubo ou furto do veículo | Geralmente isenta | Regiões com alto índice de furtos | Médio-baixo |
| Cobertura compreensiva (colisão + roubo) | Danos ao próprio veículo + terceiros + roubo + fenômenos naturais | R$ 1.500 a R$ 4.000 (normal) / R$ 500–1.500 (reduzida) | Carros novos ou de alto valor; uso diário | Médio a alto |
| Cobertura compreensiva + vidros | Acima + parabrisas, laterais e traseiro | Franquia reduzida para vidros | Cidades com alto risco de vandalismo | Médio-alto |
| Cobertura compreensiva + carro reserva | Acima + veículo substituto durante reparo | Conforme apólice | Quem depende do carro para o trabalho | Alto |
| Cobertura total (all risks) | Colisão, roubo, fenômenos naturais, vidros, carro reserva, assistência 24h ampliada | Franquia reduzida ou zero | Veículos premium ou frotas empresariais | Mais alto |
A escolha entre essas modalidades afeta diretamente o prêmio. Segundo a RBS Piraju Seguros, elevar o limite de indenização a terceiros de R$ 100 mil para R$ 500 mil pode custar entre R$ 20 e R$ 40 a mais por mês — o que representa R$ 240 a R$ 480 por ano, mas oferece proteção substancialmente maior em acidentes graves. Compreender essa relação é exatamente o que as plataformas comparadoras facilitam ao exibir diferentes combinações lado a lado.
Quais os critérios que os consumidores mais valorizam na escolha?
A análise dos critérios de decisão dos consumidores brasileiros ao contratar seguro auto revela uma hierarquia clara: preço e coberturas lideram com folga, mas reputação, atendimento e agilidade no sinistro não ficam muito atrás. A análise quantitativa dos sete principais critérios aponta média de importância de 77,3% e desvio padrão de 10,9 pontos — ou seja, nenhum critério pode ser descartado, mas o preço (92%) e as coberturas incluídas (88%) concentram o maior peso declarado pelos consumidores.
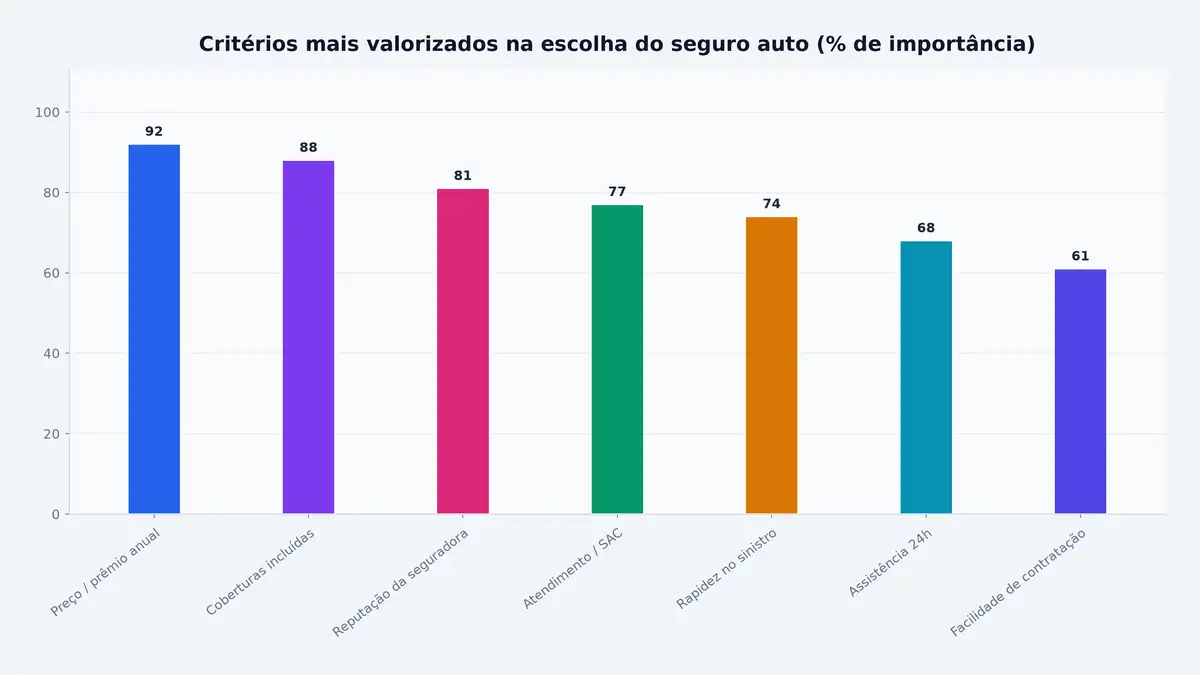
Critérios mais valorizados pelos consumidores na escolha do seguro auto
Plataformas como a Compareemcasa permitem avaliar todos esses critérios simultaneamente: o motorista insere dados do veículo e perfil e recebe em instantes propostas de mais de 30 seguradoras, com detalhamento de coberturas, franquias e serviços. Esse modelo elimina a assimetria de informação que historicamente favorecia as seguradoras no momento da negociação.
Como as plataformas comparadoras funcionam na prática?
O fluxo de uso de uma plataforma comparadora é direto e pode ser concluído em minutos:
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
- Coleta de dados: O usuário informa marca, modelo e ano do veículo, CEP de pernoite, idade do condutor principal e histórico de sinistros.
- Processamento simultâneo: Algoritmos consultam seguradoras parceiras em paralelo, retornando propostas com prêmio, franquia e coberturas em segundos.
- Análise comparativa: O consumidor visualiza um painel com todas as opções ranqueadas — podendo filtrar por cobertura, faixa de preço ou seguradora específica.
- Contratação digital: Após a escolha, a apólice é emitida eletronicamente, com vistoria online em muitos casos, sem necessidade de deslocamento.
Segundo relatório publicado no Valor Econômico, plataformas de cotação digital têm ganhado relevância ao organizar o processo desde a comparação até a emissão da apólice. A Minuto Seguros, por exemplo, reúne 16 seguradoras e ganhou o Prêmio Reclame Aqui em 2014, 2021, 2024 e 2025. A ComparaOnline trabalha com 14 seguradoras e aplica protocolos de segurança digital para proteger os dados dos usuários. O avanço dos comparadores também estimula maior concorrência entre as seguradoras: quando o consumidor consegue enxergar com clareza a relação entre coberturas, franquias e valor, produtos com melhor custo-benefício tendem a ganhar espaço — um efeito de mercado que beneficia diretamente o segurado.
Erros comuns na contratação — e como evitá-los
1. Comparar apenas o preço, ignorando as coberturas
Um prêmio mais baixo pode esconder uma franquia elevada, limite de indenização a terceiros insuficiente ou ausência de assistência 24h. Sempre verifique o escopo completo da apólice antes de assinar. A análise de custo-benefício real só é possível quando preço e coberturas são comparados em conjunto.
2. Renovar automaticamente sem pesquisar
Especialistas em seguros recomendam iniciar o processo de renovação pelo menos 30 dias antes do vencimento para ter tempo de revisar coberturas, comparar alternativas e negociar ajustes. Muitos contratos permanecem inalterados por anos, mesmo quando o perfil do motorista mudou — completar 26 anos, por exemplo, pode reduzir significativamente o prêmio, assim como uma mudança de CEP ou a adição de condutor principal mais experiente.
3. Não declarar corretamente o perfil do condutor
Informações incorretas sobre o condutor principal — especialmente faixa etária ou tipo de uso do veículo — podem resultar em recusa de sinistro. Plataformas comparadoras orientam o preenchimento correto de cada campo, reduzindo esse risco de forma significativa.
4. Confundir seguro com proteção veicular
Seguros são regulamentados pela SUSEP e oferecem garantias legais ao consumidor. Proteções veiculares são associações privadas sem essa regulamentação, o que expõe o consumidor a riscos em caso de sinistro ou falência da entidade. Ao usar uma plataforma comparadora registrada, o consumidor garante que está cotando apenas produtos segurados e regulamentados.
5. Deixar para contratar após um sinistro
Seguros não cobrem eventos anteriores à contratação. O custo de não ter seguro em um acidente com veículo de alto valor — especialmente envolvendo terceiros — pode comprometer as finanças por anos. A proteção precede o evento, não o sucede.
Custo-benefício na prática: exemplo comparativo
Considere um motorista de 35 anos, sem sinistros, proprietário de um Chevrolet Onix 2023 em São Paulo (SP). Ao renovar sem comparar, recebe uma proposta de R$ 3.200/ano de sua seguradora atual para cobertura compreensiva. Ao usar uma plataforma comparadora como a Compareemcasa, pode encontrar, para o mesmo perfil:
| Opção | Prêmio anual (R$) | Franquia (R$) | Carro reserva | Assistência 24h | Vidros incluídos |
|---|---|---|---|---|---|
| A — Renovação automática | 3.200 | 2.800 | 7 dias | Sim | Não |
| B — Via comparador (melhor custo-benefício) | 2.450 | 2.200 | 7 dias | Sim | Sim |
| C — Via comparador (franquia menor) | 2.600 | 1.800 | 10 dias | Sim | Sim |
| D — Via comparador (prêmio mínimo) | 2.150 | 3.200 | Não incluso | Sim | Não |
Nesse exemplo, a Opção B entrega cobertura superior (vidros incluídos, franquia mais baixa) por R$ 750/ano a menos do que a renovação automática. A Opção D tem o menor prêmio, mas a franquia mais alta e a ausência de carro reserva podem não compensar para quem depende do veículo diariamente. A Opção C equilibra proteção e franquia reduzida para motoristas de uso intensivo. Essa análise comparativa de múltiplos eixos só é viável quando o consumidor tem acesso simultâneo a todas as propostas — exatamente o que as plataformas comparadoras proporcionam.
Limites e pontos de atenção
As plataformas comparadoras oferecem eficiência, mas têm limites importantes a considerar:
- Parceiros disponíveis: Nem toda seguradora do mercado integra todas as plataformas. A ausência de uma companhia na listagem não significa que ela não seja competitiva para aquele perfil específico.
- Preço estimado vs. preço final: A cotação online é uma estimativa. O prêmio definitivo pode variar após a vistoria do veículo ou análise de documentação adicional.
- Comparação de coberturas: Dois planos com o mesmo nome de modalidade podem ter coberturas distintas nas condições gerais. A leitura da apólice — ou o suporte de um corretor habilitado — continua sendo fundamental para garantir que o produto contratado corresponde ao esperado.
- Proteção de dados: Ao inserir informações pessoais, verifique se a plataforma opera sob HTTPS e está em conformidade com a LGPD (Lei Geral de Proteção de Dados).
Perguntas frequentes sobre comparação de seguro auto
É seguro cotar seguro auto online?
Sim, desde que a plataforma utilize criptografia (HTTPS) e esteja em conformidade com a LGPD. Plataformas consolidadas como a Compareemcasa seguem esses protocolos e trabalham exclusivamente com seguradoras regulamentadas pela SUSEP, garantindo transparência e segurança no processo.
Comparar seguros em plataformas tem custo para o consumidor?
Não. A cotação em plataformas comparadoras é gratuita. O custo do serviço é remunerado pela comissão das seguradoras no momento da efetiva contratação, sem nenhum acréscimo no prêmio pago pelo consumidor.
Quantas cotações devo solicitar antes de contratar?
Especialistas recomendam comparar ao menos três a quatro propostas com coberturas equivalentes antes de decidir. Plataformas comparadoras facilitam esse processo ao agregar múltiplas cotações em uma única tela, tornando a análise simultânea e objetiva.
A cobertura do seguro começa imediatamente após a contratação?
Em geral, a cobertura começa após a vistoria aprovada e o pagamento da primeira parcela. Em plataformas digitais com vistoria online, esse processo pode ser concluído no mesmo dia da cotação.
Posso mudar de seguradora no meio da vigência da apólice?
Sim. O consumidor pode cancelar a apólice vigente a qualquer momento, recebendo restituição proporcional ao período não utilizado (salvo condições específicas do contrato). Ao renovar, aproveite a janela de 30 dias antes do vencimento para comparar alternativas com calma e sem pressão.
O que é a Tabela FIPE e como ela afeta o seguro?
A Tabela FIPE é elaborada pela Fundação Instituto de Pesquisas Econômicas e serve como referência de preço de mercado dos veículos. Em caso de perda total, a indenização é calculada com base no valor FIPE do mês da liquidação — que pode ser maior ou menor que o valor original de compra, dependendo do comportamento do mercado no momento do sinistro.
Comparar seguro auto é economizar com consciência
Com o mercado de seguros automotivos brasileiro superando R$ 44 bilhões em prêmios anuais e as insurtechs transformando radicalmente a experiência de contratação, nunca foi tão simples — e tão necessário — comparar antes de contratar. A diferença de preço entre seguradoras pode ultrapassar R$ 750 por ano para o mesmo veículo e perfil, enquanto a qualidade das coberturas, a velocidade no atendimento ao sinistro e a solidez financeira da companhia seguem como critérios igualmente decisivos para uma escolha consciente.
Plataformas como a Compareemcasa condensam esse processo: o motorista acessa cotações de mais de 30 seguradoras, analisa coberturas em detalhe e contrata de forma totalmente digital, sem sair de casa. O resultado é uma decisão mais informada, com menor risco de pagar mais do que o necessário ou de descobrir lacunas na cobertura exatamente no momento em que mais precisar de proteção.
A regra prática é clara: nunca contrate o primeiro seguro que aparecer. Invista 15 minutos em uma comparação estruturada e transforme o que seria uma renovação automática em uma escolha estratégica — para o seu bolso e para a proteção real do seu patrimônio.
Notas relacionadas
Deixe seu comentário