
🥇Como contratar um Seguro Auto Online com segurança
Plataformas comparadoras reúnem cotações de dezenas de seguradoras em uma única tela, eliminando a assimetria de informação que historicamente favorecia o mercado presencial.


★
★
★
★
★
Como contratar um Seguro Auto Online com segurança?
O mercado brasileiro de seguros vive um momento de expansão consistente: segundo a Susep, o setor acumulou R$ 435,56 bilhões em receitas durante 2024, crescimento de 12,2% em relação ao ano anterior. Dentro desse universo, o seguro automóvel é o produto mais vendido do país — e cada vez mais consumidores optam por contratar seguro auto online sem sair de casa, aproveitando comparadores digitais, processos 100% eletrônicos e preços mais transparentes. Ainda assim, 70% da frota nacional permanece sem qualquer cobertura, o que corresponde a cerca de 46,9 milhões de veículos expostos a riscos que vão de roubos e furtos — aproximadamente 1.050 ocorrências por dia segundo o Anuário Brasileiro de Segurança Pública — a acidentes em rodovias federais.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Este guia percorre todo o processo de contratação online — da cotação à apólice digital —, detalha as coberturas disponíveis, apresenta um checklist essencial e indica como fugir de fraudes. O objetivo é que você chegue ao fechamento do contrato informado, seguro e pagando o preço justo.
Por que contratar um Seguro Auto Online?
A contratação digital de seguros não é apenas mais conveniente: ela tende a ser mais transparente e competitiva. Plataformas comparadoras reúnem cotações de dezenas de seguradoras em uma única tela, eliminando a assimetria de informação que historicamente favorecia o mercado presencial. O processo funciona da mesma forma que o presencial, com a diferença de que tudo ocorre digitalmente — da cotação à emissão da apólice —, permitindo ao consumidor cotar, comparar, enviar documentos e finalizar a contratação sem sair de casa.
O crescimento das insurtechs no Brasil corrobora essa tendência: o país lidera na América Latina em investimentos no setor, tendo atraído US$ 554 milhões em 71 negócios desde 2018, segundo o InsurTech Report 2024 da plataforma Distrito. Para o seguro automóvel especificamente, a CNseg estimava crescimento de 16,1% para 2024, reflexo direto da digitalização acelerada da jornada de compra e do aumento da frota nacional.
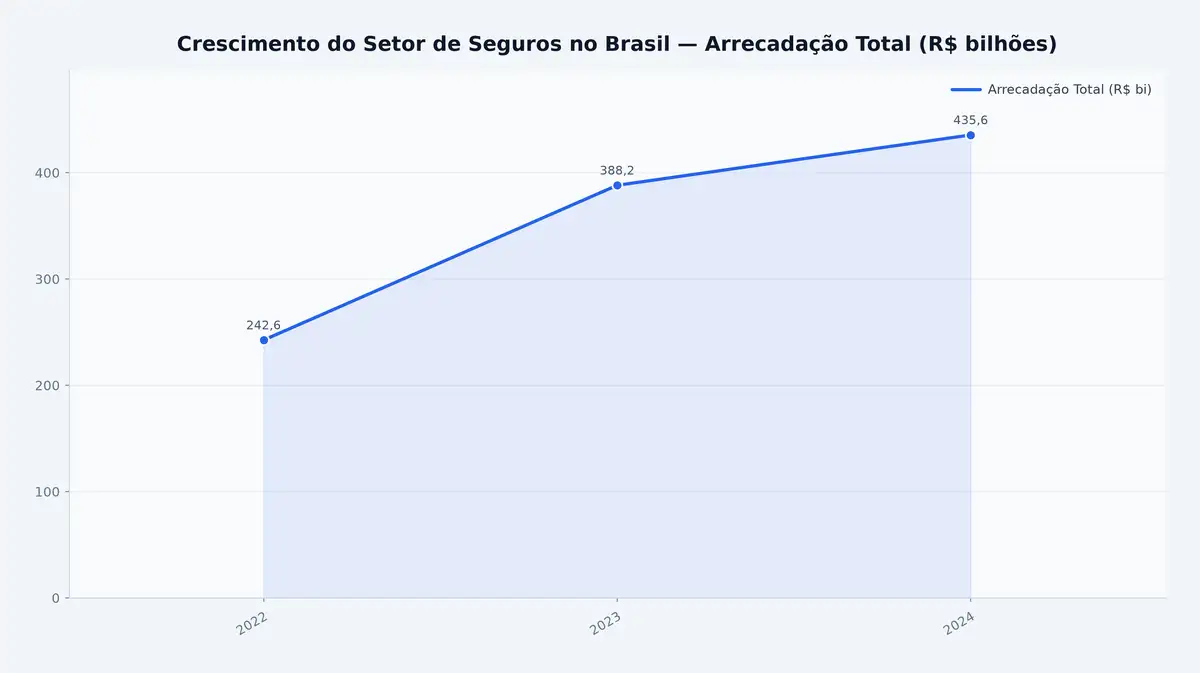
Crescimento do setor de seguros no Brasil — arrecadação total (R$ bilhões). Fontes: Susep (2024), Valor Econômico / Aon Brasil (2023), GlobalData (2022).
Documentos e Informações necessários para a cotação
Antes de iniciar qualquer simulação, reúna os dados abaixo. A falta de informação é a principal causa de cotações imprecisas ou invalidadas pela seguradora — e informações incorretas ou omitidas intencionalmente podem configurar fraude, conforme orientação da Susep, resultando em recusa de indenização em caso de sinistro.
- Do condutor principal: CPF, data de nascimento, endereço completo com CEP, profissão e estado civil.
- Da CNH: categoria, data de emissão e histórico de infrações graves (se solicitado).
- Do veículo: placa, RENAVAM, chassi, ano de fabricação, modelo exato e versão.
- Uso e perfil: se o veículo é usado para trabalho (inclusive aplicativos de transporte), a frequência de uso e onde fica estacionado à noite (garagem própria, rua ou estacionamento pago).
- Equipamentos de segurança: alarme, rastreador, bloqueador ou localizador — dispositivos que reduzem o custo da apólice.
O passo a passo completo para contratar um Seguro Auto Online
A análise das 9 etapas da jornada digital mostra que o tempo total estimado é de aproximadamente 88 minutos — com a vistoria do veículo respondendo por 30 minutos e a comparação e escolha de coberturas concentrando as etapas de maior exigência analítica (25 minutos combinados). A tabela a seguir detalha cada fase:
| # | Etapa | O que fazer | Tempo estimado | Complexidade |
|---|---|---|---|---|
| 1 | Reunir documentos | CPF/CNH do condutor principal e dados do veículo (placa, RENAVAM, chassi) | 5 min | Baixa |
| 2 | Acessar comparador online | Entrar no site de corretora digital habilitada pela Susep (ex.: Compareemcasa) | 2 min | Baixa |
| 3 | Preencher formulário de cotação | Informar perfil do condutor, uso do veículo e equipamentos de segurança instalados | 10 min | Média |
| 4 | Comparar coberturas e preços | Analisar propostas de múltiplas seguradoras lado a lado no comparador | 15 min | Alta |
| 5 | Escolher a apólice ideal | Selecionar cobertura e valor de franquia adequados ao seu perfil e orçamento | 10 min | Alta |
| 6 | Enviar documentação digital | Upload de documentos solicitados pela seguradora (identidade, CNH, CRLV) | 10 min | Baixa |
| 7 | Pagamento online | Cartão de crédito, boleto bancário ou débito automático | 5 min | Baixa |
| 8 | Vistoria do veículo | Presencial, por fotos digitais enviadas pelo app ou instalação de dispositivo | 30 min | Média |
| 9 | Receber a apólice | Documento digital enviado ao e-mail cadastrado; cobertura entra em vigor conforme contrato | 1 min | Baixa |
Comparando coberturas: O que cada modalidade protege?
Escolher entre modalidades de cobertura é a decisão de maior impacto financeiro na contratação. Segundo a Susep, via Estadão Mobilidade, as principais coberturas do seguro de automóvel são quatro: Incêndio e Roubo, Compreensiva, Acidentes Pessoais de Passageiros (APP) e Responsabilidade Civil Facultativa de Veículos (RCF-V). A tabela abaixo sintetiza as diferenças práticas:
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
| Cobertura | O que inclui | O que exclui | Perfil indicado | Custo relativo |
|---|---|---|---|---|
| Compreensiva (Total) | Colisão, roubo/furto, incêndio, fenômenos naturais, danos a terceiros (com RCF) | Desgaste mecânico, multas, danos intencionais | Carros novos ou de alto valor; motoristas em regiões de risco elevado | ★★★★★ |
| Incêndio e Roubo | Roubo, furto, incêndio e explosão do veículo | Colisões, danos a terceiros (exige RCF adicional) | Carros de médio valor em regiões com índice elevado de roubo | ★★★☆☆ |
| RCF-V (Terceiros) | Danos materiais, corporais e morais causados a terceiros pelo segurado | Danos ao próprio veículo do segurado | Veículos de menor valor; quem prioriza proteção patrimonial de terceiros | ★★☆☆☆ |
| APP (Passageiros) | Morte e invalidez permanente dos passageiros em acidentes | Danos ao veículo; terceiros fora do carro segurado | Qualquer perfil — deve ser contratada junto à cobertura principal obrigatoriamente | ★☆☆☆☆ |
Dois aspectos técnicos merecem atenção: primeiro, a cobertura APP não pode ser contratada de forma isolada — ela exige a contratação prévia de Incêndio e Roubo, Compreensiva e/ou RCF-V, conforme regra da Susep. Segundo, o RCF-V complementa o DPVAT (seguro obrigatório), ampliando a proteção financeira em acidentes com terceiros — indispensável num país que registra mais de 37 mil mortes no trânsito por ano segundo o Ministério da Saúde.
Franquia: Quanto Mais Alta, Menor o Prêmio
A franquia é o valor que o segurado desembolsa no momento de acionar o seguro. Quanto menor a franquia contratada, maior tende a ser o prêmio anual — e vice-versa. Motoristas com histórico limpo de sinistros e uso esporádico do veículo tendem a se beneficiar da escolha de franquias mais altas para reduzir o custo total da apólice.
Como comparar opções e escolher a melhor alternativa?
O erro mais frequente do consumidor é comparar apenas o preço final. A análise deve ser multidimensional e considerar pelo menos cinco dimensões:
- Cobertura versus necessidade real: veículos financiados quase sempre exigem cobertura compreensiva por cláusula do banco credor.
- Rede credenciada: confirme a disponibilidade de oficinas parceiras na sua cidade e nas regiões onde o veículo circula habitualmente.
- Assistência 24 horas: verifique se o plano inclui guincho, carro reserva, socorro mecânico e chaveiro sem custo adicional.
- Reputação da seguradora: consulte o índice de reclamações no Reclame Aqui e o cadastro oficial no painel da Susep.
- Base de indenização (Tabela FIPE): prefira apólices que garantam 100% da Tabela FIPE em caso de perda total, em vez de percentuais inferiores.
Usar um comparador digital regulamentado como a Compareemcasa — corretora habilitada pela Susep (nº 10.2042005.6) em todo o território nacional — permite obter cotações de mais de 30 seguradoras líderes em um único formulário. A plataforma estima economia de até 40% em relação à contratação direta, e o processo é guiado pela assistente virtual Julia, tornando a experiência acessível mesmo para quem nunca contratou um seguro anteriormente.
Checklist Antes de Fechar o Seguro
Antes de confirmar a contratação, percorra este checklist de verificação para minimizar riscos:
- ☑ A seguradora está cadastrada e ativa no portal Susep (susep.gov.br)?
- ☑ A corretora intermediária também possui registro válido e ativo na Susep?
- ☑ O valor do veículo na proposta corresponde à Tabela FIPE vigente?
- ☑ As coberturas selecionadas cobrem os principais riscos para o seu perfil e região?
- ☑ O valor e as condições da franquia estão claramente especificados no documento?
- ☑ A rede de oficinas credenciadas atende à sua cidade ou região de uso frequente?
- ☑ O plano inclui assistência 24h com guincho e carro reserva?
- ☑ As formas de acionamento do seguro (telefone, app, portal web) estão descritas?
- ☑ Você leu as condições gerais, especialmente as exclusões de cobertura?
- ☑ O prazo de carência (se existente) é compatível com a necessidade de proteção imediata?
Como evitar fraudes ao contratar um Seguro Auto Online?
A Susep alerta formalmente que associações e cooperativas comercializam ilegalmente produtos com nomes como "proteção veicular" ou "proteção patrimonial", sem qualquer autorização regulatória. Quem contrata esses serviços fica sem garantia em caso de sinistro e, na maioria das vezes, não recebe nenhuma indenização. O órgão reforça que a única forma legal de tais entidades atuarem é como estipulantes de apólices coletivas emitidas por seguradoras autorizadas.
As principais práticas de segurança recomendadas para contratar seguro auto online com proteção real são:
- Verifique o CNPJ da seguradora no portal Susep antes de qualquer pagamento. Empresas não autorizadas não podem operar seguros legalmente no Brasil.
- Desconfie de preços muito abaixo do mercado: o custo médio de um seguro auto no Brasil varia de R$ 100 a R$ 800 por mês, conforme indicam dados de mercado, dependendo do perfil do condutor e do veículo.
- Nunca efetue pagamentos via Pix para pessoas físicas sem verificar previamente a identidade jurídica do destinatário.
- Cheque a URL do site antes de inserir dados pessoais — erros sutis no endereço eletrônico são um sinal clássico de phishing, como alertam especialistas do setor.
- Não forneça senhas ou tokens bancários: nenhuma corretora legítima solicita esses dados durante a cotação ou contratação.
- Preencha o formulário com informações verdadeiras: omissões intencionais sobre perfil de uso ou endereço, por exemplo, também configuram fraude e podem anular a cobertura.
Como analisar a apólice recebida?
A apólice é o contrato legal que formaliza o seguro. Após recebê-la por e-mail, verifique os seguintes pontos antes de arquivá-la definitivamente:
- Dados cadastrais: confira nome completo, CPF, placa e RENAVAM — qualquer divergência deve ser corrigida imediatamente com a corretora.
- Período de vigência: data de início e término da cobertura (normalmente 12 meses a contar da contratação).
- Coberturas contratadas e limites: valores máximos de indenização para cada cobertura (RCF, APP, compreensiva etc.).
- Valor da franquia: quanto o segurado pagará ao acionar o seguro em cada tipo de sinistro.
- Exclusões de cobertura: situações em que a seguradora não indenizará — como condução sob efeito de álcool ou uso do veículo para finalidades não declaradas.
- Canais de acionamento: telefone 24h, aplicativo e e-mail oficial da seguradora.
- Número da apólice: código único que identifica o contrato — essencial para qualquer acionamento ou consulta futura.
Por que usar a Compareemcasa para contratar Seguro Auto Online?
Entre as plataformas disponíveis no mercado brasileiro, a Compareemcasa se posiciona como corretora de seguros digital devidamente regulada pela Susep (registro nº 10.2042005.6), habilitada para operar em todo o território nacional. A plataforma agrega cotações de mais de 30 seguradoras líderes, permitindo comparação instantânea de coberturas e preços em um único ambiente digital, com suporte de inteligência artificial durante todo o processo.
Ao contrário das chamadas "proteções veiculares" não regulamentadas, a Compareemcasa opera como intermediária entre o consumidor e seguradoras tradicionais do mercado — garantindo que a apólice emitida tenha respaldo regulatório integral e cobertura efetiva em caso de qualquer sinistro. A corretora recebe comissões por vendas realizadas no site, modelo idêntico ao dos demais corretores de seguros do mercado, conforme o próprio site informa com transparência.
Perguntas Frequentes (FAQ)
O seguro auto online é tão seguro quanto o contratado presencialmente?
Sim. O seguro auto online funciona exatamente da mesma forma que o presencial — a diferença está apenas no canal de contratação. Desde que a seguradora e a corretora estejam registradas e ativas na Susep, a proteção é idêntica e igualmente regulamentada pelo governo federal.
Quanto tempo leva para o seguro entrar em vigor?
Após o pagamento e a conclusão da vistoria (quando exigida), a cobertura geralmente entra em vigor no mesmo dia ou no dia seguinte à confirmação. O prazo exato consta na apólice emitida digitalmente.
Posso contratar seguro auto sem fazer vistoria presencial?
Em muitos casos, sim. Seguradoras aceitam a vistoria por fotos enviadas pelo próprio segurado via aplicativo, ou dispensam o processo para veículos novos saídos de concessionária. Consulte as condições específicas de cada seguradora durante a simulação no comparador.
O que é a Tabela FIPE e por que ela importa na apólice?
A Tabela FIPE, elaborada pela Fundação Instituto de Pesquisas Econômicas, define o valor de mercado dos veículos no Brasil. Em caso de perda total por roubo ou acidente, a indenização é calculada com base nesse valor — portanto, uma apólice que garanta 100% da Tabela FIPE é mais vantajosa do que aquelas que cobrem percentuais inferiores.
Proteção veicular é a mesma coisa que seguro auto?
Não. A proteção veicular oferecida por associações e cooperativas sem autorização da Susep não é um seguro regulamentado. Em caso de sinistro, o consumidor pode ficar sem indenização alguma. Somente empresas expressamente autorizadas pela Susep podem comercializar seguros no Brasil.
É possível parcelar o pagamento do seguro auto?
Sim. A maioria das seguradoras oferece parcelamento em cartão de crédito, débito automático ou boleto bancário. O número de parcelas e as condições variam por empresa e podem ser verificados diretamente na simulação online antes de fechar o contrato.
Conclusão
Contratar seguro auto online é um processo seguro, ágil e cada vez mais acessível para o motorista brasileiro. Com o setor crescendo a dois dígitos — R$ 435,56 bilhões arrecadados em 2024 segundo a Susep — e a digitalização reduzindo atritos na jornada de compra, o principal diferencial hoje está na qualidade da escolha, não na dificuldade do processo. Seguir o passo a passo descrito neste guia, utilizar comparadores digitais regulamentados como a Compareemcasa, verificar a idoneidade das seguradoras no portal da Susep e ler atentamente as condições gerais da apólice são as práticas que transformam uma contratação rápida em uma proteção patrimonial sólida, duradoura e juridicamente respaldada.
Notas relacionadas
Deixe seu comentário