
🥇Como Calcular o Preço do Seguro de Automóvel em 2026
Saiba como calcular o preço do seguro de automóvel: fatores que influenciam o valor, tabelas comparativas por perfil e cobertura, exemplos práticos e dicas para economizar.


★
★
★
★
★
Como Calcular o Preço do Seguro de Automóvel em 2026
Entender como calcular o preço do seguro de automóvel é essencial para qualquer motorista que deseja proteger seu veículo sem pagar mais do que o necessário. O valor de uma apólice não é fixo nem tabelado: ele resulta de uma análise técnica de risco que combina dezenas de variáveis — do perfil do condutor ao CEP de pernoite do veículo. Segundo dados do setor de seguros, o valor médio no Brasil em 2024 chegou a R$ 2.512,21 para homens e R$ 2.687,61 para mulheres, com variações que podem ultrapassar 100% dependendo da região e do perfil.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Neste guia, você vai entender os fatores que influenciam o cálculo do seguro auto, ver tabelas comparativas por perfil e tipo de veículo, conhecer os tipos de cobertura disponíveis e aprender dicas práticas para reduzir o custo da apólice.
O Que é o Cálculo do Seguro de Automóvel?
O preço do seguro de carro — tecnicamente chamado de prêmio — é determinado por um processo atuarial: a seguradora estima a probabilidade de ocorrência de um sinistro e o custo médio de indenização para aquele perfil específico. A partir do chamado prêmio de risco (valor mínimo para cobrir os sinistros esperados), são adicionados os carregamentos — custos operacionais, lucro, assistência 24h, rastreador e outros serviços — para chegar ao valor final da apólice.
Como explica a Suhai Seguradora, a seguradora avalia o que aumenta ou reduz a probabilidade de um sinistro e estima quanto custaria indenizar aquele veículo em diferentes cenários. Por isso, dois motoristas com o mesmo carro podem receber propostas muito diferentes, pois muitos fatores são analisados simultaneamente.
De acordo com o Banco Mercantil, o preço do seguro pode variar, em geral, entre 3% e 10% do valor do veículo na Tabela FIPE, mas esse percentual é apenas uma referência inicial — o cálculo real considera muito mais variáveis.
Fatores que Influenciam o Preço do Seguro Auto
1. Perfil do Condutor
O perfil do motorista é, de longe, o fator mais determinante no cálculo do seguro de automóvel. As seguradoras analisam:
- Idade: motoristas jovens (18–24 anos) pagam prêmios significativamente mais altos, pois estatisticamente se envolvem em mais acidentes. Após os 25 anos, o valor tende a cair progressivamente até a faixa dos 45–55 anos, quando pode voltar a subir.
- Gênero: historicamente, homens apresentam maior frequência de acidentes graves. Em 2024, o seguro para perfil masculino ficou, em média, 37,9% mais caro do que para o feminino nos primeiros meses do ano, segundo levantamento da Minuto Seguros com base em dados da Fenabrave.
- Estado civil: pessoas casadas ou em união estável tendem a pagar menos, pois as seguradoras consideram que saem menos e têm comportamento mais conservador ao volante.
- Tempo de habilitação: quanto mais tempo de CNH, menor o risco percebido.
- Histórico de sinistros (classe de bônus): a classe de bônus vai de 0 a 10 — quanto mais tempo segurado e menos acionamentos, maior a classe e menor o prêmio. Segundo a Neon Seguros, com base no IPSA (Índice de Preços do Seguro de Automóvel) da TEx/Serasa Experian, esse é o fator com maior peso individual no cálculo.
2. Localização e CEP de Pernoite
O local onde o veículo dorme à noite impacta diretamente o risco de roubo, furto e acidentes. Segundo dados da CNseg (Confederação Nacional das Seguradoras), o Rio de Janeiro registra os maiores preços do país: R$ 4.530 para o perfil masculino e R$ 2.905 para o feminino. Já Brasília apresenta os menores valores para homens (R$ 2.439) e Porto Alegre os menores para mulheres (R$ 1.976), segundo levantamento da Minuto Seguros.
3. Modelo, Ano e Valor do Veículo
Carros com maior índice de roubo, peças mais caras ou menor disponibilidade no mercado tendem a ter seguros mais elevados. O valor na Tabela FIPE serve como base para a indenização em caso de perda total, mas não é o único critério. Curiosamente, um carro popular muito visado por ladrões pode ter seguro mais caro do que um veículo de luxo com baixo índice de roubo.
4. Tipo de Uso do Veículo
O uso do carro — lazer, trabalho, viagens longas ou transporte por aplicativo — altera significativamente o risco. Veículos usados como motoristas de aplicativo têm maior exposição a sinistros e, portanto, prêmios mais altos. Um Renault Logan 2023 usado para aplicativo em São Paulo pode custar cerca de R$ 1.321,67 por ano (R$ 110,13/mês) em uma seguradora focada nesse perfil.
5. Questionário de Avaliação de Risco (QAR)
O QAR é o formulário que o segurado preenche ao cotar o seguro. Nele, são informados dados sobre o condutor principal, o uso do veículo, se o carro fica em garagem, a quilometragem média mensal e outros detalhes. Como destaca a Neon Seguros, é fundamental preencher todas as informações corretamente — omissões podem resultar em negativa de sinistro.
Passo a Passo: Como Calcular o Valor Estimado do Seguro
- Levante o valor FIPE do seu veículo: acesse o site da Fundação Instituto de Pesquisas Econômicas e consulte o valor de mercado do seu carro. Esse número é a base de cálculo para indenização em perda total.
- Estime o prêmio percentual: aplique entre 3% e 10% sobre o valor FIPE como estimativa inicial. Um carro avaliado em R$ 50.000 pode ter seguro entre R$ 1.500 e R$ 5.000/ano.
- Identifique seu perfil de risco: avalie sua faixa etária, histórico de sinistros, estado civil e localização. Perfis de maior risco (jovens, histórico de acionamentos, regiões de alto roubo) elevam o percentual aplicado.
- Escolha o tipo de cobertura: cobertura compreensiva é mais cara, mas mais completa; coberturas simplificadas reduzem o prêmio, mas limitam a proteção.
- Defina o tipo de franquia: franquias mais altas reduzem o prêmio anual; franquias isentas elevam o custo, mas eliminam gastos no momento do sinistro.
- Faça cotações em múltiplas seguradoras: o mesmo perfil pode receber propostas muito diferentes. Comparadores online permitem obter cotações de diversas seguradoras simultaneamente.
Tabela Comparativa: Preços por Perfil de Motorista e Região
| Perfil / Localização | Valor Médio Anual (R$) | Valor Mensal Estimado (R$) | Fonte |
|---|---|---|---|
| Homem – média nacional (2024) | 2.512,21 | 209,35 | Minuto Seguros / SUSEP |
| Mulher – média nacional (2024) | 2.687,61 | 223,97 | Minuto Seguros / SUSEP |
| Homem – Rio de Janeiro | 4.530,00 | 377,50 | Minuto Seguros / Autoesporte |
| Mulher – Rio de Janeiro | 2.905,00 | 242,08 | Minuto Seguros / Autoesporte |
| Homem – Brasília (menor capital) | 2.439,00 | 203,25 | Minuto Seguros / Autoesporte |
| Mulher – Porto Alegre (menor capital) | 1.976,00 | 164,67 | Minuto Seguros / Autoesporte |
| HB20 – perfil padrão, São Paulo | 1.300–2.300 | 108–192 | Suhai Seguradora (abr/2025) |
| Renault Logan – motorista de app, SP | 1.321,67 | 110,13 | Suhai Seguradora (abr/2025) |
A análise estatística desses valores revela uma média geral de R$ 2.521,44, com desvio padrão de R$ 961,65 — indicando alta dispersão. O valor mínimo observado foi R$ 1.321,67 e o máximo R$ 4.530,00, uma diferença de mais de 240% entre os extremos. Isso confirma que o preço do seguro auto é altamente individualizado.
Gráfico: Variação do Preço do Seguro por Faixa Etária
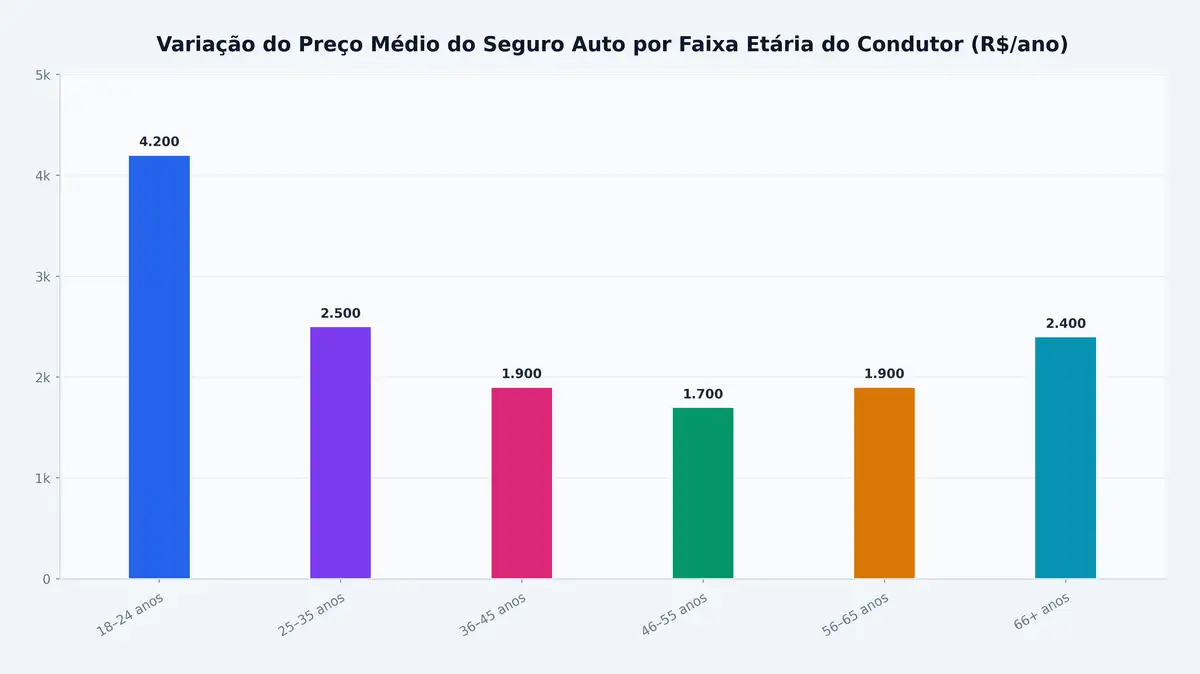
Estimativa de preço médio anual do seguro auto por faixa etária. Fontes: Minuto Seguros, Suhai Seguradora, IPSA/TEx (Serasa Experian). Valores aproximados para perfil masculino, cobertura compreensiva, São Paulo.
O gráfico evidencia a curva em "U" típica do mercado de seguros: motoristas entre 18 e 24 anos pagam os prêmios mais altos (estimativa de R$ 4.200/ano), com queda progressiva até a faixa dos 46–55 anos (R$ 1.700/ano) e leve elevação novamente após os 65 anos. Essa dinâmica reflete o histórico estatístico de sinistros por faixa etária utilizado pelas seguradoras.
Tipos de Cobertura do Seguro Auto: Tabela Explicativa
A escolha do tipo de cobertura é um dos principais determinantes do preço do seguro de carro. Segundo a SUSEP (Superintendência de Seguros Privados), as coberturas básicas do seguro auto são: Incêndio e Roubo, Compreensiva, Acidentes Pessoais de Passageiros (APP) e Responsabilidade Civil Facultativa de Veículos (RCF-V).
| Tipo de Cobertura | O que cobre | Indicado para | Impacto no Preço |
|---|---|---|---|
| Compreensiva (Total) | Colisão, incêndio, roubo/furto, danos naturais (enchentes, granizo, raio, queda de árvore) | Veículos novos ou de alto valor; motoristas que querem proteção máxima | Mais cara — prêmio mais elevado |
| Incêndio e Roubo | Incêndio, roubo e furto (não cobre colisão) | Veículos em regiões de alto índice de roubo; quem não quer cobrir colisão | Intermediária |
| Responsabilidade Civil (RCF-V / Terceiros) | Danos materiais e corporais causados a terceiros em acidentes | Complemento à cobertura básica; obrigatório em alguns estados | Adicional ao prêmio base |
| Acidentes Pessoais de Passageiros (APP) | Morte, invalidez e despesas médicas dos passageiros | Motoristas que transportam passageiros com frequência | Adicional ao prêmio base |
| Cobertura Simplificada | Apenas roubo/furto, ou apenas perda total, conforme contrato | Veículos antigos; perfis recusados pela cobertura compreensiva; orçamento limitado | Mais barata |
Como detalha o Estadão Mobilidade, a cobertura compreensiva é a mais procurada por quem deseja proteção ampla, mas é importante lembrar que ela cobre apenas danos ao veículo do segurado — para danos a terceiros, é necessário contratar a RCF-V separadamente ou em conjunto.
Exemplos Práticos com Valores Aproximados
Para ilustrar como o cálculo do seguro de automóvel funciona na prática, veja os cenários abaixo (valores estimados para 2025, cobertura compreensiva, São Paulo):
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
- Jovem de 22 anos, solteiro, Fiat Argo 2023 (FIPE ≈ R$ 65.000): prêmio estimado entre R$ 4.000 e R$ 6.500/ano. Perfil de alto risco eleva o percentual sobre o FIPE para 6%–10%.
- Mulher de 38 anos, casada, Toyota Corolla 2022 (FIPE ≈ R$ 120.000): prêmio estimado entre R$ 3.600 e R$ 5.400/ano (3%–4,5% do FIPE). Perfil de baixo risco, mas veículo de alto valor.
- Homem de 45 anos, casado, Volkswagen Gol 2019 (FIPE ≈ R$ 40.000): prêmio estimado entre R$ 1.200 e R$ 2.400/ano (3%–6% do FIPE). Perfil consolidado, veículo popular.
- Motorista de app, 32 anos, Renault Logan 2023 (FIPE ≈ R$ 55.000), São Paulo: prêmio a partir de R$ 1.321,67/ano em seguradoras especializadas, podendo chegar a R$ 3.500 em seguradoras tradicionais.
Segundo a Smartia, com base em dados da FENABRAVE e estimativas de corretores registrados na SUSEP, o custo médio mensal em 2025 ficou entre R$ 70 e R$ 600, dependendo do modelo, perfil e cobertura.
Dicas para Economizar no Seguro de Carro
- Mantenha um bom histórico: evite acionar o seguro para danos pequenos. Cada acionamento pode reduzir sua classe de bônus e elevar o prêmio na renovação.
- Instale rastreador: veículos com rastreador têm menor risco de roubo e podem obter descontos de 10% a 20% no prêmio.
- Guarde o carro em garagem: pernoitar em garagem coberta reduz o risco percebido pela seguradora.
- Escolha a franquia adequada: franquias mais altas reduzem o prêmio anual. Se você é um motorista cuidadoso, pode valer a pena aceitar uma franquia maior.
- Evite incluir condutores jovens desnecessariamente: adicionar um filho adolescente como condutor frequente eleva significativamente o prêmio.
- Compare múltiplas seguradoras: use comparadores online para obter cotações simultâneas. A diferença entre a proposta mais cara e a mais barata para o mesmo perfil pode superar 50%.
- Revise as coberturas: não pague por coberturas que não usa. Um veículo antigo pode não precisar de cobertura compreensiva completa.
- Participe de programas de fidelidade e bônus: seguradoras oferecem descontos progressivos para clientes com longo histórico sem sinistros.
Perguntas Frequentes (FAQ) sobre o Preço do Seguro de Automóvel
O seguro de carro tem preço tabelado?
Não. Como confirma a Suhai Seguradora, o seguro auto não tem preço fixo. Cada apólice é calculada individualmente com base no perfil do condutor, veículo, localização e tipo de cobertura. Dois motoristas com o mesmo carro podem receber propostas completamente diferentes.
Qual o percentual do FIPE usado para calcular o seguro?
Em geral, o prêmio varia entre 3% e 10% do valor do veículo na Tabela FIPE, conforme dados do Banco Mercantil. Perfis de alto risco e coberturas mais amplas elevam esse percentual.
Mulheres pagam menos seguro do que homens?
Historicamente sim, mas nem sempre. Em 2024, o IPSA de junho de 2025 mostrou que homens pagaram, em média, 5,6% do valor do carro, enquanto mulheres pagaram 5,0%, segundo dados da TEx/Serasa Experian. Contudo, em modelos com alto índice de roubo, o seguro para mulheres pode ser mais caro.
O que é franquia no seguro de carro?
A franquia é o valor que o segurado paga do próprio bolso em caso de sinistro com perda parcial. Por exemplo, se o conserto custa R$ 8.000 e a franquia é R$ 3.000, o segurado paga R$ 3.000 e a seguradora cobre os R$ 5.000 restantes, conforme explica a Suhai Seguradora.
Motorista de aplicativo precisa de seguro especial?
Sim. O uso do veículo para transporte remunerado de passageiros aumenta a exposição a sinistros e exige declaração no QAR. Algumas seguradoras oferecem planos específicos para motoristas de Uber, 99 e similares, com coberturas adaptadas para esse perfil de uso.
Como a classe de bônus afeta o preço do seguro?
A classe de bônus vai de 0 a 10 e mede o histórico do segurado. Quanto maior a classe (mais tempo segurado sem acionamentos), menor o prêmio. É um dos fatores com maior impacto individual no valor final da apólice.
Faça Sua Cotação e Economize
Calcular o preço do seguro de automóvel exige considerar um conjunto amplo de variáveis: perfil do condutor, localização, modelo do veículo, tipo de cobertura e histórico de sinistros. Não existe um valor único — a análise estatística dos dados de mercado mostra uma dispersão de mais de 240% entre os extremos do mercado, com prêmios que vão de R$ 1.321 a R$ 4.530 anuais apenas nos perfis mais comuns.
A melhor estratégia para encontrar o preço justo do seguro do seu carro é comparar cotações de múltiplas seguradoras ao mesmo tempo. O Compareemcasa oferece uma plataforma de comparação online que permite obter propostas de diversas seguradoras em minutos, com base no seu perfil real. Faça agora sua cotação gratuita no site da Compareemcasa e descubra quanto você pode economizar no seguro do seu automóvel.
Notas relacionadas
Deixe seu comentário