
🥇Como Acionar o Seguro em Caso de Acidente: Guia Completo
Saiba como acionar o seguro auto após um acidente: passo a passo do sinistro, documentos necessários e prazos legais.


★
★
★
★
★
Como Acionar o Seguro em Caso de Acidente: Guia Completo
O Brasil registrou 37.150 mortes causadas por sinistros de trânsito em 2024, segundo dados do Ministério da Saúde consolidados pelo Portal do Trânsito. Só no estado de São Paulo, o número de vítimas atendidas pelo SUS por acidentes de trânsito saltou de 210,2 mil para 227,6 mil entre 2023 e 2024, gerando custos superiores a R$ 130 milhões ao sistema público de saúde. Diante desse cenário, saber exatamente como acionar o seguro auto em caso de acidente deixa de ser um detalhe burocrático e passa a ser uma competência essencial para qualquer motorista.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Este guia percorre cada etapa do processo de sinistro — das ações imediatas no local do acidente até o recebimento da indenização —, detalha os documentos exigidos, compara os tipos de cobertura disponíveis no mercado e esclarece os prazos previstos em lei. Ao final, você encontrará orientações sobre como contratar um seguro auto de forma prática e econômica.
O Que É um Sinistro e Quando Acionar o Seguro
O sinistro é um evento involuntário e imprevisto que causa danos ao veículo segurado ou a terceiros e está coberto pelo contrato de seguro. Conforme explica a Allianz, as principais categorias de sinistro no seguro auto são: colisão, roubo ou furto, incêndio, fenômenos naturais (granizo, enchentes, raios) e danos a terceiros.
Nem sempre vale a pena acionar o seguro. Quando o custo do reparo for inferior ao valor da franquia, é mais vantajoso arcar com a despesa diretamente. A franquia é o valor que o segurado paga do próprio bolso antes de a seguradora cobrir o restante — um mecanismo de compartilhamento de risco que incentiva a condução prudente, conforme detalha a Justos Seguros.
Passo a Passo: Como Acionar o Seguro Após um Acidente
1. Ações Imediatas no Local do Acidente
- Verifique ferimentos: priorize a segurança de todos os envolvidos. Em caso de feridos graves, acione o SAMU (192) ou o Corpo de Bombeiros (193) imediatamente.
- Sinalize o local: use o triângulo de segurança para alertar outros motoristas.
- Registre o acidente: fotografe os danos, a posição dos veículos, placas e o entorno. Essas imagens serão fundamentais para a regulação do sinistro.
- Colete dados dos envolvidos: nome, CPF, CNH, placa, seguradora e número de apólice de todos os motoristas envolvidos.
- Registre o Boletim de Ocorrência (B.O.): obrigatório em casos de colisão com outro veículo, roubo, furto ou danos a terceiros. Pode ser feito online no site da Polícia Civil do seu estado.
2. Comunique a Seguradora
Após garantir a segurança de todos, entre em contato com a sua seguradora pelo canal de atendimento indicado na apólice — telefone, aplicativo ou chat. A recomendação unânime do setor, conforme a Mutuus, é acionar a seguradora o quanto antes. O prazo máximo para comunicar um sinistro de colisão é de 1 ano a partir da data do evento, segundo o Jusbrasil. Para cobertura de terceiros, o prazo pode chegar a 3 anos. Atenção: a seguradora pode negar a indenização se o prazo for perdido.
3. Reúna a Documentação Necessária
Após o primeiro contato, a seguradora solicitará um conjunto de documentos para iniciar a regulação. Veja a lista completa na tabela da seção seguinte.
4. Aguarde a Vistoria e a Regulação
Com a documentação entregue, a seguradora designa um perito para avaliar os danos. Esse profissional emite um laudo técnico que determina se houve perda parcial ou total do veículo. A perda total é declarada quando o custo de reparo supera 75% do valor de mercado do veículo.
5. Receba a Indenização ou Autorize o Conserto
Concluída a regulação, a seguradora autoriza o conserto em uma oficina credenciada ou paga a indenização. De acordo com o artigo 43 da Circular SUSEP nº 621/2021, a seguradora tem 30 dias corridos para concluir a regulação e efetuar o pagamento, contados a partir da entrega completa de todos os documentos exigidos. O descumprimento desse prazo implica juros de mora de 1% ao mês sobre o valor da indenização.
Documentos Necessários para Abertura do Sinistro
| Documento | Colisão | Roubo/Furto | Fenômenos Naturais | Danos a Terceiros |
|---|---|---|---|---|
| CNH do condutor | ✔ | ✔ | ✔ | ✔ |
| CRLV do veículo | ✔ | ✔ | ✔ | ✔ |
| Apólice de seguro | ✔ | ✔ | ✔ | ✔ |
| Comprovante de residência (últimos 3 meses) | ✔ | ✔ | ✔ | ✔ |
| Boletim de Ocorrência (B.O.) | ✔ | ✔ (obrigatório) | — | ✔ |
| Fotos dos danos e do local | ✔ | — | ✔ | ✔ |
| Dados dos terceiros envolvidos | ✔ (se houver) | — | — | ✔ (obrigatório) |
| Boletim médico / registro de vítimas | ✔ (se houver feridos) | — | — | ✔ (se houver feridos) |
Fonte: Allianz e SeguroAuto.org. A lista pode variar conforme a seguradora e a complexidade do sinistro.
Tipos de Cobertura: Compare Antes de Contratar
A escolha da cobertura certa é o que determina se o seguro será suficiente na hora do sinistro. O mercado brasileiro oferece quatro modalidades principais, conforme detalhado pela ComparaOnline:
| Tipo de Cobertura | Colisão | Roubo/Furto | Incêndio | Fenômenos Naturais | Danos a Terceiros | Perfil Indicado |
|---|---|---|---|---|---|---|
| Compreensiva (Total) | ✔ | ✔ | ✔ | ✔ | Opcional | Carros novos ou de alto valor |
| Roubo e Furto | — | ✔ | — | — | Opcional | Regiões com alto índice de furto |
| Responsabilidade Civil (RC) | — | — | — | — | ✔ | Proteção mínima contra terceiros |
| Acidentes Pessoais de Passageiros (APP) | — | — | — | — | — | Proteção de ocupantes do veículo |
A cobertura compreensiva é a mais completa: reúne proteção contra colisão, capotamento, derrapagem, incêndio, roubo, furto e desastres naturais em um único contrato. O seguro roubo e furto, por sua vez, pode ser até 40% mais barato que o compreensivo, justamente por excluir coberturas de colisão e danos a terceiros, conforme aponta a ComparaOnline. Para carros novos ou de alto valor, a recomendação do setor é contratar a cobertura compreensiva combinada com APP e assistência 24 horas.
Distribuição dos Sinistros: Quais São as Ocorrências Mais Comuns
A colisão lidera o ranking de sinistros no seguro auto brasileiro, respondendo por aproximadamente 45% das ocorrências, seguida por roubo e furto (28%) e fenômenos naturais (12%). Esses números refletem um cenário de trânsito cada vez mais desafiador: as colisões registradas no monitoramento de frotas comerciais cresceram 50,31% entre 2023 e 2024, segundo levantamento do Monitor Mercantil. A análise dos cinco tipos de sinistro mostra uma distribuição assimétrica: colisão e roubo/furto juntos representam 73% do total, enquanto incêndio e danos a terceiros somam apenas 15%.
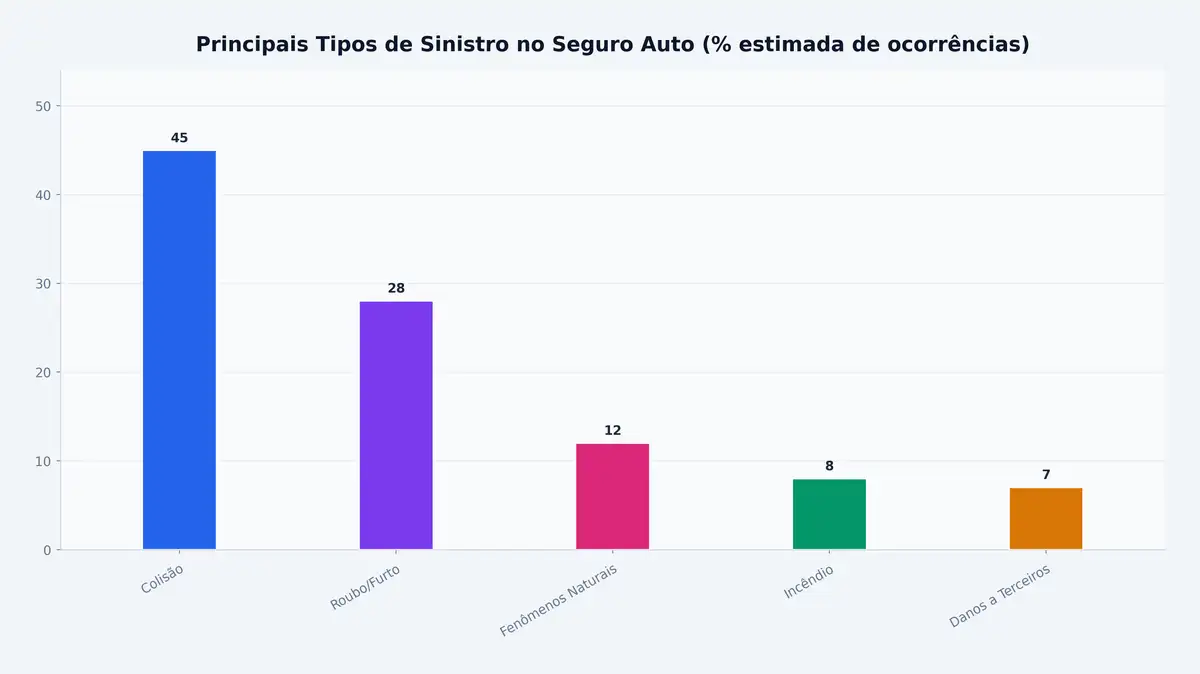
Principais Tipos de Sinistro no Seguro Auto (% estimada de ocorrências)
Prazos Legais: O Que Diz a Legislação
| Etapa | Prazo | Base Legal / Fonte |
|---|---|---|
| Comunicar o sinistro (colisão) | Até 1 ano após o evento | Apólice / Jusbrasil |
| Comunicar o sinistro (cobertura de terceiros) | Até 3 anos após o evento | Neo Seguradora |
| Regulação e pagamento pela seguradora | 30 dias corridos após entrega completa dos documentos | Circular SUSEP nº 621/2021, art. 43 |
| Primeiro contato da seguradora após aviso | 48 horas úteis | Akad Seguros |
| Retorno após entrega de documentos | 7 dias úteis | Akad Seguros |
| Prazo para solicitar indenização DPVAT | Até 3 anos após o acidente | Cobli |
É fundamental destacar que o prazo de 30 dias para pagamento pela seguradora só começa a ser contado após a entrega completa de toda a documentação exigida. Se a seguradora solicitar documentos complementares por dúvida fundada, o prazo é suspenso até o recebimento desses documentos, conforme estabelece a Circular SUSEP nº 621/2021.
Dicas Importantes: O Que Fazer (e Não Fazer) Após um Acidente
Boas Práticas
- Fotografe tudo: registre os danos, a posição dos veículos, as placas e o local antes de mover qualquer carro.
- Anote o protocolo: ao acionar a seguradora, guarde o número de protocolo do atendimento para acompanhar o andamento do processo.
- Comunique o mais rápido possível: quanto antes a seguradora for notificada, mais ágil tende a ser a resolução.
- Verifique a apólice: confirme quais coberturas foram contratadas antes de abrir o sinistro para evitar surpresas.
- Registre o B.O. online: em muitos estados, o Boletim de Ocorrência pode ser feito pelo site da Polícia Civil, sem necessidade de deslocamento.
Erros a Evitar
- Não assuma culpa formalmente no local do acidente sem orientação jurídica — isso pode comprometer a análise da seguradora.
- Não mova o veículo antes de documentar a cena, salvo em situações de risco à segurança.
- Não autorize reparos sem a vistoria prévia da seguradora, pois isso pode invalidar a cobertura.
- Não perca o prazo: embora o limite legal seja de 1 ano, acionar o seguro com atraso injustificado pode dificultar a comprovação dos danos.
Perguntas Frequentes
O que acontece se o culpado pelo acidente não tiver seguro?
Se o responsável pelo acidente não tiver seguro, você pode acionar o seu próprio seguro e negociar que o culpado pague a franquia. Caso haja feridos, o DPVAT (Seguro Obrigatório de Danos Pessoais Causados por Veículos Automotores de Via Terrestre) pode ser acionado por qualquer vítima de acidente de trânsito em território nacional, com prazo de até 3 anos para a solicitação, conforme explica a Cobli.
A seguradora pode negar a indenização?
Sim. As principais causas de negativa são: sinistro fora da cobertura contratada, perda do prazo de comunicação, documentação incompleta ou irregular, e condução do veículo por pessoa não habilitada ou sob efeito de álcool. Sempre leia as condições gerais da apólice com atenção.
O que é perda total e como funciona a indenização?
A perda total é declarada quando o custo de reparo supera 75% do valor de mercado do veículo (tabela FIPE). Nesse caso, a seguradora paga a indenização correspondente ao valor do veículo na tabela e aciona o Detran para dar baixa definitiva no registro.
Posso acionar o seguro por danos causados por enchente ou granizo?
Sim, desde que a apólice inclua cobertura para fenômenos naturais — geralmente disponível nos planos compreensivos. Ao constatar o dano, fotografe o veículo, verifique se há feridos e acione a seguradora imediatamente.
O que é a franquia e quando preciso pagá-la?
A franquia é o valor que o segurado paga do próprio bolso em cada sinistro. Ela incide nos casos de colisão e danos ao próprio veículo, mas não é cobrada em sinistros de roubo/furto com perda total nem em acionamentos de cobertura de terceiros (RC), conforme detalha a Justos.
Como Contratar um Seguro Auto Online na Compareemcasa
Contratar um seguro auto ficou muito mais simples com as plataformas digitais de comparação. A Compareemcasa é uma corretora de seguros habilitada pela SUSEP (registro nº 202016309) que permite comparar cotações de mais de 30 seguradoras em um único lugar, sem necessidade de fornecer número de telefone — o que elimina o risco de ligações indesejadas.
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
O processo é simples e 100% online:
- Acesse o site da Compareemcasa e clique em "Cotar Seguro Auto".
- Informe os dados do veículo (marca, modelo, ano) e do condutor principal (idade, CEP, histórico de sinistros).
- Compare as propostas de diferentes seguradoras lado a lado, avaliando coberturas, franquias e preços.
- Escolha o plano mais adequado ao seu perfil e finalize a contratação digitalmente.
- Receba a apólice por e-mail e guarde-a em local de fácil acesso — inclusive no celular.
O custo médio de um seguro auto no Brasil varia de R$ 100 a R$ 800 por mês, dependendo do modelo do veículo, perfil do condutor, região e coberturas escolhidas, segundo dados da própria Compareemcasa. Comparar cotações pode gerar economias de até 40% em relação à contratação direta com uma única seguradora.
Preparação É a Melhor Proteção
Acionar o seguro auto corretamente exige conhecimento prévio: saber quais documentos reunir, quais prazos respeitar e como se comunicar com a seguradora faz toda a diferença entre uma resolução ágil e um processo burocrático prolongado. Com mais de 70% dos veículos brasileiros circulando sem seguro, segundo dados do setor, os motoristas segurados têm uma vantagem significativa — mas só se souberem usar essa proteção de forma eficaz.
Revise sua apólice periodicamente, mantenha os documentos do veículo atualizados e, se ainda não tem seguro, use ferramentas como a Compareemcasa para encontrar a cobertura ideal ao melhor preço. Em um trânsito cada vez mais imprevisível, estar preparado não é precaução excessiva — é responsabilidade.
Notas relacionadas
Deixe seu comentário