
🥇Carros inteligentes podem pagar menos seguro?
ADAS pode reduzir acidentes, mas sensores e calibração encarecem reparos. Entenda como carros inteligentes influenciam o seguro auto no Brasil.


★
★
★
★
★
Carros inteligentes podem pagar menos seguro? Entenda o que a tecnologia muda no preço
Frenagem automática, alerta de ponto cego, controle de cruzeiro adaptativo e câmeras passaram de acessórios de modelos caros a itens cada vez mais visíveis nas vitrines. Eles podem reduzir acidentes — e, portanto, o custo esperado de sinistros. Mas não há uma regra pela qual um carro com ADAS recebe automaticamente seguro mais barato no Brasil. A mesma câmera que evita uma batida pode elevar a conta se para-choque, para-brisa ou retrovisor precisarem de substituição e calibração.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
Essa é a resposta curta à pergunta central: mais tecnologia pode melhorar o risco, mas o prêmio resulta de um balanço entre frequência e custo dos sinistros, além do perfil do motorista, local e modelo. Para o consumidor, a comparação deve ser feita entre cotações equivalentes, não entre promessas genéricas de “desconto por tecnologia”.
O que são ADAS e por que entram na conta do seguro?
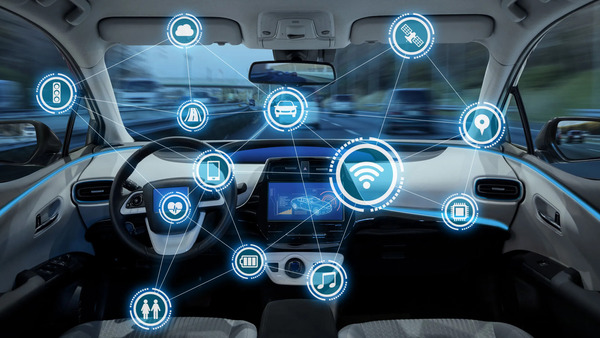
ADAS é a sigla em inglês para sistemas avançados de assistência ao motorista. Eles usam câmeras, radares, sensores e software para alertar, frear ou, em algumas situações, auxiliar a direção. Não equivalem a direção autônoma: o condutor continua responsável por observar a via e conduzir.
A seguradora não precifica somente o equipamento. No questionário de risco, considera idade e tempo de habilitação do condutor principal, uso do carro, região de circulação e dispositivos de segurança, entre outros fatores, conforme explica a Susep. Em outras palavras, dois carros idênticos e igualmente equipados podem receber propostas bem diferentes se dormem em CEPs distintos, têm usos distintos ou são dirigidos por perfis diferentes.
O tamanho do mercado ajuda a dimensionar a questão, mas não permite concluir que um recurso isolado mudou o preço da apólice: a CNseg informou 21 milhões de veículos segurados ao fim de 2024, no conjunto de um setor que arrecadou R$ 751,3 bilhões e pagou mais de R$ 504 bilhões em indenizações. Os números constam de balanço da CNseg.
O que a evidência sugere: menos batidas em situações específicas
A pesquisa internacional é útil para medir mecanismos, com uma ressalva decisiva: resultados de frota, estradas, cobertura e precificação dos Estados Unidos não são uma tabela de descontos aplicável ao Brasil. Ainda assim, estudos do IIHS/HLDI encontram redução de acidentes e de sinistros para algumas tecnologias de prevenção de colisão.
A frenagem automática de emergência (AEB), combinada a alerta de colisão frontal, reduziu em 50% as colisões traseiras registradas pela polícia; a detecção de ponto cego reduziu em 14% as colisões em mudança de faixa. Esses resultados e outras evidências estão reunidos pelo IIHS. Na pequena síntese dos dois percentuais, a média simples é 32%, com intervalo de 14 a 50 pontos percentuais; ela não é uma estimativa geral de redução de acidentes, pois compara eventos e tecnologias diferentes.
| Tecnologia | Função e evidência | Possível efeito no risco | Contrapeso no reparo |
|---|---|---|---|
| Frenagem automática de emergência | Alerta e freia diante de risco frontal; estudo do IIHS associa o sistema a 50% menos colisões traseiras registradas. | Pode reduzir frequência e gravidade de choques frontais traseiros. | Câmeras/radares e calibração podem encarecer reparo frontal. |
| Alerta de ponto cego | Avisa sobre veículos em área lateral não visível; o IIHS reporta 14% menos colisões em mudança de faixa. | Pode reduzir danos a terceiros e sinistros laterais. | Sensores em para-choque ou retrovisor aumentam complexidade. |
| Manutenção/alerta de faixa | Alerta ou corrige desvio de faixa, dependendo da versão. | Benefício depende do sistema e de seu uso; não se deve presumir desconto. | Câmera, para-brisa e calibração podem elevar a severidade. |
| Controle de cruzeiro adaptativo | Ajusta velocidade e distância em condições previstas pelo fabricante. | Pode ajudar a administrar distância, mas não elimina a obrigação do motorista. | Usa sensores e módulos cuja reposição pode custar mais. |
| Câmeras e sensores de estacionamento | Ampliam a percepção durante manobras. | Podem evitar pequenos impactos, sem garantia de alteração no prêmio. | Itens expostos em para-choques e retrovisores podem ser danificados. |
Por que prevenir colisões não garante prêmio menor
Seguro funciona pelo custo esperado: em termos simples, frequência de sinistros multiplicada pelo custo médio de cada um, mais despesas, tributos e margem técnica. Se um recurso corta ocorrências, há força para reduzir esse custo. Se os acidentes restantes exigem peças caras, mão de obra especializada e recalibração, há força na direção oposta.
O IIHS/HLDI descreve exatamente esse efeito duplo: em colisões equivalentes, o veículo com AEB, alerta de faixa e ponto cego tende a ser mais caro de reparar; sensores são caros e frequentemente precisam de calibração após a substituição. A análise, porém, conclui que a prevenção de batidas pode compensar o maior custo médio, porque sinistro evitado não gera reparo. Veja a explicação do HLDI.
Há outra nuance: sistemas evitam especialmente alguns eventos leves, enquanto os sinistros que permanecem podem ser mais severos em média. Assim, uma seguradora pode observar menos avisos de sinistro, mas maior valor médio por aviso. O resultado final depende de dados próprios por modelo, disponibilidade de peças, rede de oficinas, custo de calibração, histórico de roubo/furto e comportamento observado na carteira — informações que não são divulgadas de forma padronizada para cada versão de veículo.
O que já ocorre no Brasil — e o que ainda é tendência?
No presente, os recursos de segurança são uma das variáveis possíveis do questionário; não há, nas orientações públicas da Susep, uma tabela regulatória que obrigue desconto por AEB, câmera ou ponto cego. Cada seguradora decide critérios de aceitação e preço dentro de seus modelos. Por isso, declarar todos os equipamentos corretamente é necessário, mas não transforma a cotação em benefício automático.
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
O monitoramento público também tem limites. O AutoSeg disponibiliza consultas estatísticas do seguro de automóveis a partir de arquivos enviados pelas companhias, mas não oferece ao consumidor uma resposta causal simples do tipo “quanto o AEB reduz o prêmio” para cada modelo.
O cenário tende a mudar com a difusão da tecnologia. A proposta regulatória federal para AEBS prevê exigência para novos projetos das categorias M1 e N1 a partir de janeiro de 2026 e para todos os veículos produzidos ou importados a partir de janeiro de 2029; os testes com alvo estacionário têm cronograma posterior. O texto e o calendário estão na consulta do Contran. Quando um recurso se torna comum, ele deixa de diferenciar tanto um carro do outro; o foco da precificação pode migrar para eficiência comprovada, reparabilidade e preço das peças.
Como comparar uma apólice sem cair em simplificações?
- Cote o mesmo carro e a mesma cobertura: compare franquia, assistência, danos a terceiros, carro reserva, vigência e limites, não só o prêmio anual.
- Informe a versão exata: equipamentos podem mudar entre versões do mesmo modelo e alterar tanto o valor segurado quanto a reparabilidade.
- Pergunte sobre oficina e calibração: após para-brisa, para-choque ou retrovisor danificado, confirme procedimento e rede apta a recalibrar os sistemas.
- Não desligue recursos sem necessidade: a economia potencial vem da colisão evitada; assistência não substitui atenção, distância segura e direção defensiva.
- Reavalie na renovação: bônus, mudança de CEP, uso do veículo e ofertas concorrentes podem pesar mais que um item isolado.
Perguntas frequentes
Carro com frenagem automática tem desconto no seguro?
Pode ter uma cotação competitiva, mas não existe desconto automático ou obrigatório no mercado brasileiro. A seguradora calcula o risco do conjunto: motorista, local, uso, versão do veículo, cobertura e custo provável de reparo.
Câmera de ré e sensor de estacionamento deixam o seguro mais caro?
Não necessariamente. Eles podem ajudar em manobras, mas acrescentam componentes que podem precisar de troca. O efeito no prêmio varia por modelo e política da seguradora.
ADAS substitui o motorista?
Não. Sistemas de assistência operam em condições e limites específicos. O motorista deve manter atenção e controle do veículo, inclusive quando usa controle de cruzeiro adaptativo ou manutenção de faixa.
É possível instalar ADAS depois da compra para pagar menos seguro?
Não conte com isso como estratégia de economia. Além de compatibilidade e homologação, a seguradora pode não reconhecer a instalação como equivalente ao equipamento original; informe qualquer alteração antes de contratar ou renovar.
Segurança vale, mas a cotação decide
Carros inteligentes podem pagar menos seguro quando a redução esperada de colisões superar o encarecimento de peças e reparos. Isso é uma possibilidade econômica, não uma regra. A melhor evidência internacional favorece determinados sistemas para tipos específicos de acidente; a evidência pública disponível no Brasil ainda não permite cravar um desconto médio por tecnologia ou por modelo.
Na prática, mais tecnologia não significa necessariamente seguro mais barato — significa uma conta de risco mais complexa. Antes de decidir, compare propostas com coberturas idênticas, confira a versão e os sistemas do veículo e simule seu perfil. Para transformar essa análise em preços reais, cote seu seguro auto online na Compareemcasa.
Notas relacionadas
Deixe seu comentário