
🥇Algo caiu no meu carro na tempestade: o seguro cobre?
Lidar com o impacto financeiro de ter a lataria destruída, vidros quebrados ou até mesmo a perda total do veículo sem o auxílio de uma proteção financeira pode comprometer seriamente o orçamento familiar.


★
★
★
★
★
Algo caiu no meu carro na tempestade: o seguro cobre?
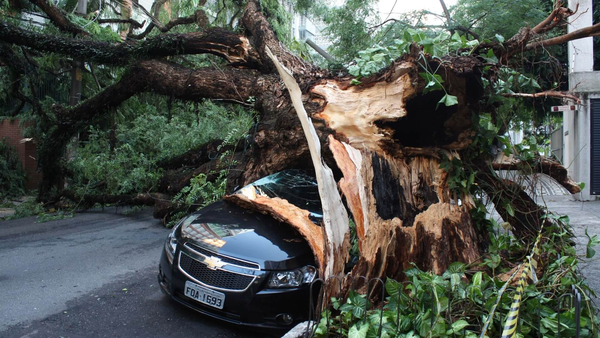
Eu nunca imaginei que uma quinta-feira comum de trabalho terminaria com um susto tão grande e um prejuízo que parecia inevitável. Era um fim de tarde abafado quando o céu escureceu rapidamente na zona sul da cidade. Em poucos minutos, uma tempestade típica de verão tomou conta de tudo, acompanhada de ventos fortes e rajadas intensas que balançavam cabos, árvores e fachadas. Quando a chuva deu uma trégua e saí do prédio para ir para casa, deparei-me com uma cena inacreditável: com a força do vendaval, um objeto pesado — uma mistura de galhos grossos com telhas e partes de uma estrutura metálica solta de um imóvel vizinho — havia sido arremessado e caído em cheio sobre o meu carro.
O seu seguro auto subiu?
Cote seu seguro auto com mais de 30 seguradoras líderes na Brasil e economize até 40% no Comparaencasa.
O para-brisa estava completamente estilhaçado, a coluna lateral do teto amassada e a pintura destruída. A sensação de impotência naquele momento foi imediata. Enquanto olhava para o veículo danificado sob a chuva fina, a primeira pergunta que não saía da minha cabeça — e que provavelmente é a mesma dúvida que trouxe você até este texto — foi: se algo cai no meu carro durante uma tempestade, o seguro cobre o prejuízo?
Veja detalhadamente como funciona a proteção contra acidentes com objetos lançados ou derrubados por fenômenos da natureza, o que diz a legislação brasileira sobre a responsabilidade civil e o passo a passo exato do que você deve fazer para garantir a sua indenização sem dores de cabeça.
Afinal, o seguro de carro cobre a queda de objetos, árvores e estruturas?
A resposta direta é: sim, na grande maioria dos casos o seguro cobre a queda de qualquer objeto, árvore, galho, telha, poste ou estrutura, desde que o proprietário tenha contratado o tipo de cobertura adequado na apólice.
No mercado securitário brasileiro, os contratos de seguro veicular são divididos em diferentes modalidades de proteção. Entender a diferença entre elas é o primeiro passo para saber se você terá direito ao reparo ou à indenização do seu veículo.
Cobertura Compreensiva (Seguro Total)
Se a sua apólice inclui a Cobertura Compreensiva (conhecida popularmente como "seguro total" ou "seguro completo"), o seu veículo está protegido contra esses imprevistos. Essa modalidade é a mais ampla do mercado e foi desenhada especificamente para cobrir prejuízos resultantes de acidentes e eventos de força maior ou da natureza.
Entre os riscos garantidos pela cobertura compreensiva, destacam-se:
- Queda de árvores, galhos, postes e fiação elétrica sobre o veículo;
- Objetos arremessados por ventos fortes, como telhas, placas de sinalização, tapumes de obras e estruturas temporárias;
- Danos causados por tempestades, vendavais, granizo, furações, tornados e queda de raios;
- Alagamentos, inundações e submersão parcial ou total originadas por chuvas intensas;
- Colisões, capotagens, incêndio, explosão, roubo e furto qualificado ou simples.
Coberturas Básicas, Parciais ou Específicas
Por outro lado, se você optou por um plano enxuto — como a cobertura exclusiva contra Roubo, Furto e Incêndio —, os danos causados por objetos ou árvores derrubados por tempestades não estarão cobertos. Nesses planos reduzidos, as seguradoras não indenizam avarias de casco provocadas por colisões ou acidentes com agentes externos. Caso aconteça uma eventualidade do tipo, todos os custos de reparo da lataria, vidros e estrutura mecânica correm por conta do dono do automóvel.
Danos Parciais vs. Perda Total (PT): Como funciona o pagamento da franquia?
Quando um objeto contundente atinge um veículo estacionado ou em circulação, o impacto pode gerar desde amassados superficiais até o comprometimento definitivo da estrutura do chassis. Para determinar a forma de indenização, as seguradoras realizam uma vistoria técnica e dividem o sinistro em duas categorias principais:
[Avaliação do Sinistro]
       │
       ├── Custo de reparo < 75% da FIPE ──► Perda Parcial (Pagamento de Franquia)
       │
       └── Custo de reparo ≥ 75% da FIPE ──► Perda Total / PT (Indenização Integral sem Franquia)
1. Perda Parcial
A perda parcial é configurada quando os danos sofridos pelo carro podem ser reparados e o orçamento total das peças e mão de obra é inferior a 75% do valor comercial do veículo, calculado com base na Tabela FIPE.
Neste cenário:
- O segurado é responsável pelo pagamento da franquia (o valor fixo ou percentual estipulado na apólice);
- A seguradora assume o pagamento de todo o valor excedente dos reparos diretamente à oficina credenciada ou particular escolhida;
- Peças danificadas, como para-brisas e retrovisores, podem ser substituídas por meio de coberturas adicionais de vidros, que costumam ter franquias específicas e mais acessíveis.
2. Perda Total (PT)
Se a queda do objeto ou da árvore causar estragos irrecuperáveis ou se o custo estimado do conserto for igual ou superior a 75% do valor FIPE do automóvel, a seguradora decreta a Perda Total.
Neste cenário:
- O proprietário recebe a indenização integral equivalente a 100% da tabela FIPE (ou valor estipulado em contrato);
- Não há cobrança de franquia em casos de indenização integral por perda total;
- O salvado (carcaça do veículo) passa a ser de propriedade da seguradora, que providencia a baixa junto ao Departamento Estadual de Trânsito (DETRAN).
O que fazer se algo cair no seu carro durante uma tempestade?
Manter a calma no momento do acidente e agir de forma metódica garante que o processo de regulação do sinistro junto à seguradora ocorra de forma ágil e sem pendências documentais. Siga este roteiro prático:
Passo1: Priorize a segurança física e afaste-se do perigo
Antes de verificar a lataria do carro, certifique-se de que nenhum ocupante do veículo ou pedestre se feriu. Caso haja cabos da rede elétrica rompidos sobre o automóvel, vazamento de combustível ou risco de desabamento de novas estruturas, não se aproxime do veículo.
Acione imediatamente os serviços de emergência:
- Corpo de Bombeiros (193): Em caso de vítimas presas, risco de incêndio ou necessidade de corte de árvores e remoção de estruturas pesadas.
- Defesa Civil (199): Para reportar riscos estruturais na via pública, deslizamentos ou desabamentos. Você pode consultar alertas vigentes na Defesa Civil Nacional.
Passo 2: Registre a cena com fotos e vídeos detalhados
As evidências visuais são fundamentais para comprovar a causa do acidente e agilizar a análise do perito da seguradora. Antes que a limpeza da via seja realizada pelas autoridades municipais:
- Tire fotos de múltiplos ângulos mostrando o objeto/árvore sobre o veículo;
- Fotografe a placa do carro, os danos específicos (teto, vidros, capô) e o panorama geral da rua;
- Capture detalhes que comprovem a tempestade ou a origem do objeto (por exemplo, raízes podres de uma árvore, telhas soltas de um galpão vizinho, vendaval).
Passo 3: Registre o Boletim de Ocorrência (B.O.)
O registro oficial do sinistro junto aos órgãos de segurança pública é um documento exigido pelas seguradoras para evitar fraudes e formalizar a data, horário e localização exata do ocorrido.
Atualmente, o Boletim de Ocorrência pode ser emitido de forma 100% online através do portal da Delegacia Eletrônica do seu estado. Por exemplo, em São Paulo, o registro é feito pelo site da Polícia Civil de SP; no Rio de Janeiro, através do portal da Polícia Civil do RJ.
Passo 4: Notifique a sua seguradora e solicite a assistência 24h
Com os dados reunidos, entre em contato com a sua seguradora ou corretor de seguros. Solicite o serviço de guincho/reboque da assistência 24 horas para transportar o veículo com segurança até uma oficina credenciada.
Para o atendimento, tenha em mãos:
- Documento de identificação do condutor com foto ou a Carteira Nacional de Habilitação Digital (CNH Digital);
- Certificado de Registro e Licenciamento do Veículo Eletrônico (CRLV-e);
- Número da apólice de seguro ou CPF do titular;
- Cópia do Boletim de Ocorrência e fotos do local.
De quem é a responsabilidade civil do prejuízo?
Ainda que o seguro compreensivo indenize o proprietário do veículo de forma rápida, é muito comum surgir a dúvida: de quem é a culpa pela queda do objeto? Posso reaver o valor pago na franquia?
Economize até 40% no seguro do seu carro
Não pague mais caro. Compare mais de 30 seguradoras em segundos. Cuide do seu bolso.
A legislação brasileira prevê a responsabilidade civil pelos danos causados por bens sob a guarda de pessoas, empresas ou órgãos públicos, conforme amparado pelo Código Civil Brasileiro (Lei nº 10.406/2002) e pelo Código de Defesa do Consumidor (Lei nº 8.078/1990).
A tabela a seguir resume quem responde por cada situação e como funciona o direito de regresso:
| Origem do Objeto / Estrutura | Responsável Legal | Ação do Seguro e do Segurado |
| Árvore pública ou placa municipal | Prefeitura Municipal ou Distrito Federal | O seguro do carro repara o veículo. A seguradora pode acionar o município via judicial por direito de regresso. O motorista pode processar a prefeitura no Juizado Especial da Fazenda Pública para reaver o custo da franquia. |
| Telha, muro ou estrutura de imóvel privado | Proprietário do Imóvel ou Condomínio | O seguro cobre o dano e ingressa com ação contra o vizinho/condomínio. O motorista pode solicitar o reembolso amigável ou judicial da franquia diretamente ao proprietário do imóvel. |
| Objeto caído de obra ou construção civil | Construtora / Empreiteira responsável | Responsabilidade objetiva da empresa da obra. O seguro liquida o sinistro e cobra da construtora. O segurado reavê a franquia junto à empresa. |
| Força Maior / Caso Fortuito absoluto | Inexistente (Evento da Natureza) | Ventos imprevisíveis de intensidade extraordinária que destroem estruturas em perfeito estado podem ser classificados como força maior. O seguro compreensivo arca com o dano, mas não há terceiros a cobrar. |
Todas as diretrizes sobre como as seguradoras devem operar, cobrir e indenizar sinistros de danos patrimoniais no Brasil são fiscalizadas pela Superintendência de Seguros Privados (SUSEP), órgão vinculado ao Ministério da Fazenda que garante os direitos dos consumidores do mercado de seguros.
Situações em que a seguradora pode recusar a indenização
Apesar da ampla proteção oferecida pelas apólices completas, existem cláusulas contratuais relativas ao agravamento do risco e à má-fé que podem levar à negação legítima da indenização por parte da companhia de seguros:
-
Forçar a passagem em áreas de risco evidente: Avançar intencionalmente com o veículo em vias totalmente alagadas, áreas sinalizadas com risco iminente de desabamento ou interditadas pela Defesa Civil pode ser interpretado como agravamento voluntário do risco.
-
Declaração falsa de perfil ou pernoite: Afirmar no questionário de avaliação de risco que o automóvel fica guardado em garagem fechada durante a noite para baratear a apólice, quando na verdade ele pernoita rotineiramente na rua exposto a intempéries.
-
Falta de pagamento da apólice: Estar com as parcelas do seguro em atraso no momento da ocorrência do sinistro pode suspender ou cancelar a cobertura, conforme as regras da SUSEP e do Superior Tribunal de Justiça (STJ).
Do susto à tranquilidade: por que ter um seguro completo é essencial
Eventos climáticos extremos — como tempestades com ventos fortes, granizo e alagamentos — têm se tornado cada vez mais frequentes e severos nos centros urbanos brasileiros. Lidar com o impacto financeiro de ter a lataria destruída, vidros quebrados ou até mesmo a perda total do veículo sem o auxílio de uma proteção financeira pode comprometer seriamente o orçamento familiar. Por essa razão, contar com um seguro auto completo não deve ser visto como uma despesa extra, mas como um investimento indispensável para a preservação do seu patrimônio e a sua tranquilidade no trânsito.
A boa notícia é que proteger seu veículo hoje em dia ficou muito mais simples, rápido e transparente. Não é mais necessário enfrentar burocracias lentas ou formulários intermináveis para encontrar a apólice ideal. Por meio de plataformas especializadas você pode simular e comparar simultaneamente as cotações das principais e mais renomadas seguradoras do Brasil em um único lugar.
Contratar o seguro de carro online pelo site da Compareemcasa oferece vantagens exclusivas:
- Economia real: Você visualiza lado a lado os preços, modalidades de franquia e coberturas de diversas companhias, garantindo o melhor custo-benefício para o seu bolso;
- Personalização sob medida: Permite escolher coberturas adicionais essenciais, como proteção para vidros, faróis, carro reserva e assistência 24 horas com quilometragem ilimitada de guincho;
- Praticidade e agilidade: Todo o processo de cotação, envio de documentos e contratação é feito de maneira 100% digital, no conforto da sua casa e com total segurança de dados.
Ser surpreendido por um objeto ou árvore caindo sobre o veículo durante uma tempestade é uma experiência estressante, mas estar amparado por uma apólice de seguro compreensiva transforma um potencial desastre financeiro em um procedimento simples de resolução técnica. Antes do período de chuvas intensas na sua região, revise o seu contrato e certifique-se de que a sua cobertura atende a todas as necessidades do seu dia a dia.
Notas relacionadas
Deixe seu comentário